





















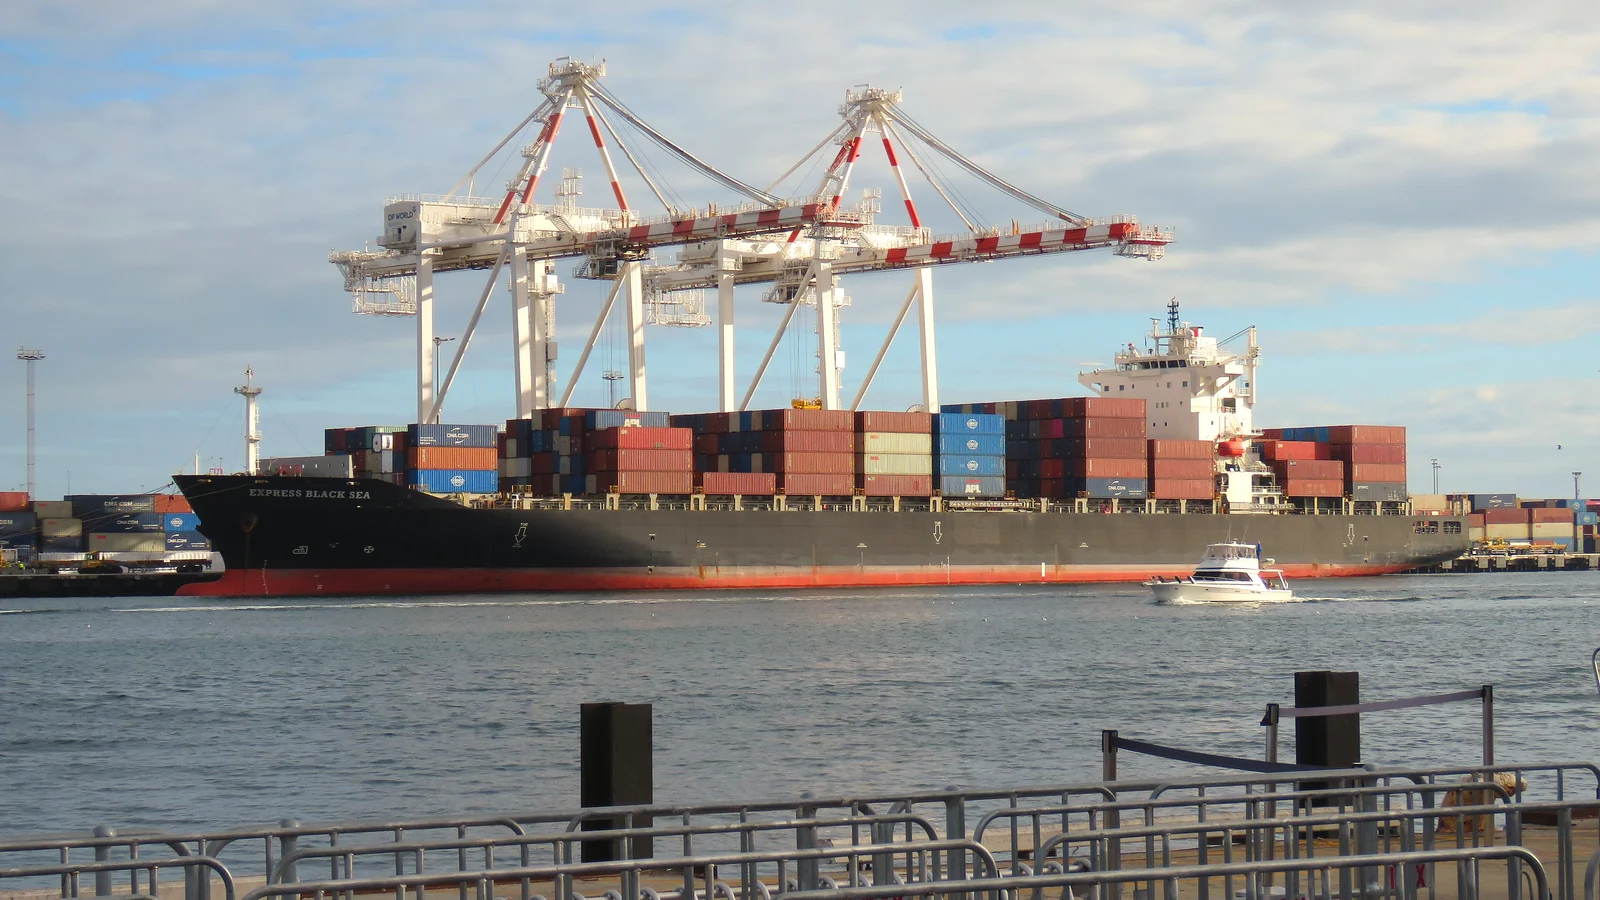
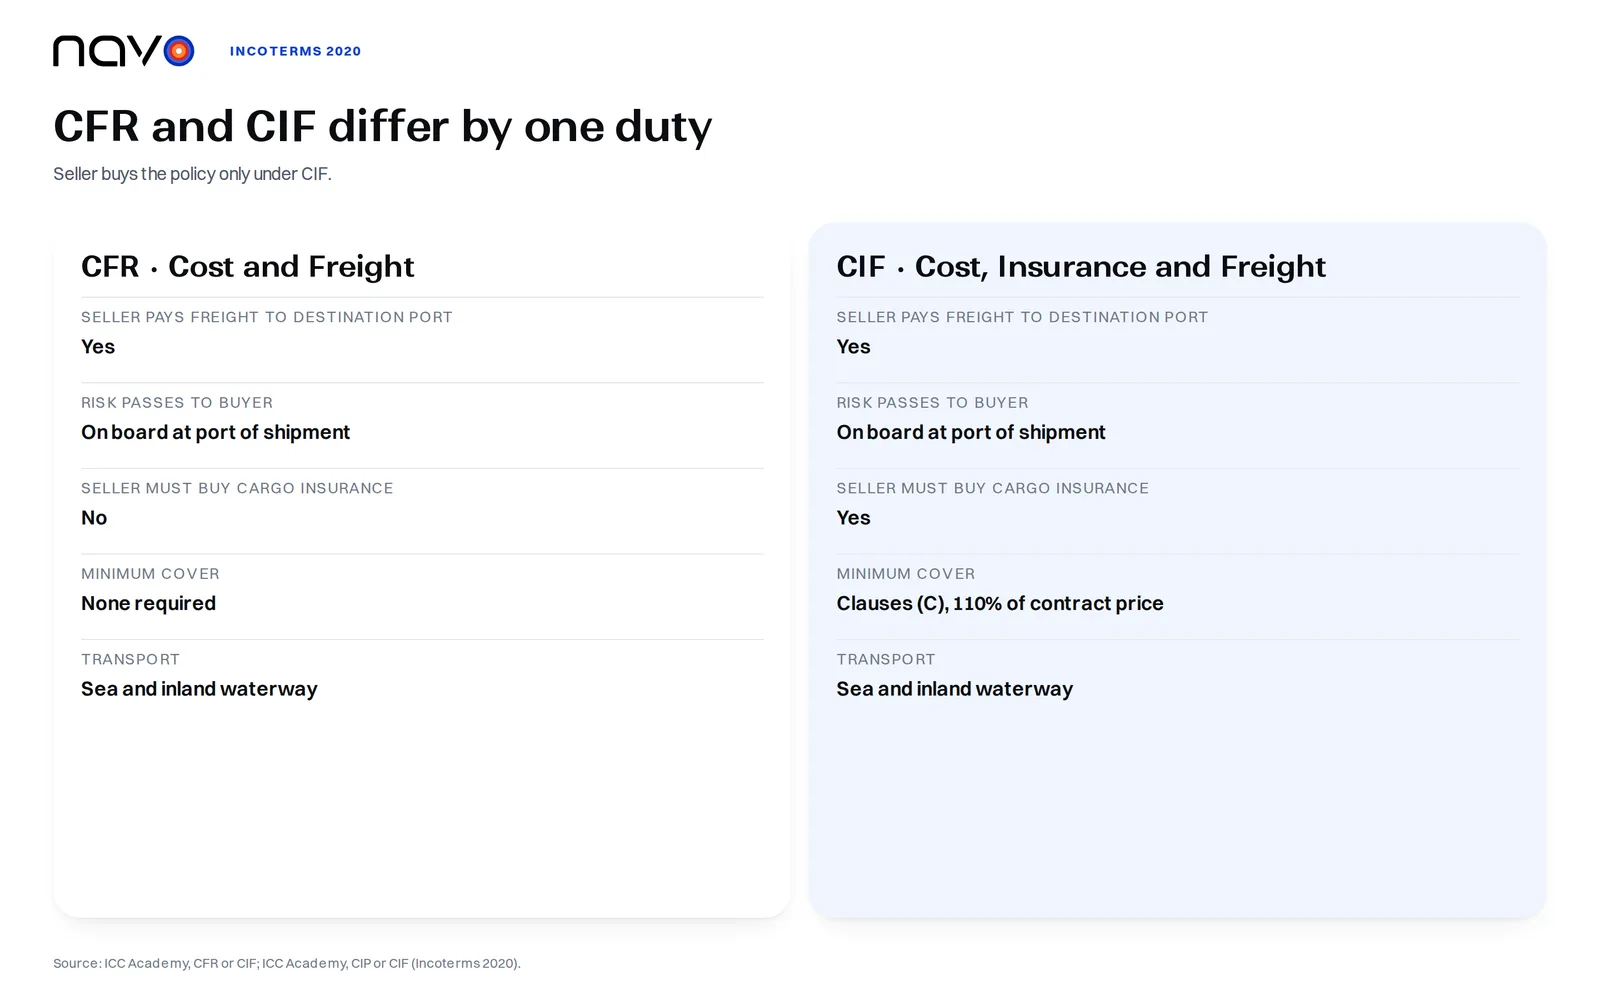
Eine CFR-Offerte nennt den Verkäufer als die Partei, die die Fracht bis zum Bestimmungshafen zahlt. Der Vergleich von CFR und CIF der ICC Academy legt fest, dass der Verkäufer Kosten und Fracht bis zum Bestimmungshafen trägt, nur für den See- und Binnenschiffstransport. Das Risiko ist eine eigene Frage: Bei beiden Klauseln geht es auf den Käufer über, sobald die Ware im Verschiffungshafen an Bord ist. Die Wahl zwischen CIF und CFR läuft auf eine einzige Pflicht hinaus, die Transportversicherungspolice. Soll der Verkäufer sie besorgen, offerieren Sie CIF. Haben Sie eine eigene Deckung, erspart CFR die Kosten für eine zweite Police.
26. März 2024: Ein Schiff verliert die Antriebskraft
Die Dali verlor die Antriebskraft und prallte gegen die Francis Scott Key Bridge in Baltimore. Sechs Männer starben, und das Schiff blieb in den Trümmern verkeilt, berichtet die Baltimore Sun.
Hat ein CFR- oder CIF-Verkäufer die Ware verladen, liegt das Transportrisiko beim Käufer. Jemand sollte eine Police halten. Von diesen beiden Klauseln verpflichtet nur CIF den Verkäufer, eine abzuschließen. Unter CFR schuldet der Verkäufer keine Versicherung, sondern auf Verlangen, Gefahr und Kosten des Käufers lediglich die Informationen, die dieser für den Abschluss braucht, wie eine Gegenüberstellung der beiden Klauseln darlegt. Unter CIF muss der Verkäufer, sofern nichts anderes vereinbart ist, sie abschließen, mindestens nach den Institute Cargo Clauses (C), mindestens über 110 % des Vertragspreises in der Vertragswährung, von der Lieferung bis mindestens zum benannten Bestimmungshafen.
April 2024: Was die Havarie-grosse von Ladungseigentümern verlangt
Im April 2024 erklärten die Eigner der Dali Havarie-grosse, so ein Newsletter der Maritime Law Association of Australia and New Zealand. Ladungseigentümer können aufgefordert werden, die Kosten gewaltiger Bergungsmaßnahmen mit dem Schiffseigner zu teilen, wie die Sun erläuterte. Am 21. Juni 2024 setzte der Dispacheur die Quote der Dali auf 55 % fest, und laut dem Newsletter mussten Eigentümer 55 % des Werts ihrer Ladung beisteuern, um sie auszulösen.
Die Verteilung dauert lange. Im April 2024 sagte James Turner KC, Barrister bei Quadrant Chambers, gegenüber Lloyd’s List, in einer Kopie auf der Website von Kuehne+Nagel, ein Dispacheur brauche in den meisten Fällen mehrere Jahre, um den Anteil jedes Eigentümers zu errechnen, und Ladungseigentümer würden vor der Freigabe ihrer Ware um eine Sicherheit gebeten. Lloyd’s List hielt es für wahrscheinlich, dass eine Garantie von den Transportversicherern käme, deren Zahl weit kleiner ist als die der Ladungseigentümer, für das Schiff mit 9.900 TEU.
Die Quellen sagen nicht, welcher Incoterm hinter einem Container der Dali stand. Avalon Risk Management schrieb in einem Hinweis vom 4. April 2024, vor der Erklärung, dass bei Havarie-grosse Ansprüche an den Ladungsversicherer zu richten sind und dass Verlader ohne Transportversicherung eine Barsicherheit stellen müssen, um ihre Ware auszulösen. Unter CFR ist niemand zur Versicherung verpflichtet, und der Käufer, der ab der Verladung das Risiko trägt, schließt die Transportversicherung in der Regel selbst ab.
Auch der Deckungsumfang der Police zählt. Die Clauses (C) sind laut ICC Academy der Mindestschutz. Incoterms 2020 hob CIP auf die Clauses (A) an und beließ CIF bei (C).
Was die Frachtangebote auslassen
Am 16. November 2026 lieferte eine 40HC-Abfrage ab Shanghai über die Raten-API von Navo 32 Angebote nach Los Angeles zwischen USD 6.215 und 15.114 (25 live und 7 indikativ, wie die API sie kennzeichnet) und 29 nach Rotterdam zwischen USD 2.560 und 6.000 (22 live und 7 indikativ). Die meisten sind Seefracht von Hafen zu Hafen, ohne lokale Kosten. Sie sind ein Baustein für einen CFR-Preis, nicht der Preis selbst. Der Leistungsumfang unterscheidet sich: Manche Angebote enthalten Kosten am Zielort oder die Zustellung bis zur Tür. In jeder Abfrage weist ein Angebotshinweis darauf hin, dass die Versicherung ausgeschlossen ist. Ein CIF-Preis für dieselbe Relation enthält zusätzlich eine Police über mindestens 110 % des Vertragspreises.
Bei Containern gibt es einen Vorbehalt. Das Beispiel-Flussdiagramm der ICC, das sie selbst nur als Ausgangspunkt bezeichnet, leitet Container- oder multimodale Sendungen zu CPT oder CIP und reserviert CFR und CIF für traditionelle Massengüter, die an Bord eines Schiffes gehoben werden. Fragen Sie bei Containerladung, ob CIP besser zum Geschäft passt.
Starten Sie für die Entscheidung zwischen CIF und CFR bei den Seefrachtraten auf Relationen mit Ursprung in Asien und lesen Sie dann, was die Standardklauseln zu Verspätungen sagen, bevor Sie festlegen, wofür die Police einstehen muss.
Formulieren Sie die Regel mit dem benannten Hafen und der Version, zum Beispiel „CIF Rotterdam, Incoterms 2020“. Fordern Sie das Zertifikat an, bevor das Schiff ausläuft, und verfolgen Sie dann den Container bis zum Löschhafen.
Häufige Fragen
Welchen Versicherungsnachweis schuldet ein CIF-Verkäufer dem Käufer?
Der CIF-Verkäufer übergibt dem Käufer die Police oder ein Zertifikat. Der Käufer braucht dieses Dokument für eine Schadenmeldung. Prüfen Sie daher praktisch vor dem Auslaufen des Schiffes, ob es die richtige Währung, die Summe von 110 % und die Reise nennt.
Kann ein CIF-Käufer vom Verkäufer einen weiteren Schutz als die Clauses (C) verlangen?
Ja, sofern die Deckung verfügbar ist. Eine Gegenüberstellung der beiden Klauseln besagt, dass der Verkäufer auf Verlangen und Kosten des Käufers einen weiteren Schutz wie die Clauses (A) oder (B) oder eine Kriegs- oder Streikdeckung ergänzt. Eine andere Erläuterung rät Parteien, die ein höheres Niveau als die Clauses (C) wollen, es im Kaufvertrag festzuhalten. Vereinbaren Sie es also dort vor der Verschiffung.
Was ist der praktische Unterschied zwischen den Clauses (C) und den Clauses (A)?
Eine akademische Übersicht von 2024 zur Versicherung in den Incoterms 2020 erklärt, dass die Clauses (A) Verlust oder Schaden aus allen Gefahren decken, sofern kein Ausschluss greift, während (B) und (C) nur Schäden durch aufgeführte Gefahren decken, wobei (C) die kürzere Liste hat. Unter (A) muss der Versicherte nur zeigen, dass der Verlust aus einer versicherten Gefahr stammt. Unter (B) oder (C) muss er beweisen, welche benannte Gefahr ihn verursacht hat.