





















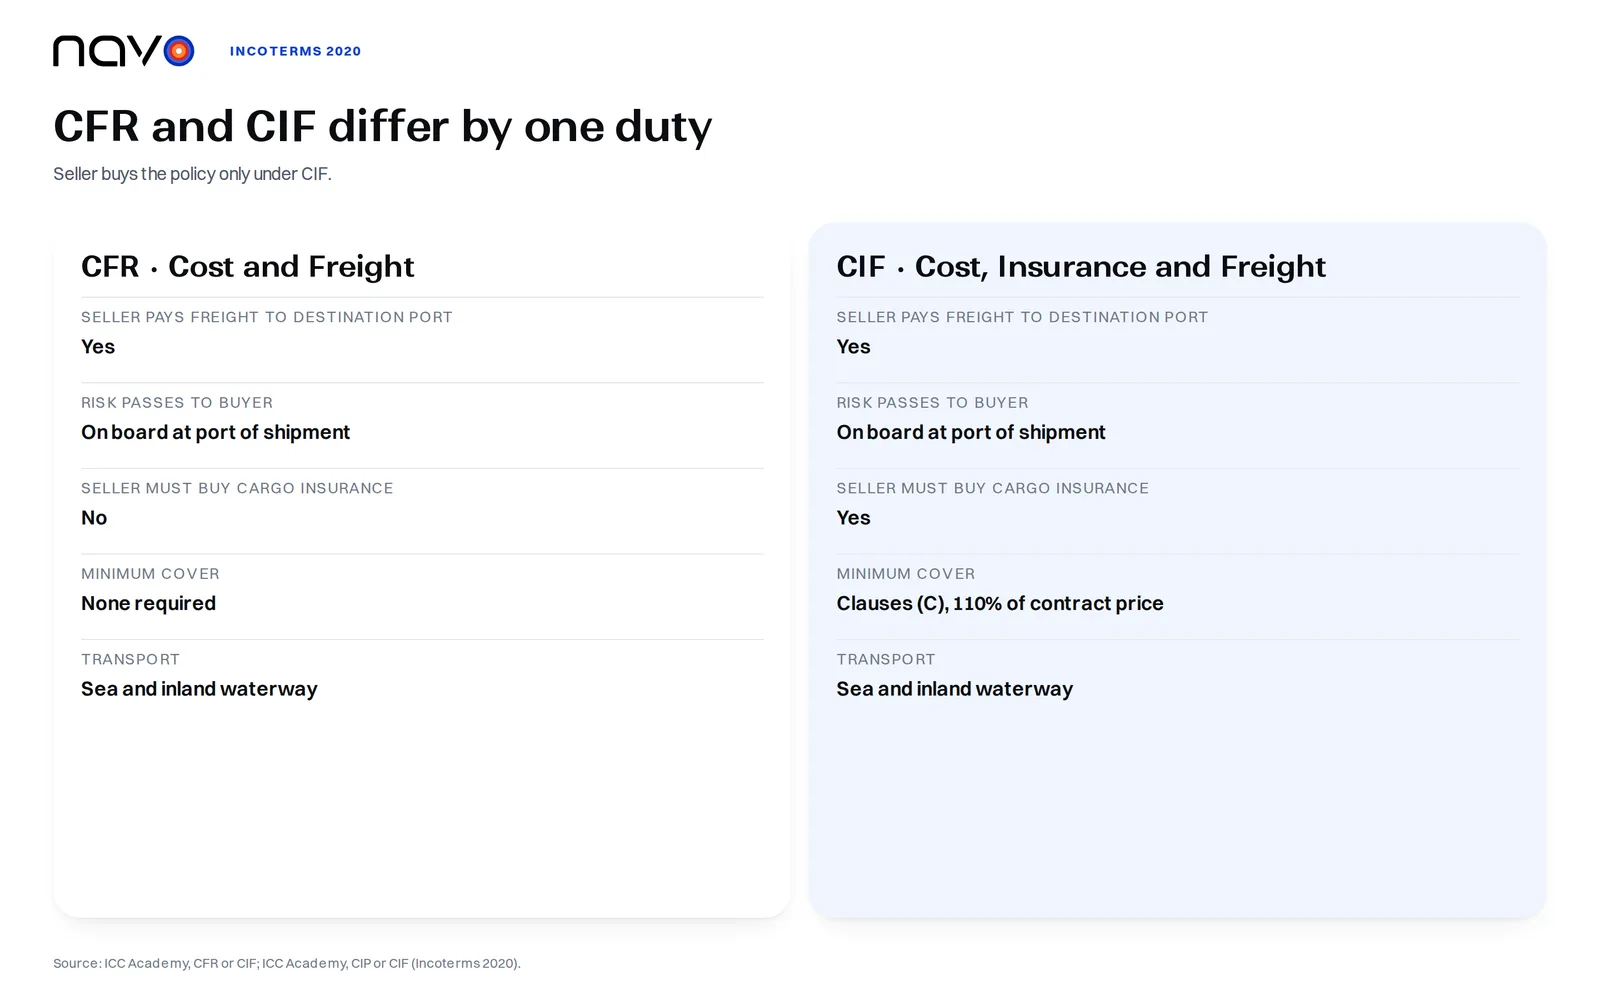
Μια προσφορά CFR ορίζει τον πωλητή ως το μέρος που πληρώνει τον ναύλο μέχρι το λιμάνι προορισμού. Η σύγκριση CFR και CIF της ICC Academy θέτει τον πωλητή υπεύθυνο για το κόστος και τον ναύλο ως το λιμάνι προορισμού, μόνο για θαλάσσια και εσωτερική πλωτή μεταφορά. Ο κίνδυνος είναι ξεχωριστό ζήτημα και, και στους δύο όρους, περνά στον αγοραστή μόλις τα εμπορεύματα φορτωθούν στο πλοίο στο λιμάνι φόρτωσης. Η επιλογή ανάμεσα σε CIF και CFR καταλήγει σε ένα μόνο καθήκον, το ασφαλιστήριο φορτίου. Αν θέλετε να το κανονίσει ο πωλητής, προσφέρετε CIF. Αν έχετε δική σας κάλυψη, το CFR σάς γλιτώνει από ένα δεύτερο ασφαλιστήριο.
26 Μαρτίου 2024: ένα πλοίο χάνει την ισχύ του
Το Dali έχασε ισχύ και χτύπησε τη γέφυρα Francis Scott Key στη Βαλτιμόρη. Έξι άνδρες πέθαναν και το πλοίο έμεινε σφηνωμένο στα συντρίμμια, αναφέρει η Baltimore Sun.
Μόλις ένας πωλητής CFR ή CIF φορτώσει τα εμπορεύματα, ο κίνδυνος της μεταφοράς ανήκει στον αγοραστή. Κάποιος οφείλει να έχει ασφαλιστήριο. Από τους δύο αυτούς όρους, μόνο το CIF υποχρεώνει τον πωλητή να αγοράσει ένα. Στο CFR ο πωλητής δεν οφείλει ασφάλιση και, μόνο κατόπιν αιτήματος, με κίνδυνο και έξοδα του αγοραστή, οφείλει τις πληροφορίες που χρειάζεται ο αγοραστής για να την αγοράσει, όπως περιγράφει μια αντιπαραβολή των δύο όρων. Στο CIF ο πωλητής πρέπει, εκτός αν συμφωνηθεί διαφορετικά, να την αγοράσει, τουλάχιστον με Institute Cargo Clauses (C), για τουλάχιστον 110% της τιμής της σύμβασης στο νόμισμα της σύμβασης, από την παράδοση έως τουλάχιστον το λιμάνι προορισμού που ορίζεται.
Απρίλιος 2024: τι ζητά η γενική αβαρία από τους ιδιοκτήτες φορτίου
Τον Απρίλιο του 2024 οι ιδιοκτήτες του Dali κήρυξαν γενική αβαρία, σύμφωνα με ένα ενημερωτικό δελτίο της Maritime Law Association of Australia and New Zealand. Οι ιδιοκτήτες φορτίου μπορεί να κληθούν να μοιραστούν με τον εφοπλιστή το κόστος τεράστιων επιχειρήσεων διάσωσης, όπως εξήγησε η Sun. Στις 21 Ιουνίου 2024 ο διακανονιστής όρισε το ποσοστό του Dali στο 55% και, σύμφωνα με το δελτίο, οι ιδιοκτήτες έπρεπε να συνεισφέρουν το 55% της αξίας του φορτίου τους για να το παραλάβουν.
Η κατανομή είναι αργή. Τον Απρίλιο του 2024 ο δικηγόρος James Turner KC των Quadrant Chambers είπε στη Lloyd’s List, σε αντίγραφο στον ιστότοπο της Kuehne+Nagel ότι ένας διακανονιστής αβαριών θα χρειαζόταν στις περισσότερες περιπτώσεις αρκετά χρόνια για να υπολογίσει το μερίδιο κάθε ιδιοκτήτη, και ότι θα ζητηθεί από τους ιδιοκτήτες φορτίου εγγυητική πριν από την παράδοση του φορτίου τους. Η Lloyd’s List έκρινε πιθανό ότι η εγγύηση θα προέλθει από τους ασφαλιστές φορτίου, που είναι πολύ λιγότεροι από τους ιδιοκτήτες φορτίου, για το πλοίο των 9.900 teu.
Οι πηγές δεν αναφέρουν ποιος Incoterm βρισκόταν πίσω από οποιοδήποτε κοντέινερ του Dali. Η Avalon Risk Management ανέφερε σε ανακοίνωση της 4ης Απριλίου 2024, πριν από την κήρυξη, ότι αν κηρυχθεί γενική αβαρία, οι αξιώσεις πρέπει να απευθύνονται στον ασφαλιστή του φορτίου, και ότι χωρίς ασφάλιση φορτίου οι φορτωτές θα πρέπει να καταθέσουν μετρητά ως εγγύηση για να παραλάβουν το φορτίο τους. Στο CFR κανείς δεν υποχρεούται να ασφαλίσει και ο αγοραστής, που φέρει τον κίνδυνο από τη φόρτωση, συνήθως κανονίζει την ασφάλιση φορτίου.
Σημασία έχει και το επίπεδο του ασφαλιστηρίου. Οι Clauses (C) είναι η ελάχιστη κάλυψη, σύμφωνα με την ICC Academy. Οι Incoterms 2020 ανέβασαν το CIP στις Clauses (A) και άφησαν το CIF στις (C).
Τι αφήνουν έξω οι τιμές ναύλων
Στις 16 Νοεμβρίου 2026 μια αναζήτηση 40HC από τη Σαγκάη στο API τιμών της Navo επέστρεψε 32 προσφορές προς το Λος Άντζελες από 6.215 έως 15.114 USD (25 ζωντανές και 7 ενδεικτικές, όπως τις χαρακτηρίζει το API) και 29 προς το Ρότερνταμ από 2.560 έως 6.000 USD (22 ζωντανές και 7 ενδεικτικές). Οι περισσότερες αφορούν θαλάσσιο ναύλο από λιμάνι σε λιμάνι, χωρίς τοπικές χρεώσεις. Είναι δεδομένο εισόδου για μια τιμή CFR, όχι η ίδια η τιμή. Το εύρος των υπηρεσιών διαφέρει: ορισμένες προσφορές προσθέτουν χρεώσεις προορισμού ή παράδοση στην πόρτα. Σε κάθε αναζήτηση μια σημείωση της προσφοράς λέει ότι η ασφάλιση εξαιρείται. Μια τιμή CIF για την ίδια γραμμή προσθέτει ένα ασφαλιστήριο που καλύπτει τουλάχιστον το 110% της τιμής της σύμβασης.
Τα κοντέινερ προσθέτουν μια επιφύλαξη. Το δείγμα διαγράμματος ροής της ICC, που το ίδιο χαρακτηρίζει μόνο αφετηρία, κατευθύνει τις εμπορευματοκιβωτιοποιημένες ή πολυτροπικές αποστολές σε CPT ή CIP και κρατά τα CFR και CIF για παραδοσιακά εμπορεύματα που ανυψώνονται στο κατάστρωμα πλοίου. Για φορτίο σε κοντέινερ, ρωτήστε αν το CIP ταιριάζει καλύτερα στη συμφωνία.
Για μια απόφαση CIF vs CFR, ξεκινήστε από τα ναύλα θαλάσσιων μεταφορών σε γραμμές με αφετηρία την Ασία και μετά διαβάστε τι λένε οι τυπικές ρήτρες φορτίου για τις καθυστερήσεις πριν αποφασίσετε για τι πρέπει να ευθύνεται το ασφαλιστήριο.
Γράψτε τον κανόνα με το λιμάνι και την έκδοση, για παράδειγμα «CIF Rotterdam, Incoterms 2020». Ζητήστε το πιστοποιητικό πριν αναχωρήσει το πλοίο και μετά παρακολουθήστε το κοντέινερ μέχρι το λιμάνι εκφόρτωσης.
Συχνές ερωτήσεις
Ποια απόδειξη ασφάλισης οφείλει ο πωλητής CIF στον αγοραστή;
Ο πωλητής CIF παραδίδει στον αγοραστή το ασφαλιστήριο ή ένα πιστοποιητικό. Ο αγοραστής χρειάζεται αυτό το έγγραφο για να αποζημιωθεί, οπότε, ως πρακτικό βήμα, ελέγξτε ότι αναγράφει το σωστό νόμισμα, το ποσό του 110% και το ταξίδι πριν αναχωρήσει το πλοίο.
Μπορεί ένας αγοραστής CIF να ζητήσει από τον πωλητή ευρύτερη κάλυψη από τις Clauses (C);
Ναι, όταν η κάλυψη είναι διαθέσιμη. Μια σύγκριση των δύο όρων αναφέρει ότι, κατόπιν αιτήματος και με έξοδα του αγοραστή, ο πωλητής προσθέτει ευρύτερη κάλυψη, όπως Clauses (A) ή (B), ή κάλυψη πολέμου ή απεργιών. Ένα ξεχωριστό επεξηγηματικό κείμενο συμβουλεύει ότι τα μέρη που θέλουν υψηλότερο επίπεδο από τις Clauses (C) πρέπει να το γράψουν στη σύμβαση πώλησης, οπότε συμφωνήστε το εκεί πριν από την αποστολή.
Ποια είναι η πρακτική διαφορά ανάμεσα στις Clauses (C) και τις Clauses (A);
Μια ακαδημαϊκή ανασκόπηση του 2024 για την ασφάλιση στους Incoterms 2020 εξηγεί ότι οι Clauses (A) καλύπτουν απώλεια ή ζημιά από όλους τους κινδύνους, εκτός αν ισχύει κάποια εξαίρεση, ενώ οι (B) και (C) καλύπτουν μόνο ζημιά που προκλήθηκε από κινδύνους που αναφέρονται σε κατάλογο, με τον κατάλογο των (C) να είναι ο συντομότερος. Στις (A) ο ασφαλισμένος χρειάζεται μόνο να δείξει ότι η απώλεια προήλθε από ασφαλισμένο κίνδυνο. Στις (B) ή (C) ο ασφαλισμένος πρέπει να αποδείξει ποιος από τους κινδύνους που κατονομάζονται την προκάλεσε.