





















Trong khảo sát năm 2023 của Ngân hàng Phát triển Châu Á (ADB), các ngân hàng nêu lý do từ chối hồ sơ là nhận định rủi ro quốc gia cao, thiếu tài sản bảo đảm, chứng từ trình bày kém và những lo ngại về nhận biết khách hàng (KYC). Cũng khảo sát này ước tính khoảng cách tài trợ thương mại toàn cầu năm 2022 ở mức $2.5 trillion, khoảng 10% thương mại hàng hóa toàn cầu, và báo cáo tóm tắt tháng 12 năm 2025 của ADB cho biết mức này vẫn giữ nguyên.
Vì sao hồ sơ bị từ chối
Khoảng 20% ngân hàng trong khảo sát của ADB cho biết một số hồ sơ tài trợ thương mại đã bị từ chối trong năm 2022. Trong biểu đồ trả lời của các ngân hàng, “các lý do khác” là phần lớn nhất với 30%. Các lý do được nêu tên (danh sách chưa đầy đủ) gồm: quốc gia bị coi là quá rủi ro so với khẩu vị rủi ro của ngân hàng (11%), doanh nghiệp vừa và nhỏ (SME) không có tài sản bảo đảm, rủi ro tín dụng cao hoặc lý do khác (10%), tài sản bảo đảm không đủ (7%), và hồ sơ trình bày kém, thiếu thông tin (6%). Chứng từ chỉ là một lý do trong nhiều lý do, và biểu đồ không xếp chúng trên tài sản bảo đảm hay rủi ro quốc gia.
Các doanh nghiệp vừa và nhỏ (SME) gửi 38% số hồ sơ ngân hàng nhận được năm 2022 và chịu 45% số vụ từ chối.
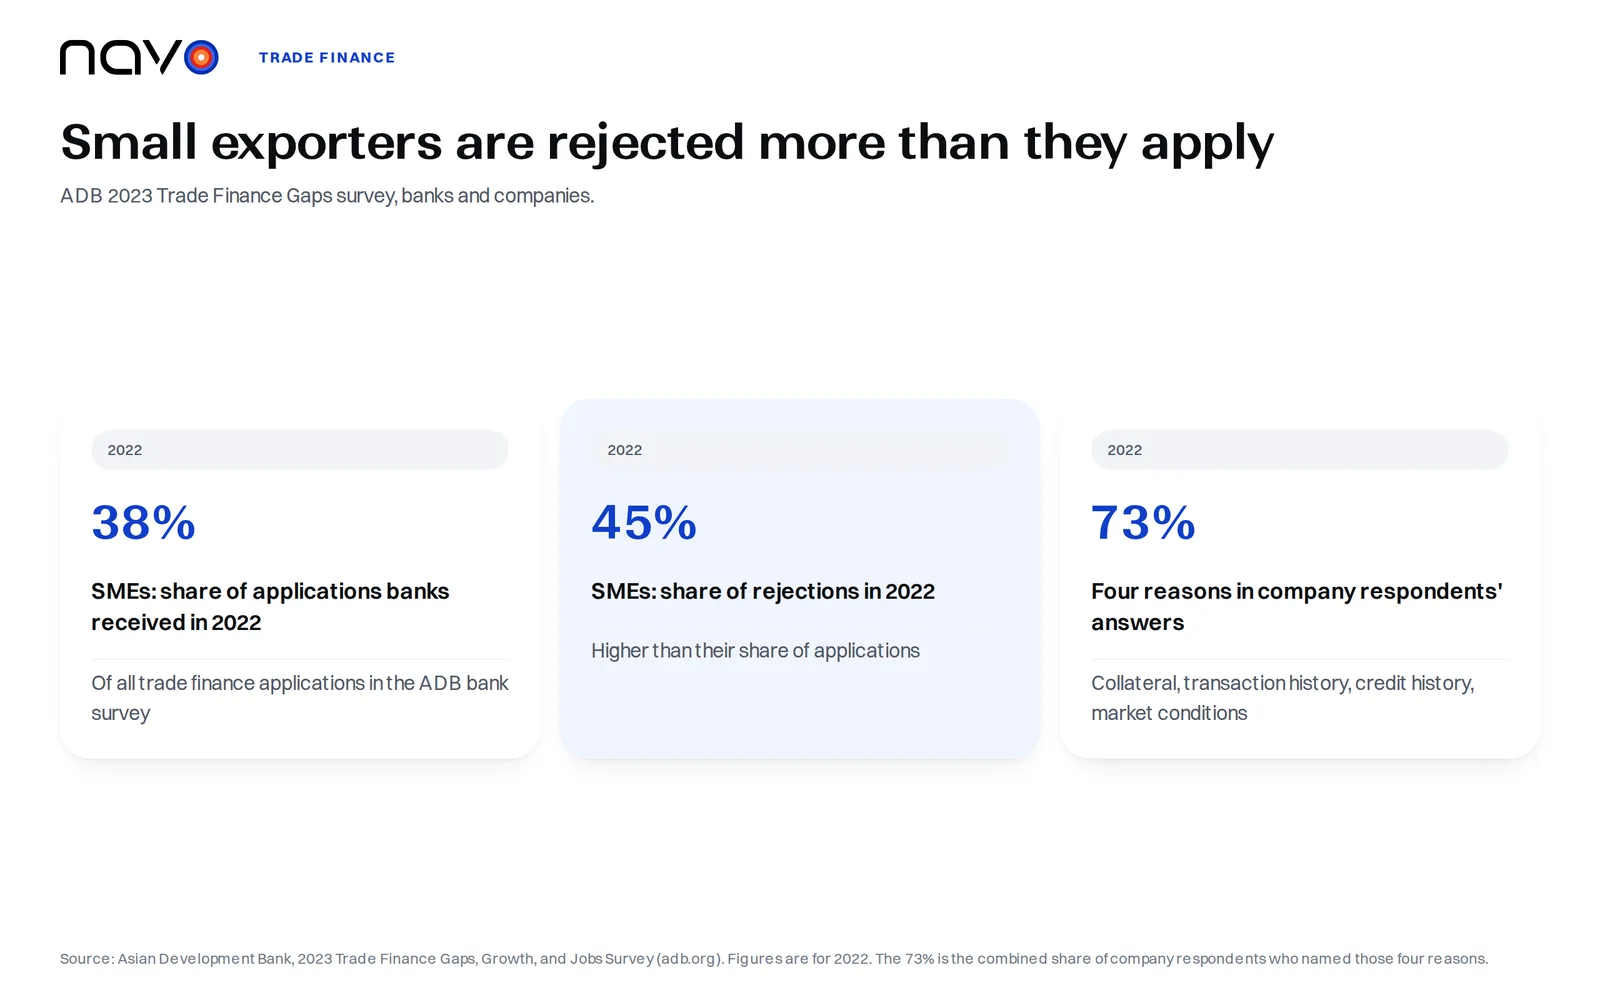
Các doanh nghiệp mô tả khác đi. Trong khảo sát doanh nghiệp của ADB, bốn yếu tố cộng lại chiếm 73% lý do từ chối mà doanh nghiệp được hỏi nêu ra: thiếu tài sản bảo đảm mà bên cho vay yêu cầu, thiếu lịch sử giao dịch hoặc quan hệ lâu dài với nhân viên ngân hàng, lịch sử tín dụng hoặc hiệu quả hoạt động chưa đủ, và điều kiện thị trường bất lợi. Riêng tài sản bảo đảm là 22%. ADB cho rằng nhận định của doanh nghiệp chỉ phù hợp một phần với những gì ngân hàng báo cáo, và doanh nghiệp có thể còn dư địa cải thiện những vấn đề nội bộ nằm trong tầm kiểm soát của mình, cụ thể là hiểu biết tài chính, khả năng trình bày đề xuất tài trợ đủ điều kiện vay, và chủ động hỗ trợ các yêu cầu thẩm định và KYC.
Thông cáo tháng 1 năm 2026 của ADB về khảo sát mới hơn cho thấy tỷ lệ từ chối với SME (41%) đã giảm xuống gần bằng mức của các tập đoàn lớn và vốn hóa trung bình (40%), dù điều này cần nghiên cứu thêm.
Nhà xuất khẩu và nhà nhập khẩu muốn điều trái ngược
U.S. International Trade Administration nêu mâu thuẫn này bằng một câu cho mỗi bên. Với nhà xuất khẩu, mọi giao dịch bán hàng chỉ là quà tặng cho đến khi nhận được tiền, nên họ muốn có tiền càng sớm càng tốt. Với nhà nhập khẩu, mọi khoản thanh toán chỉ là tiền biếu tặng cho đến khi nhận được hàng, nên họ muốn có hàng trước và trì hoãn thanh toán, tốt nhất là đến khi hàng đã bán lại. Cơ quan này liệt kê năm phương thức thanh toán chính trong giao dịch quốc tế: trả tiền trước, thư tín dụng, nhờ thu chứng từ, tài khoản mở và ký gửi.
Trả tiền trước loại bỏ rủi ro tín dụng của nhà xuất khẩu. Đây cũng là lựa chọn kém hấp dẫn nhất với người mua, và nhà xuất khẩu nhất quyết chỉ bán theo cách này có thể thua các đối thủ đưa ra điều kiện tốt hơn. Tài khoản mở nằm ở đầu kia: hàng được gửi đi và giao trước hạn thanh toán, khiến đây là một trong những lựa chọn rủi ro cao nhất cho nhà xuất khẩu. Nhà xuất khẩu định giá một lô hàng theo các điều kiện thanh toán này có thể bắt đầu từ giá cước biển giao ngay theo hãng tàu để xem chặng vận chuyển tốn bao nhiêu.
Thư tín dụng thanh toán theo chứng từ
Thư tín dụng là cam kết theo hợp đồng của ngân hàng bên mua nước ngoài sẽ thanh toán khi nhà xuất khẩu giao hàng và xuất trình chứng từ yêu cầu cho ngân hàng của nhà xuất khẩu, theo định nghĩa trên trang thư tín dụng của ITA. Nhà xuất khẩu có bảo đảm thanh toán, còn nhà nhập khẩu có điều kiện thanh toán hợp lý. Hướng dẫn về các phương thức thanh toán coi công cụ này hữu ích khi khó có được thông tin tín dụng đáng tin cậy về người mua nước ngoài và nhà xuất khẩu tin tưởng ngân hàng của người mua.
Phép thử của ngân hàng được ghi ngay trong thư tín dụng. Thanh toán được thực hiện nếu các điều khoản và điều kiện nêu trong thư tín dụng được đáp ứng, và điều đó được xác minh qua việc xuất trình đầy đủ chứng từ yêu cầu.
Qingdao: tranh chấp biên lai kho tại tòa án
Cho vay dựa trên giấy tờ giả định rằng giấy tờ đại diện cho hàng hóa thật. Qingdao là một vụ việc có tài liệu ghi lại, trong đó giả định này được thử thách tại tòa. Cuối tháng 5 năm 2014, xuất hiện bằng chứng về một vụ gian lận lớn liên quan đến kim loại lẽ ra được lưu trong các kho ở Qingdao và Penglai, Trung Quốc. Tòa Commercial Court của Anh ghi nhận điều này trong bản án Mercuria v Citibank, tuyên ngày 22 tháng 5 năm 2015, và nói thêm rằng các cuộc điều tra đang tiếp diễn, có vẻ lượng kim loại đáng kể có thể đã mất khỏi kho hoặc bị cầm cố nhiều lần. Tại Penglai, Citi được cho là nắm giữ kim loại theo năm biên lai kho (warehouse receipt) đại diện cho khoảng 20,000 tonnes nhôm. Ngày 4 tháng 6 năm 2014, Citi được thông báo rằng đợt kiểm kê tuần trước chỉ thấy 16,000 tonnes tại cảng.
Các thương vụ này là giao dịch repo, không phải thư tín dụng. Citi phản tố khoảng US$271 million cho giá kim loại trong các giao dịch bán kỳ hạn và lập luận rằng mình đã làm tròn nghĩa vụ giao hàng bằng cách xuất trình các biên lai kho ký hậu để trống (endorsed in blank). Thẩm phán không đồng ý ở điểm này: việc Citi xuất trình các biên lai kho đã ký hậu không phải là giao hàng hợp lệ kim loại cho Mercuria theo mục đích của các Master Agreements, nên Citi không được quyền có phán quyết về giá chưa trả của số kim loại đó. Cũng bản án này kết luận rằng các thông báo Citi gửi cho Mercuria là hợp lệ và Mercuria đang liên tục vi phạm nghĩa vụ thanh toán, tuy nhiên tại thời điểm đó Citi vẫn không được quyền đòi thanh toán giá kim loại.
Công ty luật HFW, bình luận về bản án, cho rằng nó minh họa những khó khăn mà một thỏa thuận tưởng chừng thông thường có thể gây ra khi đổ vỡ, và không mang tính quyết định với những bên khác vướng vào vụ Qingdao.
Bảo lãnh của chính phủ cho khoản vay đằng sau xuất khẩu
Export-Import Bank of the United States mô tả Bảo lãnh Khoản vay Vốn lưu động trên trang Get Financing: với doanh nghiệp hoạt động ít nhất một năm, EXIM làm việc với bên cho vay tư nhân và bảo lãnh gốc và lãi cho 90% các khoản phải thu liên quan đến xuất khẩu và 75% hàng tồn kho liên quan đến xuất khẩu. EXIM cho biết họ đứng sau khoản vay của ngân hàng và tăng khả năng vay của bên đi vay.
Câu hỏi thường gặp
Thư tín dụng có bảo vệ cả người mua lẫn nhà xuất khẩu không?
Có. U.S. International Trade Administration cho biết thư tín dụng cũng bảo vệ người mua, vì không phát sinh nghĩa vụ thanh toán cho đến khi hàng được gửi đi đúng như cam kết.
Ký gửi (consignment) trong xuất khẩu là gì?
Ký gửi là một biến thể của tài khoản mở, trong đó nhà xuất khẩu chỉ được trả tiền sau khi nhà phân phối nước ngoài bán hàng cho khách hàng cuối. Đến lúc đó nhà xuất khẩu vẫn giữ quyền sở hữu. ITA gọi phương thức này là rất rủi ro vì không có khoản thanh toán nào được bảo đảm.
Nhờ thu chứng từ có xác minh chứng từ của người mua như thư tín dụng không?
Không. ITA cho biết nhờ thu chứng từ không có quy trình xác minh và chỉ có quyền truy đòi hạn chế nếu người mua không trả tiền, dù các ngân hàng đóng vai trò hỗ trợ. Phương thức này nhìn chung rẻ hơn thư tín dụng.