





















Dans l’enquête 2023 de la Banque asiatique de développement (ADB), les banques ont cité comme motifs de refus la perception d’un risque pays élevé, l’absence de garanties, des documents mal présentés et des préoccupations liées à la connaissance du client (KYC). La même enquête estimait l’écart mondial de financement du commerce à $2.5 billions en 2022, soit environ 10% du commerce mondial de marchandises, et la note de décembre 2025 de l’ADB indique qu’il reste à ce niveau.
Pourquoi les demandes échouent
Environ 20% des banques de l’enquête de l’ADB ont déclaré que certaines demandes de financement du commerce avaient été refusées en 2022. Dans le graphique des réponses des banques, « autres raisons » constituait la plus grande part, avec 30%. Parmi les motifs nommés (liste non exhaustive) figuraient un pays jugé trop risqué au regard de l’appétit de la banque (11%), une PME sans garanties, à risque de crédit élevé ou pour une autre raison (10%), des garanties insuffisantes (7%) et une demande mal présentée, avec trop peu d’informations (6%). Les documents sont un motif parmi d’autres, et le graphique ne les classe pas au-dessus des garanties ni du risque pays.
Les petites et moyennes entreprises (PME) ont déposé 38% des demandes reçues par les banques en 2022 et ont subi 45% des refus.
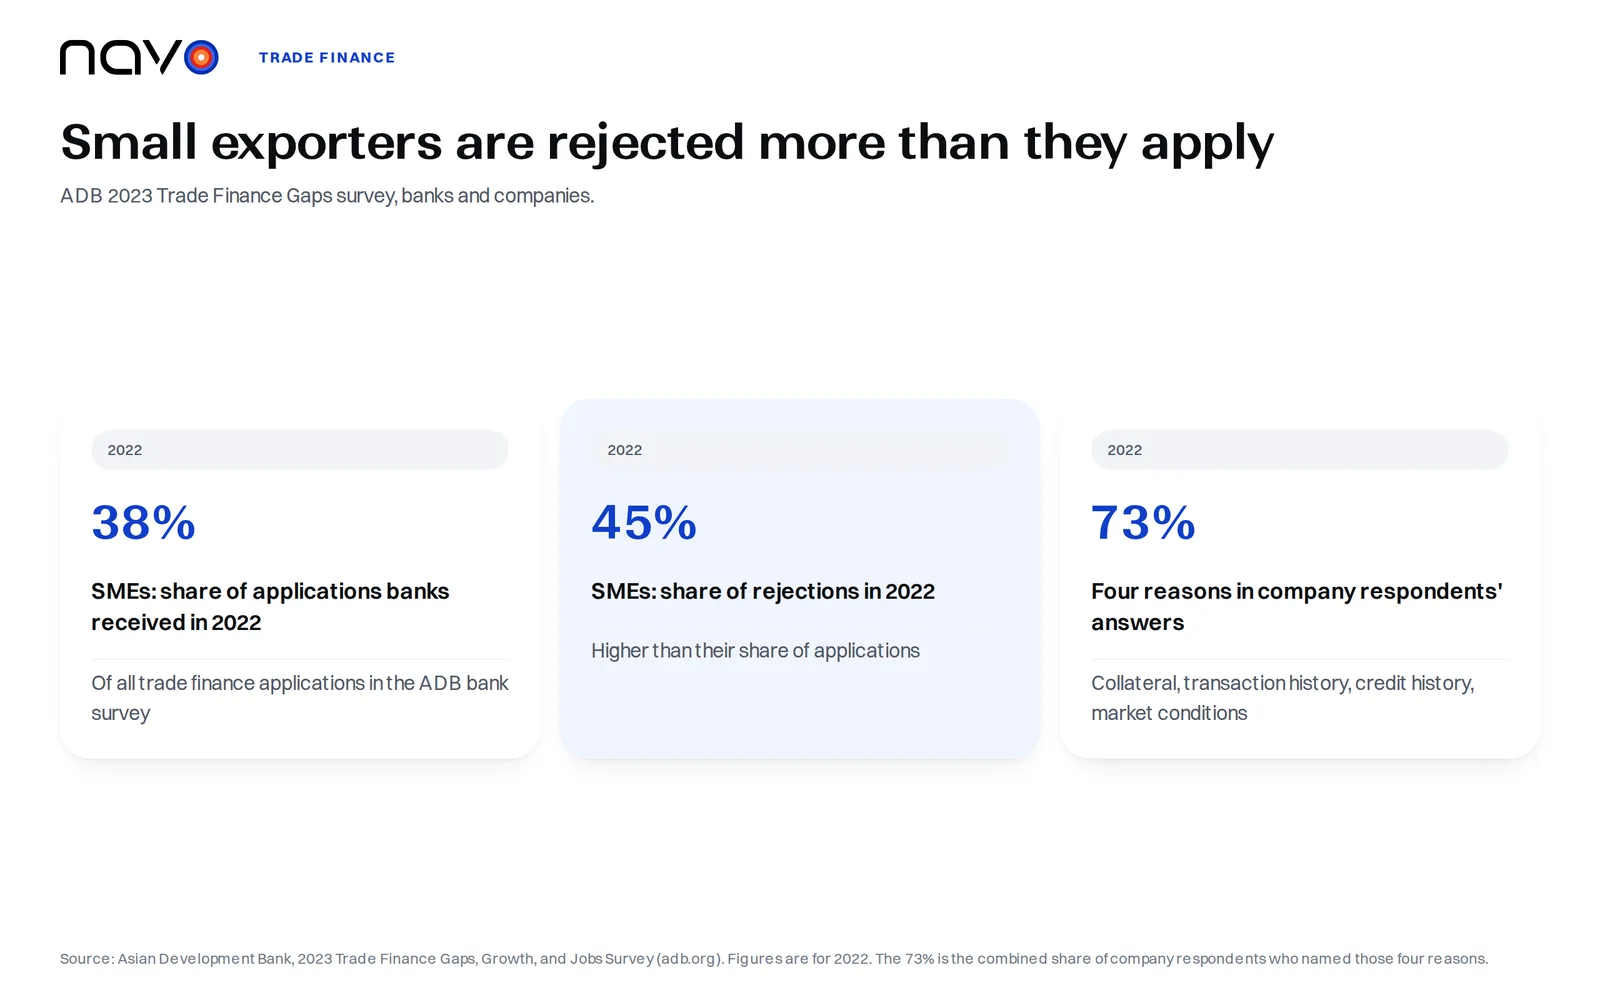
Les entreprises le décrivent autrement. Dans l’enquête de l’ADB auprès des entreprises, quatre facteurs réunis représentaient 73% des raisons de refus citées par les entreprises interrogées : le manque de garanties exigées par les prêteurs, l’absence d’historique de transactions ou de relations durables avec les banquiers, un historique de crédit ou de performance insuffisant et des conditions de marché défavorables. Les garanties à elles seules comptaient pour 22%. L’ADB précise que la perception des entreprises ne correspond que partiellement à ce que déclarent les banques, et que les entreprises ont peut-être une marge de progression sur des questions internes qui dépendent d’elles, qu’elle désigne ainsi : la culture financière, la capacité à présenter des propositions de financement bancables, et l’aide proactive pour la diligence raisonnable et les exigences de KYC.
Le communiqué de janvier 2026 de l’ADB sur sa nouvelle enquête suggère que le taux de refus des PME (41%) a baissé jusqu’à un niveau quasi identique à celui des grandes et moyennes entreprises (40%), même si cela demande davantage de recherches.
L’exportateur et l’importateur veulent des choses opposées
L’U.S. International Trade Administration résume le conflit en une phrase pour chacun. Pour les exportateurs, toute vente est un cadeau tant que le paiement n’est pas reçu, d’où l’envie d’être payé le plus tôt possible. Pour les importateurs, tout paiement est un don tant que les marchandises ne sont pas reçues, d’où l’envie de recevoir d’abord les marchandises et de retarder le paiement, de préférence jusqu’à leur revente. L’agence recense cinq modes de paiement principaux dans les transactions internationales : paiement à l’avance, crédits documentaires, remises documentaires, compte ouvert et consignation.
Le paiement à l’avance supprime le risque de crédit de l’exportateur. C’est aussi l’option la moins attrayante pour l’acheteur, et un exportateur qui l’impose comme seule façon de vendre peut perdre face à des concurrents proposant de meilleures conditions. Le compte ouvert se trouve à l’autre extrémité : les marchandises sont expédiées et livrées avant l’échéance du paiement, ce qui en fait l’une des options les plus risquées pour l’exportateur. Un exportateur qui chiffre une expédition selon ces conditions de paiement peut partir des taux spot maritimes par transporteur pour voir ce que coûte le tronçon de fret.
Un crédit documentaire paie sur présentation de documents
Un crédit documentaire est un engagement contractuel de la banque de l’acheteur étranger de payer dès que l’exportateur expédie les marchandises et présente les documents requis à la banque de l’exportateur, selon la définition de la page de l’ITA sur le crédit documentaire. L’exportateur obtient une garantie de paiement, et l’importateur des conditions de paiement raisonnables. Le guide des modes de paiement juge l’instrument utile lorsqu’il est difficile d’obtenir des informations de crédit fiables sur un acheteur étranger et que l’exportateur fait confiance à la banque de l’acheteur.
Le critère de la banque est inscrit dans le crédit. Le paiement est effectué à condition que les termes et conditions stipulés dans le crédit documentaire aient été respectés, ce qui est vérifié par la présentation de tous les documents requis.
Qingdao : un litige sur des récépissés d’entrepôt devant les tribunaux
Prêter contre du papier suppose que le papier représente des marchandises réelles. Qingdao est un cas documenté où cette hypothèse a été mise à l’épreuve devant un tribunal. Fin mai 2014, des éléments ont révélé une fraude importante portant sur du métal censé être stocké dans des entrepôts à Qingdao et à Penglai, en Chine. La Commercial Court anglaise l’a consigné dans son jugement Mercuria v Citibank, rendu le 22 mai 2015, en ajoutant que les enquêtes se poursuivaient et qu’il semblait que des quantités substantielles de métal pouvaient manquer dans les entrepôts ou avoir été données en garantie plus d’une fois. À Penglai, Citi détenait censément du métal au titre de cinq récépissés d’entrepôt représentant environ 20 000 tonnes d’aluminium. Le 4 juin 2014, elle a appris qu’un contrôle des stocks effectué la semaine précédente n’avait trouvé que 16 000 tonnes présentes dans le port.
Les opérations étaient des pensions livrées (repo) et non des crédits documentaires. Citi a formé une demande reconventionnelle d’environ US$271 millions pour le prix du métal dans les ventes à terme et soutenu qu’elle avait rempli son obligation de livraison en remettant des récépissés d’entrepôt endossés en blanc. Le juge n’a pas suivi sur ce point : la remise par Citi de récépissés d’entrepôt endossés ne constituait pas une bonne livraison du métal à Mercuria au sens des Master Agreements, de sorte que Citi n’avait pas droit à un jugement pour le prix impayé de ce métal. Le même jugement a retenu que les notifications adressées par Citi à Mercuria étaient valables et que Mercuria manquait de façon continue à ses obligations de paiement, mais que Citi n’avait pas droit, à ce stade, au paiement du prix du métal.
Le cabinet d’avocats HFW, commentant le jugement, a indiqué qu’il illustre les difficultés auxquelles peut conduire un montage apparemment banal lorsqu’il se défait, et qu’il n’est pas déterminant pour les autres parties touchées par l’affaire Qingdao.
Une garantie publique pour le prêt qui finance l’exportation
L’Export-Import Bank of the United States décrit sa Working Capital Loan Guarantee sur sa page Get Financing : pour une entreprise existant depuis au moins un an, EXIM travaille avec le prêteur privé et garantit le principal et les intérêts à hauteur de 90% des créances liées à l’exportation et de 75% des stocks liés à l’exportation. EXIM affirme qu’elle soutient le prêt de la banque et accroît la capacité d’emprunt de l’emprunteur.
Questions fréquentes
Un crédit documentaire protège-t-il l'acheteur autant que l'exportateur ?
Oui. L'U.S. International Trade Administration indique qu'un crédit documentaire protège aussi l'acheteur, car aucune obligation de paiement n'apparaît tant que les marchandises n'ont pas été expédiées comme promis.
Qu'est-ce que la consignation dans l'exportation ?
La consignation est une variante du compte ouvert dans laquelle l'exportateur n'est payé qu'une fois que le distributeur étranger a vendu les marchandises au client final. L'exportateur conserve la propriété jusque-là. L'ITA juge cette méthode très risquée, car aucun paiement n'est garanti.
Une remise documentaire vérifie-t-elle les documents de l'acheteur comme un crédit documentaire ?
Non. L'ITA indique que les remises documentaires n'offrent aucun processus de vérification et qu'un recours limité si l'acheteur ne paie pas, même si les banques jouent un rôle de facilitateur. Elles sont généralement moins chères que les crédits documentaires.