





















В опитуванні 2023 року Asian Development Bank банки назвали причинами відхилення заявок сприйнятий високий ризик країни, брак забезпечення, погано підготовлену документацію та побоювання щодо ідентифікації клієнта (KYC). Те саме опитування оцінило глобальну прогалину в торговому фінансуванні в $2.5 трильйона у 2022 році, близько 10% світової торгівлі товарами, а грудневий огляд ADB 2025 року каже, що вона залишається на цьому рівні.
Чому заявки не проходять
Близько 20% банків в опитуванні ADB повідомили, що частину заявок на торгове фінансування у 2022 році було відхилено. На діаграмі відповідей банків найбільшу частку, 30%, мали «інші причини». Серед названих причин (список неповний) були країна, яку вважають надто ризикованою для апетиту банку до ризику (11%), МСП без забезпечення, з високим кредитним ризиком або з іншої причини (10%), недостатнє забезпечення (7%) та погано оформлена заявка з надто малою кількістю інформації (6%). Документи є однією з кількох причин, і діаграма не ставить їх вище за забезпечення чи ризик країни.
Малі та середні підприємства (МСП) подали 38% заявок, які банки отримали у 2022 році, і отримали 45% відмов.
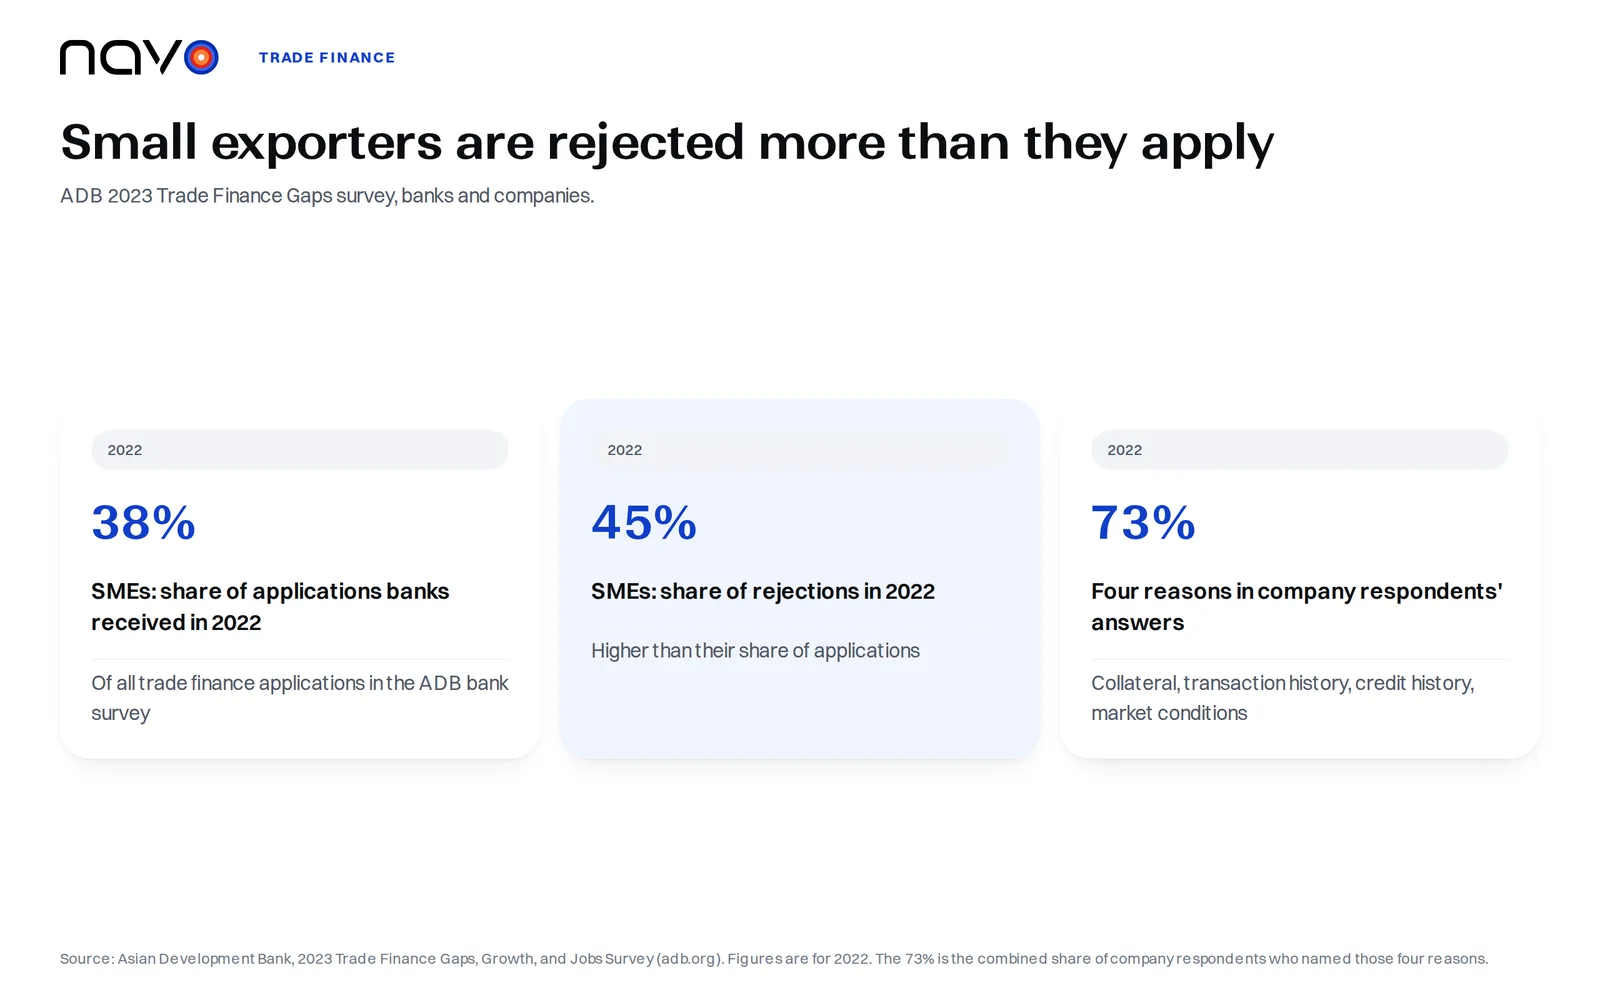
Компанії описують це інакше. В опитуванні ADB серед компаній чотири чинники разом пояснювали 73% причин відмови, названих респондентами: брак забезпечення, якого вимагають кредитори, відсутність історії операцій чи довгих відносин із банкірами, недостатня кредитна історія або історія виконання зобов’язань і несприятливі ринкові умови. Лише забезпечення становило 22%. ADB зазначає, що уявлення компаній лише частково збігаються з тим, про що повідомляють банки, і що компанії можуть попрацювати над внутрішніми питаннями, які вони контролюють: фінансовою грамотністю, умінням подати пропозицію, яку банк може профінансувати, та активною допомогою з due diligence і вимогами KYC.
Прес-реліз ADB за січень 2026 року про новіше опитування дає підстави думати, що частка відмов для МСП (41%) знизилася майже до рівня великих і середніх корпорацій (40%), хоча це потребує додаткових досліджень.
Експортер та імпортер хочуть протилежного
U.S. International Trade Administration описує цей конфлікт одним реченням для кожної сторони. Для експортера будь-який продаж є подарунком, доки він не отримає оплату, тож він хоче грошей якомога раніше. Для імпортера будь-який платіж є пожертвою, доки він не отримає товар, тож він хоче спершу товар, а оплату відкласти, бажано до моменту перепродажу. Агентство називає п’ять основних способів оплати в міжнародних операціях: передоплата, акредитиви, документарне інкасо, відкритий рахунок і консигнація.
Передоплата знімає кредитний ризик експортера. Водночас це найменш привабливий варіант для покупця, і експортер, який наполягає на ній як на єдиному способі продажу, може програти конкурентам із кращими умовами. Відкритий рахунок стоїть на іншому кінці: товар відвантажують і доставляють до настання строку платежу, тому це один із найризикованіших варіантів для експортера. Хто прораховує відправлення за такими умовами оплати, може почати з спотових морських ставок за перевізниками, щоб побачити вартість фрахтової ділянки.
Акредитив платить проти документів
Акредитив є договірним зобов’язанням банку іноземного покупця заплатити, щойно експортер відвантажить товар і подасть потрібні документи своєму банку, як його визначає сторінка ITA про акредитив. Експортер отримує гарантію платежу, а імпортер розумні умови оплати. Посібник зі способів оплати називає цей інструмент корисним, коли важко отримати надійну кредитну інформацію про іноземного покупця, а експортер довіряє його банку.
Критерій банку записано в самому акредитиві. Платіж здійснюється за умови виконання викладених в акредитиві умов, що перевіряється поданням усіх необхідних документів.
Qingdao: спір про складські розписки в суді
Кредитування під папір припускає, що папір відповідає реальному товару. Qingdao є одним із задокументованих випадків, коли це припущення перевіряли в суді. Наприкінці травня 2014 року з’явилися докази значного шахрайства з металом, який нібито зберігався на складах у Qingdao і Penglai в Китаї. Англійський Комерційний суд зафіксував це у рішенні у справі Mercuria v Citibank, ухваленому 22 травня 2015 року, додавши, що розслідування тривають і що, схоже, значної кількості металу на складах може не бути або його могли заставити більше одного разу. У Penglai Citi нібито тримав метал за п’ятьма складськими розписками, що відповідали приблизно 20 000 тонн алюмінію. 4 червня 2014 року йому повідомили, що перевірка запасів попереднього тижня виявила в порту лише 16 000 тонн.
Угоди були репо, а не акредитивами. Citi заявив зустрічний позов приблизно на US$271 мільйон як ціну металу за термінові продажі й стверджував, що виконав обов’язок поставки, передавши складські розписки з бланковим індосаментом. Суддя не погодився з цим: передання Citi індосованих складських розписок не було належною поставкою металу Mercuria для цілей Master Agreements, тому Citi не мав права на рішення про стягнення неоплаченої ціни цього металу. Це саме рішення визнало, що повідомлення, які Citi надіслав Mercuria, були дійсними і що Mercuria тривало порушувала свої платіжні зобов’язання, проте Citi на той момент не мав права на оплату ціни металу.
Юридична фірма HFW, коментуючи рішення, зазначила, що воно ілюструє труднощі, до яких може призвести на вигляд звичайна схема, коли вона розвалюється, і що воно не є остаточним для інших учасників історії з Qingdao.
Державна гарантія за кредитом, що стоїть за експортом
Export-Import Bank of the United States описує свою Working Capital Loan Guarantee на сторінці Get Financing: для бізнесу, якому щонайменше рік, EXIM працює з приватним кредитором і гарантує основну суму та відсотки на 90% експортної дебіторської заборгованості та 75% експортних запасів. EXIM каже, що підтримує кредит банку та збільшує позикову спроможність позичальника.
Часті запитання
Чи захищає акредитив і покупця, а не лише експортера?
Так. U.S. International Trade Administration зазначає, що акредитив захищає і покупця, бо зобов'язання платити не виникає, доки товар не відвантажено, як було обіцяно.
Що таке консигнація в експорті?
Консигнація є різновидом відкритого рахунку, коли експортер отримує оплату лише після того, як іноземний дистриб'ютор продав товар кінцевому клієнтові. До того часу право власності залишається за експортером. ITA називає цей метод дуже ризикованим, бо жодна оплата не гарантована.
Чи перевіряє документарне інкасо документи покупця, як акредитив?
Ні. ITA зазначає, що документарне інкасо не передбачає процесу перевірки і дає лише обмежений захист, якщо покупець не платить, хоча банки виступають посередниками. Зазвичай воно дешевше за акредитиви.