





















Asya Kalkınma Bankası’nın (ADB) 2023 anketinde bankalar, başvuruları reddetme gerekçesi olarak yüksek ülke riski algısını, teminat eksikliğini, kötü hazırlanmış belgeleri ve müşterini tanı (KYC) kaygılarını gösterdi. Aynı anket, küresel ticaret finansmanı açığını 2022’de yaklaşık $2.5 trillion olarak, yani küresel mal ticaretinin yaklaşık %10’u olarak tahmin etti; ADB’nin Aralık 2025 notu ise açığın bu seviyede kaldığını belirtiyor.
Başvurular neden başarısız olur
ADB anketindeki bankaların yaklaşık %20’si, 2022’de bazı ticaret finansmanı başvurularının reddedildiğini söyledi. Anketin banka yanıtları grafiğinde en büyük dilimi %30 ile “diğer nedenler” oluşturuyordu. Adı geçen nedenler (liste eksiksiz değildir) arasında bankanın risk iştahına göre fazla riskli görülen bir ülke (%11), teminatı olmayan, kredi riski yüksek veya başka bir nedeni olan bir KOBİ (%10), yetersiz teminat (%7) ve çok az bilgi içeren, kötü sunulmuş bir başvuru (%6) vardı. Belgeler birçok neden arasından yalnızca biridir ve grafik onları teminat veya ülke riskinin önüne koymuyor.
Küçük ve orta ölçekli işletmeler (KOBİ), bankaların 2022’de aldığı başvuruların %38’ini gönderdi ve retlerin %45’ini aldı.
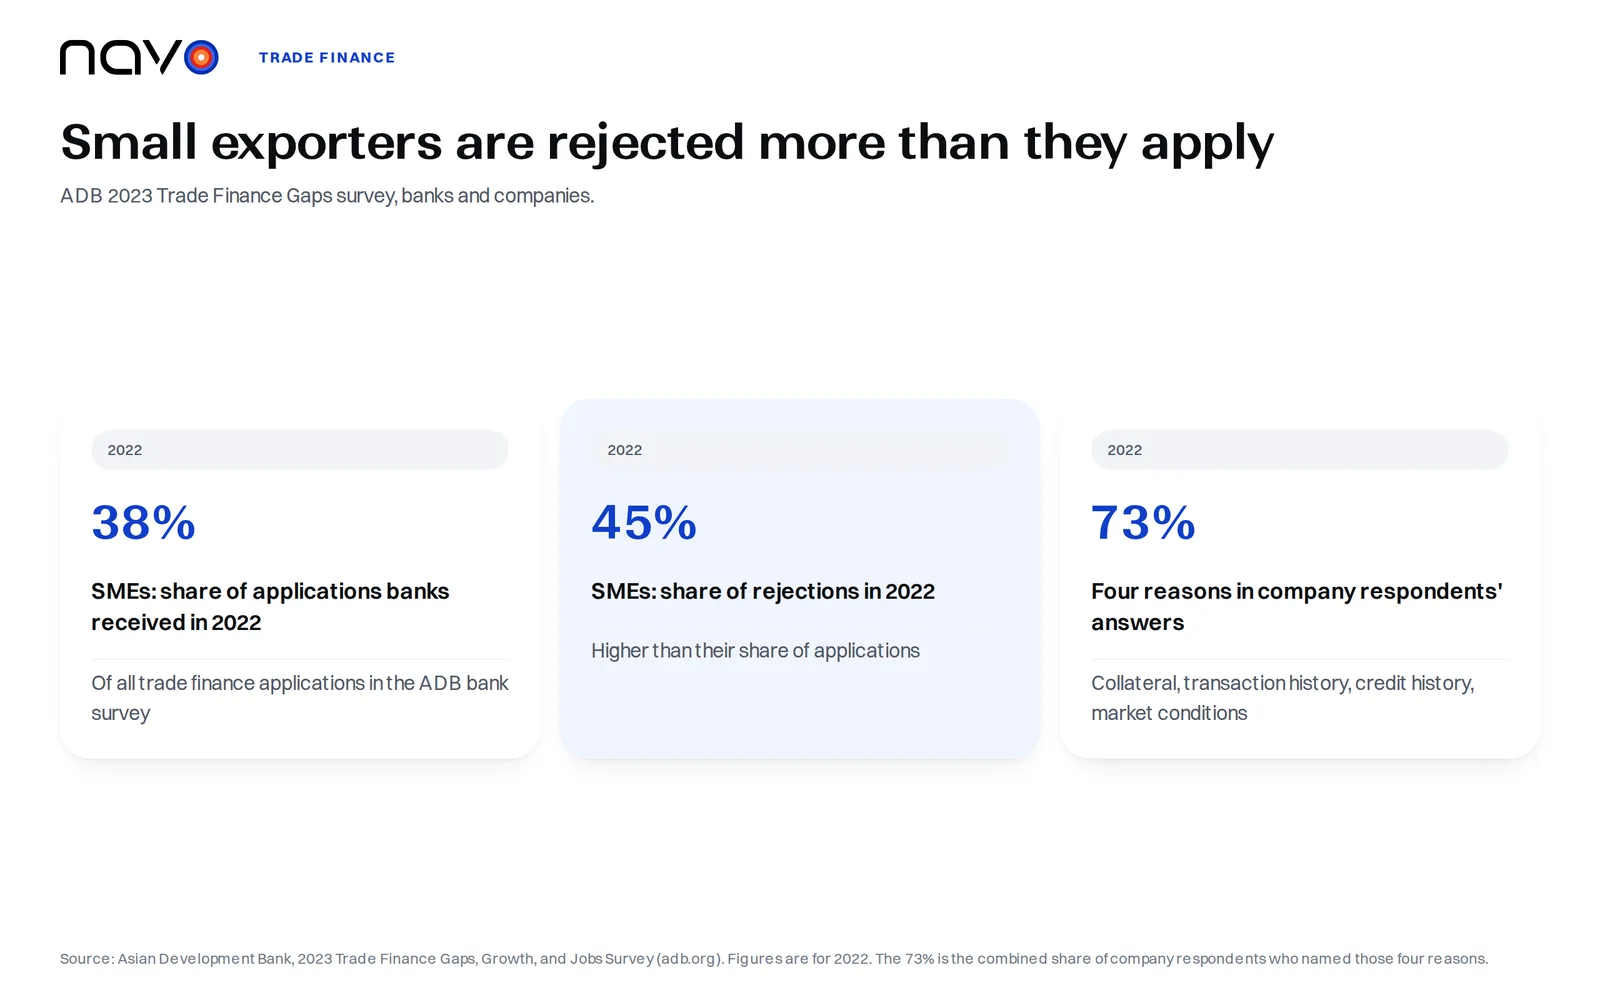
Şirketler durumu farklı anlatıyor. ADB’nin şirket anketinde dört etken birlikte, şirket yanıtlayıcılarının ret gerekçelerinin %73’ünü oluşturdu: kredi verenlerin talep ettiği teminatın eksikliği, işlem geçmişinin veya bankacılarla uzun vadeli ilişkilerin olmaması, yetersiz kredi veya performans geçmişi ve elverişsiz piyasa koşulları. Yalnızca teminat %22’ydi. ADB, şirket algılarının bankaların bildirdikleriyle yalnızca kısmen örtüştüğünü ve şirketlerin kendi kontrollerindeki iç konular üzerinde çalışma payı olabileceğini söylüyor; bunlar arasında finansal okuryazarlık, bankaların kabul edebileceği finansman tekliflerini sunma becerisi ve durum tespiti ile KYC gereklilikleri konusunda proaktif destek sayılıyor.
ADB’nin yeni anketine ilişkin Ocak 2026 haber bülteni, KOBİ ret oranlarının (%41) büyük ve orta ölçekli kurumsal şirketlerinkiyle (%40) neredeyse aynı seviyeye düştüğünü gösteriyor; ancak bunun daha fazla araştırma gerektirdiği belirtiliyor.
İhracatçı ile ithalatçı zıt şeyler ister
U.S. International Trade Administration çatışmayı her taraf için tek cümleyle ifade ediyor. İhracatçılar için ödeme alınana kadar her satış bir hediyedir; bu yüzden parayı mümkün olduğunca erken isterler. İthalatçılar için mal teslim alınana kadar her ödeme bir bağıştır; bu yüzden önce malı, ödemeyi ise geciktirilmiş, tercihen mallar yeniden satılana kadar isterler. Kurum, uluslararası işlemler için beş temel ödeme yöntemi sıralıyor: peşin ödeme, akreditifler, belgeli tahsilat, açık hesap ve konsinye.
Peşin ödeme ihracatçının kredi riskini ortadan kaldırır. Aynı zamanda alıcı için en az çekici seçenektir ve onu satışın tek yolu olarak dayatan bir ihracatçı, daha iyi koşullar sunan rakiplere kaybedebilir. Açık hesap ise öbür uçtadır: mallar ödeme vadesi gelmeden gönderilir ve teslim edilir; bu da onu ihracatçı için en yüksek riskli seçeneklerden biri yapar. Bir gönderiyi bu ödeme koşullarına göre fiyatlandıran ihracatçı, nakliye ayağının maliyetini görmek için taşıyıcıya göre okyanus spot navlun fiyatlarından başlayabilir.
Akreditif belgeler karşılığında ödeme yapar
Akreditif, ITA’nın akreditif sayfasında tanımlandığı üzere, yabancı alıcının bankasının, ihracatçı malı gönderip gerekli belgeleri ihracatçının bankasına sunduğunda ödeme yapmayı taahhüt ettiği sözleşmesel bir taahhüttür. İhracatçı ödeme garantisi, ithalatçı ise makul ödeme koşulları elde eder. Ödeme yöntemleri rehberi, bu aracı yabancı bir alıcı hakkında güvenilir kredi bilgisine ulaşmanın zor olduğu ve ihracatçının alıcının bankasına güvendiği durumlarda yararlı olarak niteliyor.
Bankanın sınaması akreditifin içine yazılmıştır. Ödeme, akreditifte belirtilen şartlar yerine getirildiği ve bu, tüm gerekli belgelerin sunulmasıyla doğrulandığı takdirde yapılır.
Qingdao: mahkemedeki bir ardiye makbuzu uyuşmazlığı
Kâğıda karşı kredi vermek, kâğıdın gerçek mala karşılık geldiğini varsayar. Qingdao, bu varsayımın mahkemede sınandığı belgelenmiş bir örnektir. Mayıs 2014’ün sonlarında, Çin’in Qingdao ve Penglai kentlerindeki depolarda bulunması gereken metale ilişkin önemli bir dolandırıcılığın kanıtları ortaya çıktı. İngiliz Commercial Court bunu 22 Mayıs 2015’te açıklanan Mercuria v Citibank kararında kaydetti; soruşturmaların sürdüğünü ve önemli miktarda metalin depolardan eksik olabileceğini ya da birden fazla kez rehnedilmiş olabileceğini ekledi. Penglai’de Citi’nin, yaklaşık 20,000 tonnes alüminyumu temsil eden beş ardiye makbuzu (warehouse receipt) karşılığında metal tuttuğu varsayılıyordu. 4 Haziran 2014’te, önceki hafta yapılan stok sayımında limanda yalnızca 16,000 tonnes bulunduğu kendisine bildirildi.
İşlemler akreditif değil, repo işlemleriydi. Citi, vadeli satışlardaki metal bedeli için yaklaşık US$271 million tutarında karşı dava açtı ve beyaz ciro (endorsed in blank) edilmiş ardiye makbuzlarını sunarak teslim yükümlülüğünü yerine getirdiğini savundu. Hâkim bu noktada aynı fikirde değildi: Citi’nin ciro edilmiş ardiye makbuzlarını sunması, Master Agreements bakımından Mercuria’ya metalin usulüne uygun teslimi sayılmadı; dolayısıyla Citi, o metalin ödenmemiş bedeli için karar alma hakkına sahip değildi. Aynı karar, Citi’nin Mercuria’ya tebliğ ettiği bildirimlerin geçerli olduğunu ve Mercuria’nın ödeme yükümlülüklerini sürekli ihlal ettiğini tespit etti; yine de Citi’nin o aşamada metalin bedelinin ödenmesini isteme hakkı yoktu.
Hukuk bürosu HFW, karara ilişkin yorumunda, kararın sıradan görünen bir düzenlemenin çözüldüğünde ne tür zorluklara yol açabileceğini gösterdiğini ve Qingdao’ya bulaşan diğer taraflar için kesin bir ölçüt olmadığını söyledi.
İhracatın arkasındaki kredi için devlet garantisi
Export-Import Bank of the United States, Çalışma Sermayesi Kredi Garantisini Get Financing sayfasında şöyle anlatıyor: En az bir yıllık bir işletme için EXIM, özel kredi verenle çalışır ve ihracatla ilgili alacak hesaplarının %90’ı ile ihracatla ilgili stokların %75’i için anapara ve faizi garanti eder. EXIM, bankanın kredisini desteklediğini ve borçlunun borçlanma gücünü artırdığını belirtiyor.
Sık sorulan sorular
Akreditif ihracatçının yanı sıra alıcıyı da korur mu?
Evet. U.S. International Trade Administration, akreditifin alıcıyı da koruduğunu belirtiyor; çünkü mallar vaat edildiği gibi gönderilene kadar bir ödeme yükümlülüğü doğmaz.
İhracatta konsinye nedir?
Konsinye, açık hesabın bir çeşididir; ihracatçı ancak yabancı distribütör malları son müşteriye sattıktan sonra ödeme alır. O zamana kadar mülkiyet ihracatçıda kalır. ITA bu yöntemi çok riskli buluyor, çünkü hiçbir ödeme garanti edilmez.
Belgeli tahsilat, akreditif gibi alıcının belgelerini doğrular mı?
Hayır. ITA, bankalar kolaylaştırıcı olarak görev yapsa da belgeli tahsilatların hiçbir doğrulama süreci sunmadığını ve alıcı ödemezse yalnızca sınırlı başvuru hakkı tanıdığını belirtiyor. Genellikle akreditiflerden daha ucuzdurlar.