





















In der Umfrage 2023 der Asiatischen Entwicklungsbank (ADB) nannten Banken als Ablehnungsgründe die wahrgenommenen hohen Länderrisiken, fehlende Sicherheiten, mangelhaft aufbereitete Unterlagen und Bedenken zur Kundenidentifizierung (KYC). Dieselbe Umfrage bezifferte die weltweite Finanzierungslücke im Handel für 2022 auf geschätzte $2.5 Billionen, rund 10% des weltweiten Warenhandels, und der Bericht der ADB vom Dezember 2025 besagt, dass sie auf diesem Niveau bleibt.
Warum Anträge scheitern
Etwa 20% der Banken in der ADB-Umfrage gaben an, dass 2022 einige Anträge auf Handelsfinanzierung abgelehnt wurden. In der Grafik zu den Antworten der Banken war „sonstige Gründe“ mit 30% das größte Segment. Zu den genannten Gründen (keine vollständige Liste) zählten ein Land, das für die Risikobereitschaft der Bank als zu riskant gilt (11%), ein KMU ohne Sicherheiten, mit hohem Kreditrisiko oder aus einem anderen Grund (10%), unzureichende Sicherheiten (7%) sowie ein schlecht aufbereiteter Antrag mit zu wenigen Informationen (6%). Dokumente sind ein Grund unter mehreren, und die Grafik stellt sie weder über die Sicherheiten noch über das Länderrisiko.
Kleine und mittlere Unternehmen (KMU) stellten 2022 38% der bei den Banken eingegangenen Anträge und erhielten 45% der Ablehnungen.
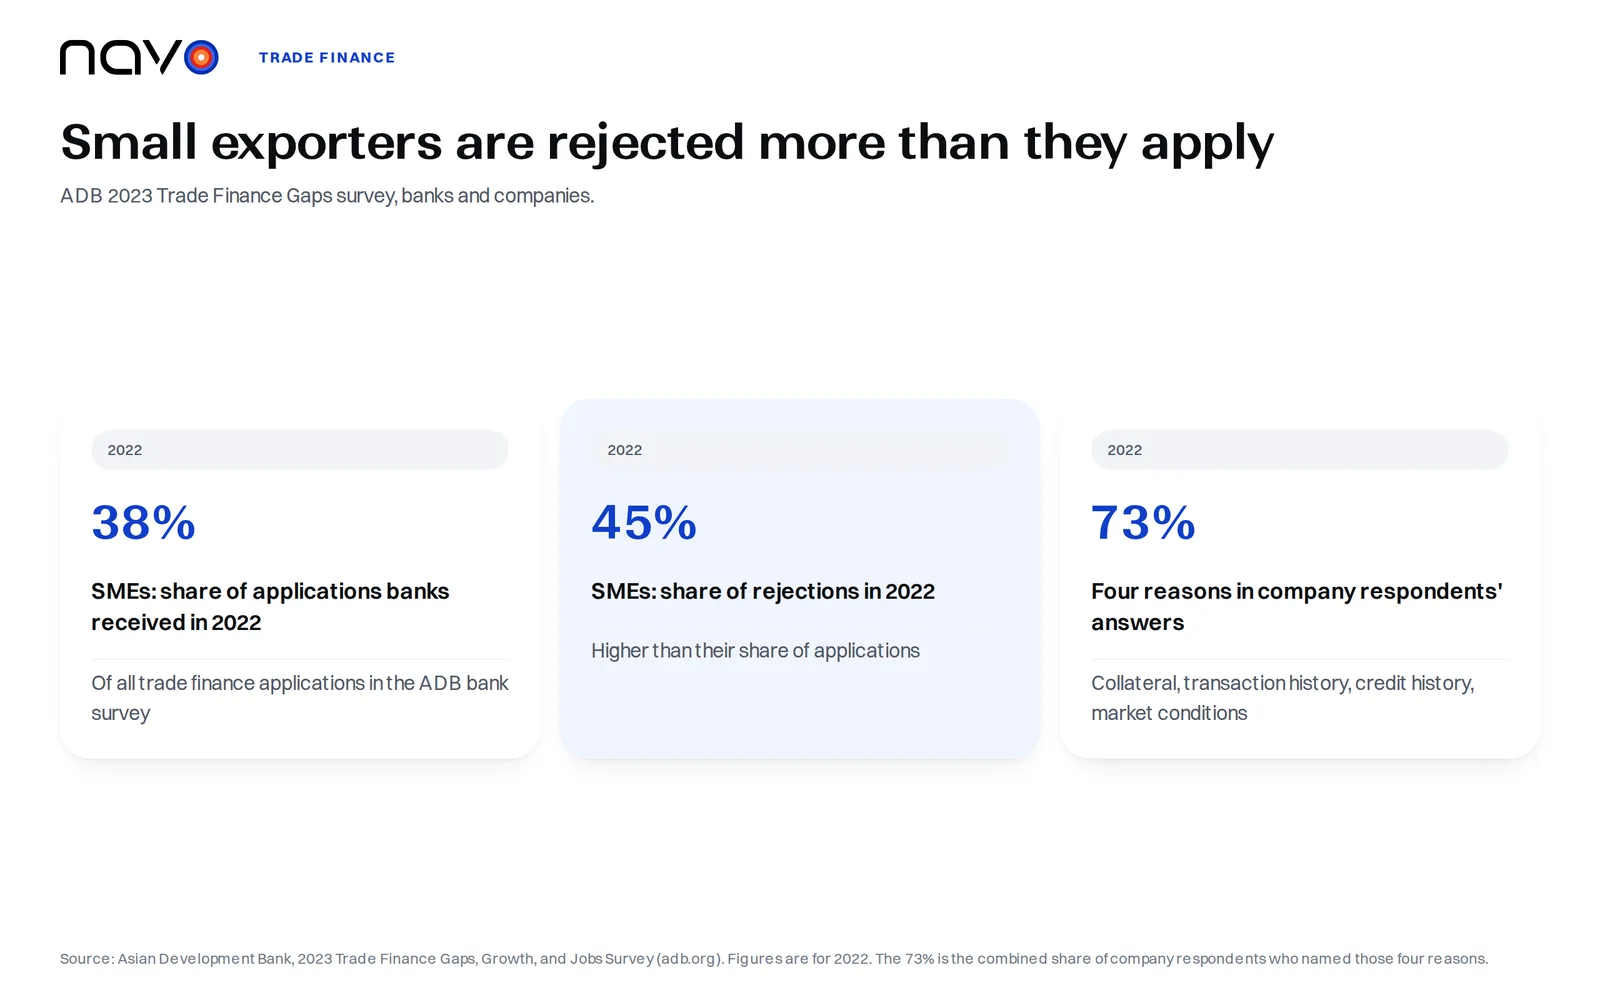
Unternehmen schildern es anders. In der Unternehmensumfrage der ADB machten vier Faktoren zusammen 73% der von den befragten Unternehmen genannten Ablehnungsgründe aus: die von den Kreditgebern geforderten Sicherheiten, die fehlende Transaktionshistorie oder langfristige Beziehung zu Bankern, eine unzureichende Kredit- oder Leistungshistorie und ungünstige Marktbedingungen. Allein die Sicherheiten kamen auf 22%. Die ADB hält fest, dass die Wahrnehmung der Unternehmen nur teilweise mit den Angaben der Banken übereinstimmt und dass Unternehmen bei internen Themen in ihrem eigenen Einflussbereich nachbessern können. Sie nennt dabei Finanzkompetenz, die Fähigkeit, finanzierungsfähige Vorschläge vorzulegen, sowie proaktive Unterstützung bei der Sorgfaltsprüfung und den KYC-Anforderungen.
Die Pressemitteilung der ADB vom Januar 2026 zu ihrer neueren Umfrage deutet darauf hin, dass die Ablehnungsquote bei KMU (41%) auf fast dasselbe Niveau gesunken ist wie bei großen und mittelgroßen Konzernen (40%), wobei dies weiterer Untersuchung bedarf.
Exporteur und Importeur wollen Gegensätzliches
Die U.S. International Trade Administration beschreibt den Konflikt in je einem Satz. Für Exporteure ist jeder Verkauf ein Geschenk, bis die Zahlung eingegangen ist, also wollen sie das Geld so früh wie möglich. Für Importeure ist jede Zahlung eine Spende, bis die Ware eingetroffen ist, also wollen sie erst die Ware und später zahlen, am liebsten erst nach dem Weiterverkauf. Die Behörde führt fünf primäre Zahlungsmethoden im internationalen Geschäft auf: Vorauszahlung, Akkreditive, Dokumenteninkasso, offene Rechnung und Konsignation.
Die Vorauszahlung beseitigt das Kreditrisiko des Exporteurs. Sie ist zugleich die unattraktivste Option für den Käufer, und ein Exporteur, der sie als einzigen Verkaufsweg verlangt, kann gegen Wettbewerber mit besseren Konditionen verlieren. Die offene Rechnung liegt am anderen Ende: Die Ware wird versandt und geliefert, bevor die Zahlung fällig ist, was sie zu einer der risikoreichsten Optionen für den Exporteur macht. Wer eine Sendung vor dem Hintergrund dieser Zahlungsbedingungen kalkuliert, kann mit den Seefracht-Spotraten nach Reederei beginnen, um zu sehen, was der Frachtabschnitt kostet.
Ein Akkreditiv zahlt gegen Dokumente
Ein Akkreditiv ist eine vertragliche Verpflichtung der Bank des ausländischen Käufers zur Zahlung, sobald der Exporteur die Ware versendet und der Bank des Exporteurs die geforderten Unterlagen vorlegt, so definiert es die Seite der ITA zum Akkreditiv. Der Exporteur erhält eine Zahlungsgarantie, der Importeur angemessene Zahlungsbedingungen. Der Leitfaden zu den Zahlungsmethoden nennt das Instrument nützlich, wenn verlässliche Bonitätsinformationen über einen ausländischen Käufer schwer zu beschaffen sind und der Exporteur der Bank des Käufers vertraut.
Der Prüfmaßstab der Bank steht im Akkreditiv selbst. Gezahlt wird, sofern die im Akkreditiv genannten Bedingungen erfüllt sind, was durch die Vorlage aller geforderten Dokumente nachgewiesen wird.
Qingdao: ein Streit um Lagerscheine vor Gericht
Wer gegen Papier beleiht, geht davon aus, dass das Papier für reale Ware steht. Qingdao ist ein dokumentierter Fall, in dem diese Annahme vor Gericht auf die Probe gestellt wurde. Ende Mai 2014 tauchten Belege für einen erheblichen Betrug mit Metall auf, das angeblich in Lagerhäusern in Qingdao und Penglai in China lagern sollte. Das englische Commercial Court hielt dies in seinem Urteil Mercuria v Citibank fest, das am 22. Mai 2015 verkündet wurde, und fügte hinzu, dass die Ermittlungen andauerten und es den Anschein habe, dass erhebliche Metallmengen in den Lagerhäusern fehlen oder mehrfach verpfändet sein könnten. In Penglai hielt Citi angeblich Metall aufgrund von fünf Lagerscheinen, die ungefähr 20.000 Tonnen Aluminium repräsentierten. Am 4. Juni 2014 wurde ihr mitgeteilt, dass eine Bestandsprüfung in der Vorwoche im Hafen nur 16.000 Tonnen ergeben habe.
Bei den Geschäften handelte es sich um Repo-Transaktionen und nicht um Akkreditive. Citi erhob Widerklage über rund US$271 Millionen für den Preis des Metalls aus den Terminverkäufen und argumentierte, ihre Lieferpflicht durch die Übergabe blanko indossierter Lagerscheine erfüllt zu haben. Der Richter folgte dem in diesem Punkt nicht: Citis Andienung indossierter Lagerscheine sei keine ordnungsgemäße Lieferung von Metall an Mercuria im Sinne der Master Agreements gewesen, sodass Citi keinen Anspruch auf ein Urteil über den offenen Preis dieses Metalls habe. Im selben Urteil wurde festgestellt, dass die Mitteilungen, die Citi an Mercuria sandte, wirksam waren und dass Mercuria fortlaufend gegen ihre Zahlungspflichten verstieß, Citi zu diesem Zeitpunkt aber dennoch keinen Anspruch auf Zahlung des Metallpreises hatte.
Die Anwaltskanzlei HFW sagte in ihrem Kommentar zum Urteil, es zeige die Schwierigkeiten, zu denen eine scheinbar alltägliche Konstruktion führen kann, sobald sie zerfällt, und sei für andere von Qingdao Betroffene nicht maßgeblich.
Eine staatliche Garantie für den Kredit hinter dem Export
Die Export-Import Bank of the United States beschreibt ihre Working Capital Loan Guarantee auf ihrer Seite Get Financing: Bei einem Unternehmen, das mindestens ein Jahr alt ist, arbeitet EXIM mit dem privaten Kreditgeber zusammen und garantiert Kapital und Zinsen für 90% der exportbezogenen Forderungen und 75% der exportbezogenen Vorräte. EXIM sagt, sie sichere den Kredit der Bank ab und erhöhe die Kreditfähigkeit des Kreditnehmers.
Häufige Fragen
Schützt ein Akkreditiv auch den Käufer und nicht nur den Exporteur?
Ja. Die U.S. International Trade Administration sagt, ein Akkreditiv schütze auch den Käufer, weil keine Zahlungspflicht entsteht, bevor die Ware wie versprochen versandt wurde.
Was ist Konsignation im Export?
Konsignation ist eine Variante der offenen Rechnung, bei der der Exporteur erst bezahlt wird, nachdem der ausländische Händler die Ware an den Endkunden verkauft hat. Bis dahin behält der Exporteur das Eigentum. Die ITA nennt die Methode sehr riskant, weil keine Zahlung garantiert ist.
Prüft ein Dokumenteninkasso die Dokumente des Käufers wie ein Akkreditiv?
Nein. Die ITA sagt, Dokumenteninkassi böten kein Prüfverfahren und nur begrenzte Rückgriffsmöglichkeiten, falls der Käufer nicht zahlt, obwohl Banken als Vermittler auftreten. Sie sind in der Regel günstiger als Akkreditive.