





















W badaniu z 2023 roku Asian Development Bank banki wskazały jako powody odrzucania wniosków wysokie postrzegane ryzyko kraju, brak zabezpieczenia, źle przygotowaną dokumentację i obawy związane z identyfikacją klienta (KYC). To samo badanie oszacowało globalną lukę w finansowaniu handlu na $2.5 biliona w 2022 roku, czyli około 10% światowego handlu towarami, a grudniowe zestawienie ADB z 2025 roku podaje, że luka utrzymuje się na tym poziomie.
Dlaczego wnioski się nie udają
Około 20% banków w badaniu ADB stwierdziło, że część wniosków o finansowanie handlu odrzucono w 2022 roku. Na wykresie odpowiedzi banków największy segment, 30%, stanowiły „inne powody”. Wśród powodów wymienionych z nazwy (lista nie jest pełna) znalazły się: kraj postrzegany jako zbyt ryzykowny jak na apetyt banku na ryzyko (11%), MŚP bez zabezpieczenia, z wysokim ryzykiem kredytowym lub z innego powodu (10%), niewystarczające zabezpieczenie (7%) oraz źle przygotowany wniosek ze zbyt małą ilością informacji (6%). Dokumenty to jeden z kilku powodów, a wykres nie stawia ich wyżej niż zabezpieczenie czy ryzyko kraju.
Małe i średnie przedsiębiorstwa (MŚP) złożyły 38% wniosków, jakie banki otrzymały w 2022 roku, i miały 45% odrzuceń.
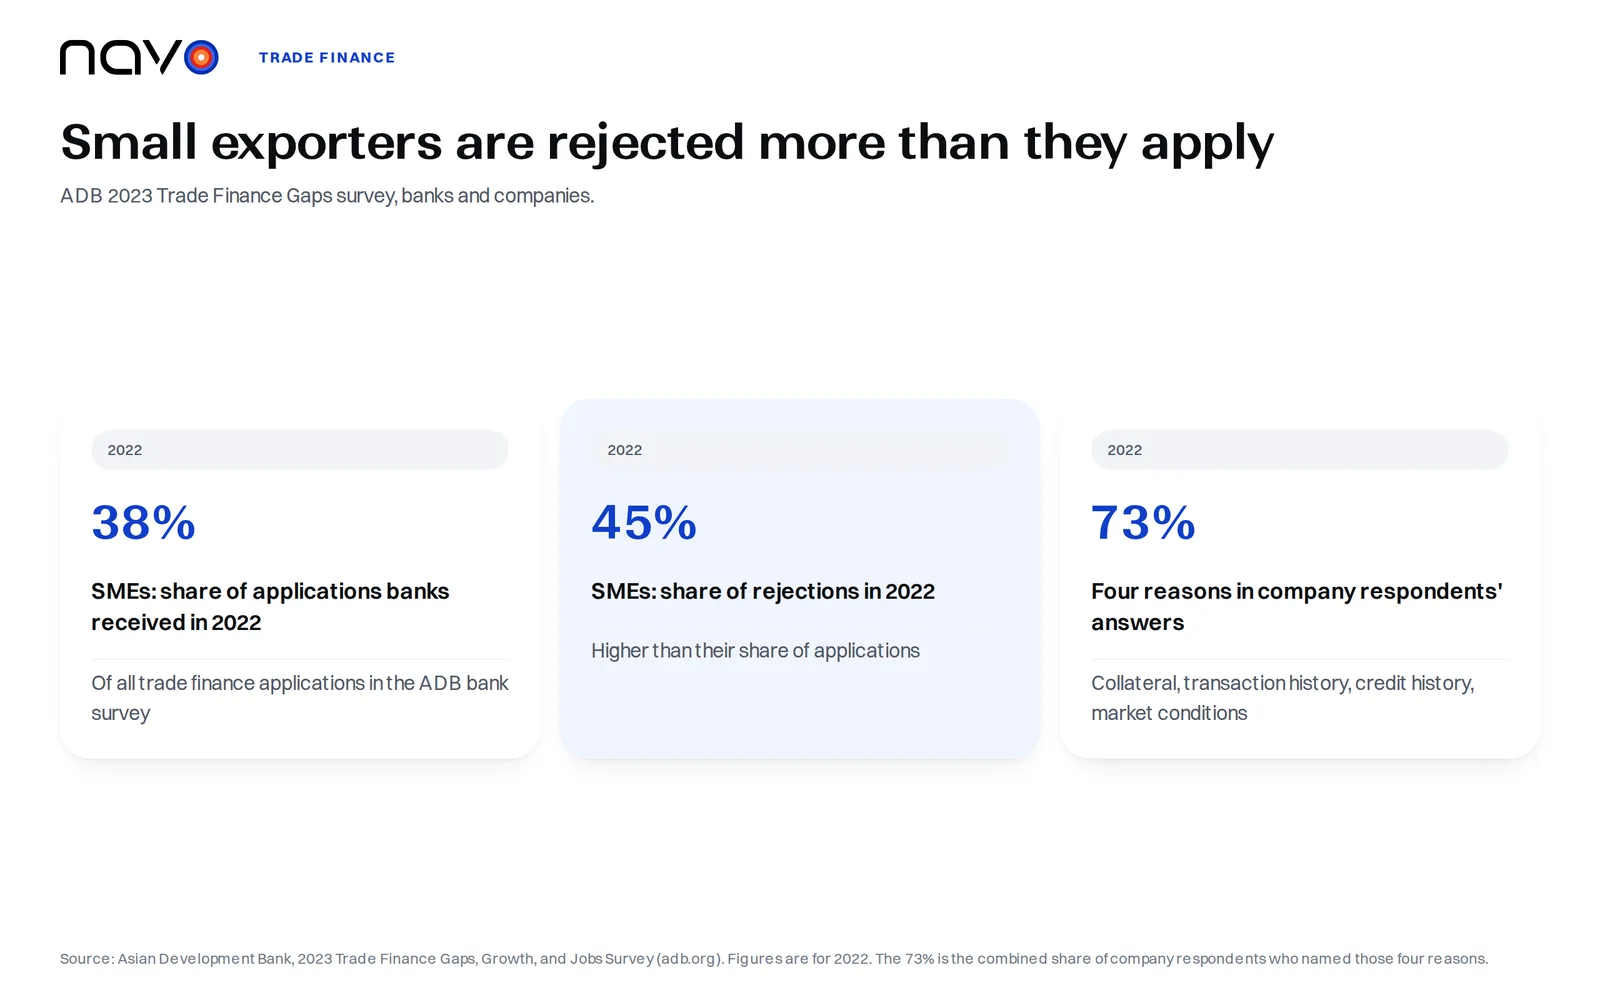
Firmy opisują to inaczej. W ankiecie ADB wśród przedsiębiorstw cztery czynniki razem odpowiadały za 73% powodów odrzucenia wskazanych przez respondentów: brak zabezpieczenia wymaganego przez kredytodawców, brak historii transakcji lub długoletnich relacji z bankami, niewystarczająca historia kredytowa lub wykonania umów oraz niekorzystne warunki rynkowe. Samo zabezpieczenie to 22%. ADB zaznacza, że opinie firm tylko częściowo pokrywają się z tym, co zgłaszają banki, i że firmy mogą mieć pole do pracy nad sprawami wewnętrznymi, które leżą w ich gestii: wiedzą finansową, umiejętnością przygotowania wniosków, które bank może sfinansować, oraz aktywną pomocą przy badaniu due diligence i wymogach KYC.
Komunikat ADB ze stycznia 2026 roku o nowszym badaniu sugeruje, że odsetek odrzuceń dla MŚP (41%) spadł niemal do poziomu dużych i średnich spółek (40%), choć wymaga to dalszych badań.
Eksporter i importer chcą przeciwnych rzeczy
U.S. International Trade Administration opisuje ten konflikt po jednym zdaniu dla każdej strony. Dla eksportera każda sprzedaż jest darem, dopóki nie otrzyma zapłaty, więc chce pieniędzy jak najwcześniej. Dla importera każda płatność jest darowizną, dopóki nie otrzyma towaru, więc chce towaru najpierw, a zapłaty późno, najlepiej po jego odsprzedaży. Agencja wymienia pięć podstawowych form płatności w transakcjach międzynarodowych: przedpłatę, akredytywy, inkaso dokumentowe, rachunek otwarty i konsygnację.
Przedpłata usuwa ryzyko kredytowe eksportera. Jest też najmniej atrakcyjną opcją dla kupującego, a eksporter, który upiera się przy niej jako jedynym sposobie sprzedaży, może przegrać z konkurentami oferującymi lepsze warunki. Rachunek otwarty leży na drugim końcu skali: towar jest wysyłany i dostarczany, zanim płatność stanie się wymagalna, przez co to jedna z opcji o najwyższym ryzyku dla eksportera. Kto wycenia przesyłkę przy takich warunkach płatności, może zacząć od stawek spot w żegludze morskiej według armatora, aby zobaczyć koszt odcinka frachtowego.
Akredytywa płaci za dokumenty
Akredytywa to zobowiązanie umowne banku zagranicznego kupującego do zapłaty, gdy eksporter wyśle towar i przedstawi wymaganą dokumentację swojemu bankowi, tak jak definiuje to strona ITA o akredytywie. Eksporter dostaje gwarancję zapłaty, a importer rozsądne warunki płatności. Przewodnik po formach płatności uznaje ten instrument za przydatny, gdy trudno uzyskać wiarygodne informacje kredytowe o zagranicznym kupującym, a eksporter ufa jego bankowi.
Test banku jest zapisany w samej akredytywie. Zapłata następuje pod warunkiem spełnienia zawartych w niej warunków, co potwierdza przedstawienie wszystkich wymaganych dokumentów.
Qingdao: spór o kwity magazynowe przed sądem
Udzielanie kredytu pod papier zakłada, że papier odpowiada prawdziwemu towarowi. Qingdao to jeden z udokumentowanych przypadków, w których to założenie sprawdzano w sądzie. Pod koniec maja 2014 roku pojawiły się dowody poważnego oszustwa dotyczącego metalu, który miał być składowany w magazynach w Qingdao i Penglai w Chinach. Angielski Sąd Handlowy odnotował to w wyroku w sprawie Mercuria v Citibank, wydanym 22 maja 2015 roku, dodając, że śledztwa trwają i że wyglądało na to, iż znaczne ilości metalu mogą brakować w magazynach lub być zastawione więcej niż raz. W Penglai Citi miał rzekomo metal na podstawie pięciu kwitów magazynowych odpowiadających około 20 000 ton aluminium. 4 czerwca 2014 roku poinformowano go, że inwentaryzacja z poprzedniego tygodnia wykazała w porcie tylko 16 000 ton.
Transakcje miały charakter repo, a nie akredytyw. Citi wniósł powództwo wzajemne na około US$271 milionów tytułem ceny metalu w sprzedażach terminowych i argumentował, że wypełnił obowiązek dostawy, przedstawiając kwity magazynowe indosowane in blanco. Sędzia nie zgodził się w tym punkcie: przedstawienie przez Citi indosowanych kwitów magazynowych nie było należytą dostawą metalu na rzecz Mercurii w rozumieniu Master Agreements, więc Citi nie miał prawa do wyroku na niezapłaconą cenę tego metalu. Ten sam wyrok uznał, że zawiadomienia, które Citi wysłał do Mercurii, były ważne, a Mercuria trwale naruszała swoje obowiązki płatnicze, jednak Citi nie miał w tym momencie prawa do zapłaty ceny metalu.
Kancelaria HFW, komentując wyrok, stwierdziła, że pokazuje on trudności, do których może prowadzić pozornie zwyczajny układ, gdy się rozpada, oraz że nie jest rozstrzygający dla innych podmiotów uwikłanych w sprawę Qingdao.
Rządowa gwarancja dla kredytu stojącego za eksportem
Export-Import Bank of the United States opisuje swoją Working Capital Loan Guarantee na stronie Get Financing: dla firmy działającej co najmniej rok EXIM współpracuje z prywatnym kredytodawcą i gwarantuje kapitał oraz odsetki w wysokości 90% należności eksportowych i 75% zapasów związanych z eksportem. EXIM podaje, że wspiera kredyt banku i zwiększa zdolność kredytową pożyczkobiorcy.
Najczęstsze pytania
Czy akredytywa chroni także kupującego, a nie tylko eksportera?
Tak. U.S. International Trade Administration podaje, że akredytywa chroni też kupującego, ponieważ obowiązek zapłaty nie powstaje, dopóki towar nie zostanie wysłany zgodnie z obietnicą.
Czym jest konsygnacja w eksporcie?
Konsygnacja to odmiana rachunku otwartego, w której eksporter dostaje zapłatę dopiero po tym, jak zagraniczny dystrybutor sprzeda towar klientowi końcowemu. Do tego czasu eksporter zachowuje tytuł własności. ITA uznaje tę metodę za bardzo ryzykowną, bo żadna płatność nie jest gwarantowana.
Czy inkaso dokumentowe weryfikuje dokumenty kupującego tak jak akredytywa?
Nie. ITA zaznacza, że inkaso dokumentowe nie daje procesu weryfikacji i tylko ograniczone możliwości dochodzenia roszczeń, jeśli kupujący nie zapłaci, mimo że banki pośredniczą w rozliczeniu. Jest zwykle tańsze niż akredytywa.