





















ในการสำรวจปี 2023ของธนาคารพัฒนาเอเชีย (ADB) ธนาคารระบุเหตุผลที่ปฏิเสธคำขอไว้ว่า มองว่าความเสี่ยงของประเทศสูง ขาดหลักประกัน เอกสารที่ยื่นไม่ดีพอ และข้อกังวลเรื่องการรู้จักลูกค้า (KYC) การสำรวจเดียวกันประเมินว่าช่องว่างสินเชื่อการค้าทั่วโลกในปี 2022 อยู่ที่ราว 2.5 ล้านล้านดอลลาร์ หรือประมาณ 10% ของการค้าสินค้าทั่วโลก และบทสรุปเดือนธันวาคม 2025ของ ADB ระบุว่ายังคงอยู่ในระดับเดิม
ทำไมคำขอจึงไม่ผ่าน
ธนาคารในการสำรวจของ ADB ราว 20% ระบุว่าคำขอสินเชื่อการค้าบางส่วนถูกปฏิเสธในปี 2022 ในแผนภูมิคำตอบของธนาคาร “เหตุผลอื่น” เป็นสัดส่วนใหญ่สุดที่ 30% เหตุผลที่ระบุชื่อไว้ (ไม่ใช่รายการครบถ้วน) ได้แก่ ประเทศที่ถูกมองว่าเสี่ยงเกินกว่าที่ธนาคารยอมรับได้ (11%) SME ที่ไม่มีหลักประกัน มีความเสี่ยงด้านเครดิตสูง หรือมีเหตุผลอื่น (10%) หลักประกันไม่เพียงพอ (7%) และใบคำขอที่นำเสนอไม่ดีและมีข้อมูลน้อยเกินไป (6%) เอกสารเป็นเพียงหนึ่งในหลายเหตุผล และแผนภูมิไม่ได้จัดให้เอกสารสำคัญกว่าหลักประกันหรือความเสี่ยงของประเทศ
วิสาหกิจขนาดกลางและขนาดย่อม (SME) ยื่นคำขอคิดเป็น 38% ของคำขอที่ธนาคารได้รับในปี 2022 แต่คิดเป็น 45% ของคำขอที่ถูกปฏิเสธ
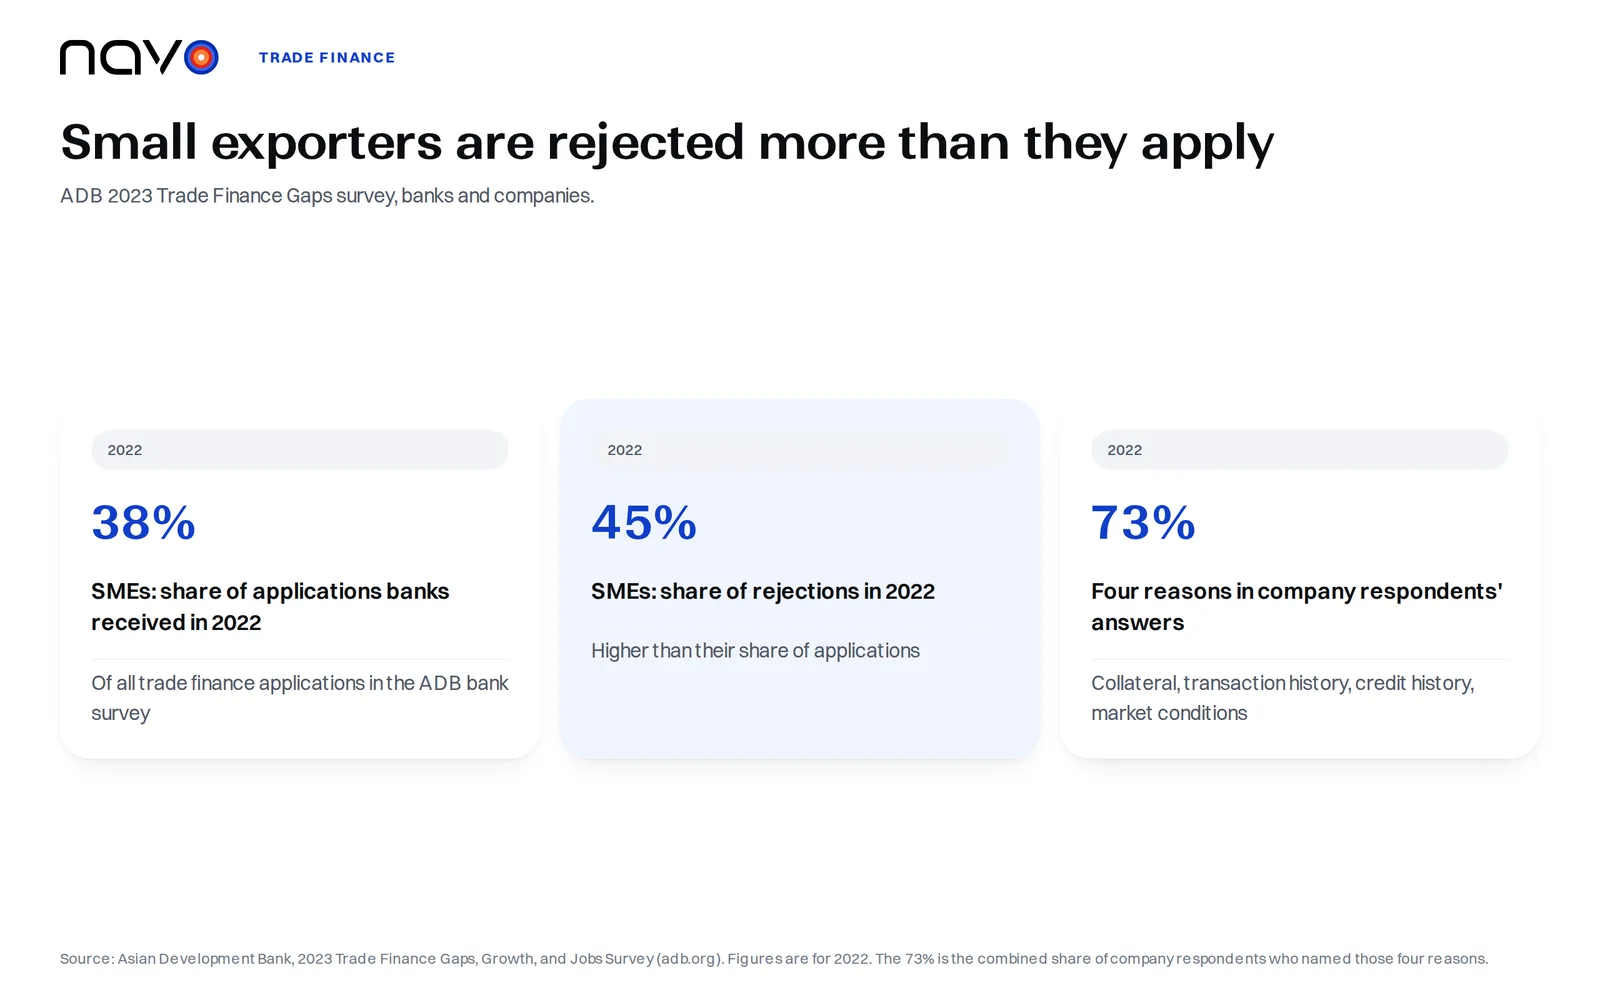
ฝั่งบริษัทอธิบายต่างออกไป ในการสำรวจบริษัทของ ADB ปัจจัยสี่ข้อรวมกันคิดเป็น 73% ของเหตุผลการถูกปฏิเสธที่ผู้ตอบแบบสอบถามระบุ ได้แก่ การขาดหลักประกันตามที่ผู้ให้กู้เรียกร้อง การไม่มีประวัติธุรกรรมหรือความสัมพันธ์ระยะยาวกับธนาคาร ประวัติเครดิตหรือผลการดำเนินงานไม่เพียงพอ และสภาวะตลาดที่ไม่เอื้ออำนวย เฉพาะหลักประกันอย่างเดียวคิดเป็น 22% ADB ระบุว่าการรับรู้ของบริษัทสอดคล้องกับสิ่งที่ธนาคารรายงานเพียงบางส่วน และบริษัทอาจยังมีช่องทางปรับปรุงเรื่องภายในที่ควบคุมได้เอง โดยระบุถึงความรู้ทางการเงิน ความสามารถในการนำเสนอข้อเสนอทางการเงินที่ธนาคารยอมรับได้ และการช่วยเหลืออย่างเชิงรุกในการตรวจสอบสถานะ (due diligence) และข้อกำหนด KYC
ข่าวประชาสัมพันธ์เดือนมกราคม 2026ของ ADB เกี่ยวกับการสำรวจฉบับใหม่ชี้ว่าอัตราการปฏิเสธ SME (41%) ลดลงมาใกล้เคียงกับบริษัทขนาดใหญ่และขนาดกลางที่จดทะเบียน (40%) แม้เรื่องนี้ยังต้องมีการวิจัยเพิ่มเติม
ผู้ส่งออกกับผู้นำเข้าต้องการสิ่งที่ตรงข้ามกัน
U.S. International Trade Administration อธิบายความขัดแย้งนี้ฝ่ายละหนึ่งประโยค สำหรับผู้ส่งออก การขายทุกครั้งเป็นเพียงของขวัญจนกว่าจะได้รับเงิน จึงต้องการเงินให้เร็วที่สุด สำหรับผู้นำเข้า การจ่ายเงินทุกครั้งเป็นเพียงการบริจาคจนกว่าจะได้รับสินค้า จึงต้องการได้สินค้าก่อนและชะลอการจ่ายเงิน ควรเป็นหลังจากขายต่อสินค้าแล้ว หน่วยงานนี้ระบุวิธีชำระเงินหลักห้าวิธีสำหรับธุรกรรมระหว่างประเทศ ได้แก่ การชำระเงินล่วงหน้า เลตเตอร์ออฟเครดิต การเก็บเงินตามเอกสาร (documentary collection) การค้าแบบเปิดบัญชี (open account) และการฝากขาย (consignment)
การชำระเงินล่วงหน้าตัดความเสี่ยงด้านเครดิตของผู้ส่งออกออกไป แต่ก็เป็นตัวเลือกที่น่าสนใจน้อยที่สุดสำหรับผู้ซื้อ และผู้ส่งออกที่ยืนกรานให้ใช้วิธีนี้เป็นทางเดียวในการขายอาจแพ้คู่แข่งที่เสนอเงื่อนไขดีกว่า การค้าแบบเปิดบัญชีอยู่ปลายอีกด้านหนึ่ง คือส่งสินค้าและส่งมอบก่อนถึงกำหนดชำระเงิน ทำให้เป็นหนึ่งในตัวเลือกที่เสี่ยงที่สุดสำหรับผู้ส่งออก ผู้ส่งออกที่กำลังตั้งราคาสินค้าตามเงื่อนไขการชำระเงินเหล่านี้สามารถเริ่มจากอัตราค่าระวางเรือทะเลแบบสปอตแยกตามสายเรือเพื่อดูต้นทุนช่วงขนส่ง
เลตเตอร์ออฟเครดิตจ่ายเงินตามเอกสาร
เลตเตอร์ออฟเครดิตคือพันธะตามสัญญาของธนาคารของผู้ซื้อต่างประเทศที่จะจ่ายเงินเมื่อผู้ส่งออกส่งสินค้าและยื่นเอกสารที่กำหนดต่อธนาคารของผู้ส่งออก ตามที่หน้าเลตเตอร์ออฟเครดิตของ ITA ให้คำนิยามไว้ ผู้ส่งออกได้รับการรับประกันการชำระเงิน และผู้นำเข้าได้รับเงื่อนไขการชำระเงินที่สมเหตุสมผล คู่มือวิธีชำระเงินระบุว่าเครื่องมือนี้มีประโยชน์เมื่อหาข้อมูลเครดิตที่เชื่อถือได้ของผู้ซื้อต่างประเทศได้ยาก และผู้ส่งออกไว้วางใจธนาคารของผู้ซื้อ
เกณฑ์ที่ธนาคารใช้ตรวจสอบเขียนไว้ในเลตเตอร์ออฟเครดิตเอง การจ่ายเงินจะเกิดขึ้นหากเป็นไปตามข้อกำหนดและเงื่อนไขที่ระบุไว้ในเลตเตอร์ออฟเครดิต ซึ่งตรวจสอบได้จากการยื่นเอกสารที่กำหนดครบถ้วน
ชิงเต่า: ข้อพิพาทใบรับสินค้าคลังสินค้าที่ขึ้นสู่ศาล
การให้สินเชื่อโดยอาศัยเอกสารสันนิษฐานว่าเอกสารนั้นแทนสินค้าจริง ชิงเต่าเป็นหนึ่งในกรณีที่มีบันทึกไว้ซึ่งข้อสันนิษฐานนี้ถูกทดสอบในศาล ปลายเดือนพฤษภาคม 2014 มีหลักฐานปรากฏถึงการฉ้อโกงครั้งใหญ่ที่เกี่ยวกับโลหะที่ควรจะเก็บไว้ในคลังสินค้าที่ชิงเต่าและเผิงไหลในจีน ศาลพาณิชย์อังกฤษ (English Commercial Court) บันทึกเรื่องนี้ไว้ในคำพิพากษาคดี Mercuria v Citibank ซึ่งอ่านเมื่อวันที่ 22 พฤษภาคม 2015 โดยเสริมว่าการสอบสวนยังดำเนินอยู่ และดูเหมือนว่าโลหะจำนวนมากอาจหายไปจากคลังสินค้าหรือถูกจำนำซ้ำหลายครั้ง ที่เผิงไหล Citi ควรจะถือโลหะตามใบรับสินค้าคลังสินค้าห้าใบซึ่งแทนอะลูมิเนียมประมาณ 20,000 ตัน เมื่อวันที่ 4 มิถุนายน 2014 Citi ได้รับแจ้งว่าการตรวจนับสต็อกในสัปดาห์ก่อนหน้าพบโลหะที่ท่าเรือเพียง 16,000 ตัน
ดีลเหล่านี้เป็นธุรกรรมรีโป (repo) ไม่ใช่เลตเตอร์ออฟเครดิต Citi ฟ้องแย้งเรียกเงินประมาณ US$271 million เป็นราคาโลหะในการขายล่วงหน้า และโต้แย้งว่าตนปฏิบัติตามหน้าที่ส่งมอบแล้วด้วยการยื่นใบรับสินค้าคลังสินค้าที่สลักหลังเปล่า ผู้พิพากษาไม่เห็นด้วยในประเด็นนี้ การที่ Citi ยื่นใบรับสินค้าคลังสินค้าที่สลักหลังแล้วไม่ใช่การส่งมอบโลหะที่ถูกต้องให้ Mercuria ตามวัตถุประสงค์ของสัญญาหลัก (Master Agreements) Citi จึงไม่มีสิทธิได้รับคำพิพากษาให้ชำระราคาโลหะส่วนที่ยังไม่จ่าย คำพิพากษาเดียวกันพบว่าหนังสือแจ้งที่ Citi ส่งถึง Mercuria ใช้ได้ และ Mercuria ผิดข้อผูกพันการชำระเงินอย่างต่อเนื่อง แต่ Citi ก็ยังไม่มีสิทธิได้รับราคาโลหะในขณะนั้น
สำนักงานกฎหมาย HFW ซึ่งให้ความเห็นต่อคำพิพากษานี้ กล่าวว่าคดีแสดงให้เห็นปัญหาที่ข้อตกลงซึ่งดูธรรมดาสามัญอาจก่อขึ้นเมื่อล่มสลาย และไม่ใช่ข้อยุติสำหรับรายอื่นที่เกี่ยวข้องกับเหตุการณ์ชิงเต่า
การค้ำประกันของรัฐสำหรับเงินกู้ที่หนุนการส่งออก
Export-Import Bank of the United States อธิบายการค้ำประกันเงินกู้เพื่อเป็นทุนหมุนเวียน (Working Capital Loan Guarantee) ไว้ในหน้า Get Financing สำหรับธุรกิจที่ก่อตั้งมาอย่างน้อยหนึ่งปี EXIM ทำงานร่วมกับผู้ให้กู้เอกชนและค้ำประกันเงินต้นและดอกเบี้ยสำหรับ 90% ของบัญชีลูกหนี้ที่เกี่ยวกับการส่งออก และ 75% ของสินค้าคงคลังที่เกี่ยวกับการส่งออก EXIM ระบุว่าตนหนุนหลังเงินกู้ของธนาคารและเพิ่มความสามารถในการกู้ของผู้กู้
คำถามที่พบบ่อย
เลตเตอร์ออฟเครดิตคุ้มครองผู้ซื้อเช่นเดียวกับผู้ส่งออกหรือไม่
ใช่ U.S. International Trade Administration ระบุว่าเลตเตอร์ออฟเครดิตคุ้มครองผู้ซื้อด้วย เพราะจะไม่เกิดภาระต้องจ่ายเงินจนกว่าสินค้าจะถูกส่งตามที่สัญญาไว้
การฝากขาย (consignment) ในการส่งออกคืออะไร
การฝากขายเป็นรูปแบบหนึ่งของการค้าแบบเปิดบัญชี ผู้ส่งออกจะได้รับเงินก็ต่อเมื่อตัวแทนจำหน่ายต่างประเทศขายสินค้าให้ลูกค้าปลายทางแล้วเท่านั้น และผู้ส่งออกยังเป็นเจ้าของสินค้าจนถึงตอนนั้น ITA เรียกวิธีนี้ว่าเสี่ยงมาก เพราะไม่มีการรับประกันการชำระเงิน
การเก็บเงินตามเอกสารตรวจสอบเอกสารของผู้ซื้อเหมือนเลตเตอร์ออฟเครดิตหรือไม่
ไม่ ITA ระบุว่าการเก็บเงินตามเอกสารไม่มีขั้นตอนการตรวจสอบ และมีสิทธิไล่เบี้ยจำกัดหากผู้ซื้อไม่จ่ายเงิน แม้ธนาคารจะทำหน้าที่เป็นผู้อำนวยความสะดวกก็ตาม โดยทั่วไปมีค่าใช้จ่ายต่ำกว่าเลตเตอร์ออฟเครดิต