





















აზიის განვითარების ბანკის (ADB) 2023 წლის კვლევაში ბანკებმა განაცხადების უარყოფის მიზეზებად დაასახელეს ქვეყნის მაღალი რისკის აღქმა, უზრუნველყოფის ნაკლებობა, ცუდად მომზადებული დოკუმენტაცია და კლიენტის იდენტიფიკაციასთან (KYC) დაკავშირებული შეშფოთება. იმავე კვლევამ გლობალური სავაჭრო დაფინანსების დეფიციტი 2022 წელს დაახლოებით $2.5 trillion-ად შეაფასა, ანუ გლობალური საქონლით ვაჭრობის დაახლოებით 10%-ად, ხოლო ADB-ის 2025 წლის დეკემბრის მიმოხილვა აცხადებს, რომ ის იმავე დონეზე რჩება.
რატომ მარცხდება განაცხადები
ADB-ის კვლევაში მონაწილე ბანკების დაახლოებით 20%-მა თქვა, რომ 2022 წელს სავაჭრო დაფინანსების ზოგი განაცხადი უარყოფილი იქნა. ბანკების პასუხების დიაგრამაზე ყველაზე დიდი წილი, 30%, „სხვა მიზეზებს“ ეკავა. დასახელებულ მიზეზებს (სია სრული არ არის) შორის იყო ქვეყანა, რომელიც ბანკის რისკის მადისთვის ზედმეტად სარისკოდ ითვლება (11%), მცირე და საშუალო საწარმო (SME) უზრუნველყოფის გარეშე, მაღალი საკრედიტო რისკით ან სხვა მიზეზით (10%), არასაკმარისი უზრუნველყოფა (7%) და ცუდად მომზადებული განაცხადი ძალიან მწირი ინფორმაციით (6%). დოკუმენტები მრავალ მიზეზს შორის ერთ-ერთია და დიაგრამა მათ უზრუნველყოფაზე ან ქვეყნის რისკზე წინ არ აყენებს.
მცირე და საშუალო საწარმოებმა (SME) 2022 წელს ბანკების მიერ მიღებული განაცხადების 38% გაგზავნეს და უარყოფების 45% მიიღეს.
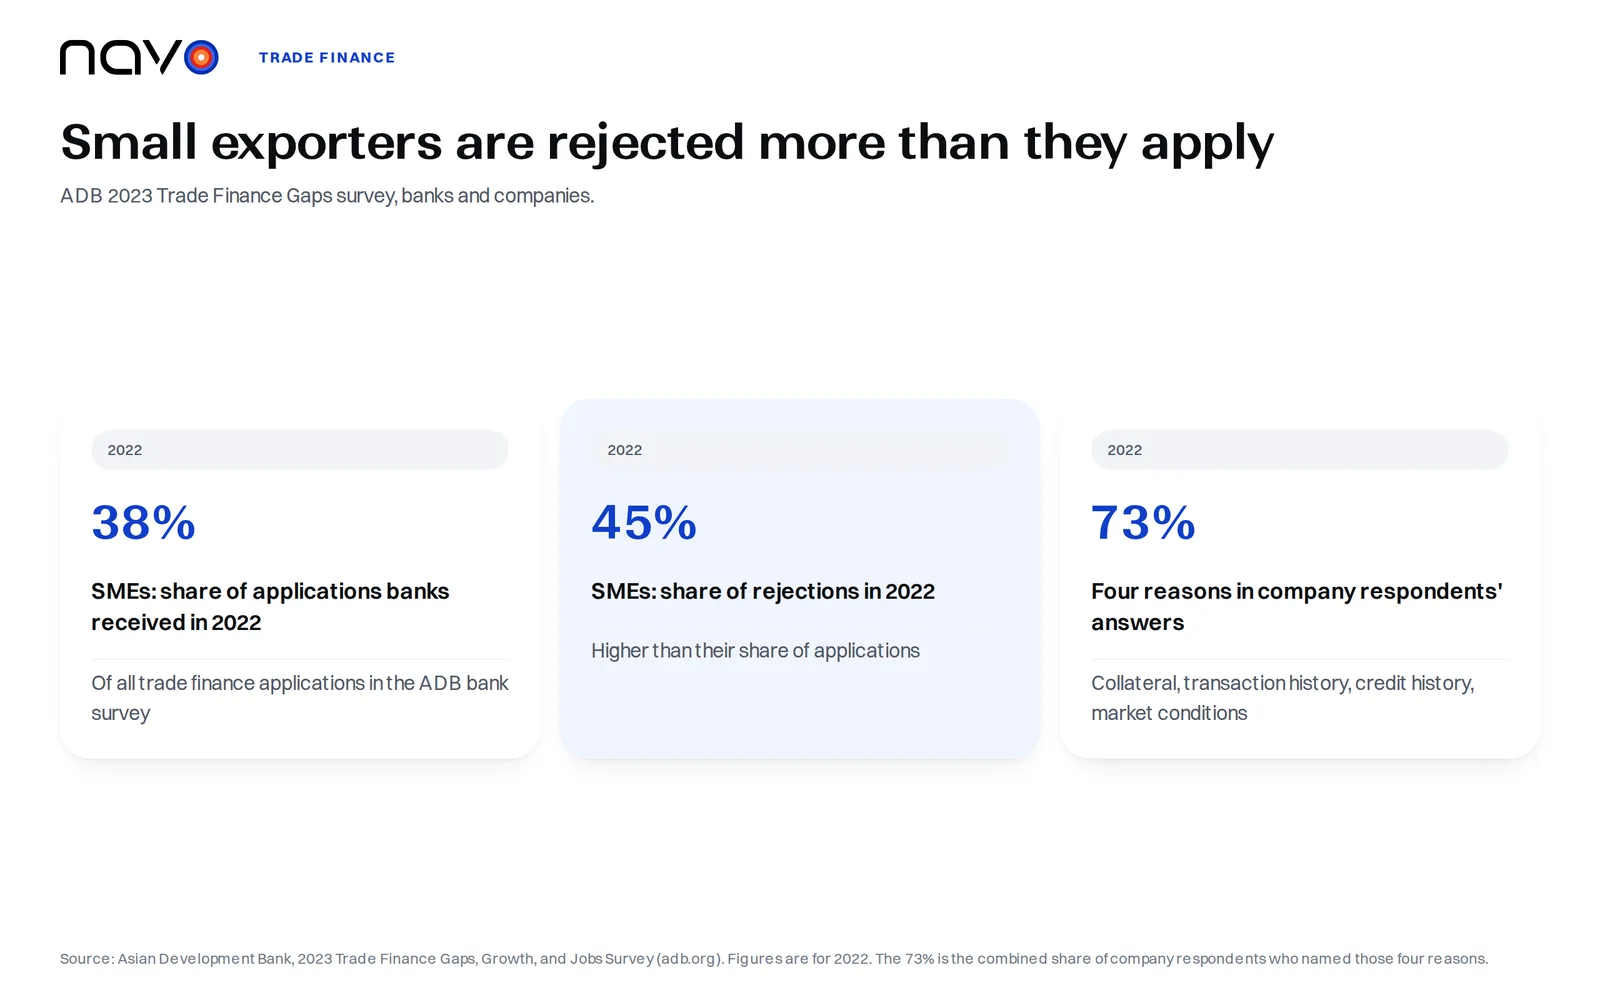
კომპანიები სიტუაციას სხვაგვარად აღწერენ. ADB-ის კომპანიების კვლევაში ოთხი ფაქტორი ერთად შეადგენდა რესპონდენტი კომპანიების მიერ დასახელებული უარყოფის მიზეზების 73%-ს: გამსესხებლების მიერ მოთხოვნილი უზრუნველყოფის ნაკლებობა, ტრანზაქციების ისტორიის ან ბანკირებთან გრძელვადიანი ურთიერთობის არქონა, არასაკმარისი საკრედიტო ან შესრულების ისტორია და არახელსაყრელი საბაზრო პირობები. მხოლოდ უზრუნველყოფა 22% იყო. ADB აღნიშნავს, რომ კომპანიების აღქმა მხოლოდ ნაწილობრივ ემთხვევა ბანკების ინფორმაციას და რომ კომპანიებს შეიძლება ჰქონდეთ სივრცე საკუთარ კონტროლქვეშ მყოფ შიდა საკითხებზე სამუშაოდ: ფინანსურ წიგნიერებაზე, ბანკისთვის მისაღები დაფინანსების წინადადებების წარდგენის უნარზე და სათანადო გულმოდგინებისა და KYC მოთხოვნების პროაქტიულ მხარდაჭერაზე.
ADB-ის 2026 წლის იანვრის სიახლე მისი ახალი კვლევის შესახებ გვთავაზობს, რომ SME-ების უარყოფის მაჩვენებელი (41%) დაახლოებით იმავე დონემდე დაეცა, რაც მსხვილი და საშუალო კაპიტალიზაციის კორპორაციებისთვისაა (40%), თუმცა ამას დამატებითი კვლევა სჭირდება.
ექსპორტიორსა და იმპორტიორს საპირისპირო რამ უნდათ
U.S. International Trade Administration კონფლიქტს თითო წინადადებით აყალიბებს. ექსპორტიორისთვის ნებისმიერი გაყიდვა საჩუქარია, სანამ გადახდა არ მიიღება, ამიტომ ფული რაც შეიძლება ადრე უნდა. იმპორტიორისთვის ნებისმიერი გადახდა შემოწირულობაა, სანამ საქონელი არ მიიღება, ამიტომ ჯერ საქონელი უნდა და გადახდა გადავადებული, სასურველია საქონლის გადაყიდვამდე. უწყება საერთაშორისო ტრანზაქციებისთვის ხუთ ძირითად საგადახდო მეთოდს ასახელებს: წინასწარ გადახდა, აკრედიტივები, დოკუმენტური ინკასო, ღია ანგარიში და კონსიგნაცია.
წინასწარ გადახდა ექსპორტიორის საკრედიტო რისკს აქრობს. ის ამავე დროს მყიდველისთვის ყველაზე ნაკლებად მიმზიდველი ვარიანტია, და ექსპორტიორმა, რომელიც მას გაყიდვის ერთადერთ გზად მიიჩნევს, შეიძლება კონკურენტებს წააგოს, რომლებიც უკეთეს პირობებს სთავაზობენ. ღია ანგარიში მეორე პოლუსზეა: საქონელი იგზავნება და მიეწოდება გადახდის ვადამდე, რაც მას ექსპორტიორისთვის ერთ-ერთ ყველაზე მაღალი რისკის ვარიანტად აქცევს. ექსპორტიორმა, რომელიც ამ საგადახდო პირობებით აფასებს გზავნილს, შეუძლია დაიწყოს ოკეანის სპოტ განაკვეთებით გადამზიდველების მიხედვით, რათა ნახოს, რა ჯდება ტრანსპორტირების მონაკვეთი.
აკრედიტივი დოკუმენტების საფუძველზე იხდის
აკრედიტივი უცხოელი მყიდველის ბანკის სახელშეკრულებო ვალდებულებაა, გადაიხადოს მას შემდეგ, რაც ექსპორტიორი საქონელს გააგზავნის და ექსპორტიორის ბანკს საჭირო დოკუმენტაციას წარუდგენს, როგორც მას ITA-ის აკრედიტივის გვერდი განმარტავს. ექსპორტიორი იღებს გადახდის გარანტიას, იმპორტიორი კი გონივრულ საგადახდო პირობებს. საგადახდო მეთოდების გზამკვლევი ამ ინსტრუმენტს სასარგებლოდ მიიჩნევს, როცა უცხოელი მყიდველის შესახებ სანდო საკრედიტო ინფორმაციის მოპოვება რთულია და ექსპორტიორს მყიდველის ბანკის სჯერა.
ბანკის ტესტი თავად აკრედიტივშია ჩაწერილი. გადახდა ხდება იმ პირობით, რომ აკრედიტივში მითითებული პირობები დაკმაყოფილებულია, რაც ყველა საჭირო დოკუმენტის წარდგენით მოწმდება.
Qingdao: საწყობის ქვითრების დავა სასამართლოში
ქაღალდის უზრუნველყოფით დაკრედიტება ვარაუდობს, რომ ქაღალდი რეალურ საქონელს შეესაბამება. Qingdao ერთ-ერთი დოკუმენტირებული შემთხვევაა, როცა ეს ვარაუდი სასამართლოში გამოიცადა. 2014 წლის მაისის ბოლოს გამოვლინდა მნიშვნელოვანი თაღლითობის მტკიცებულებები, რომელიც ეხებოდა ლითონს, რომელიც ჩინეთში, Qingdao-სა და Penglai-ს საწყობებში უნდა ყოფილიყო. ინგლისის Commercial Court-მა ეს ასახა თავის გადაწყვეტილებაში Mercuria v Citibank-ის საქმეზე, რომელიც 2015 წლის 22 მაისს გამოცხადდა, და დაამატა, რომ გამოძიება გრძელდებოდა და, როგორც ჩანდა, ლითონის მნიშვნელოვანი რაოდენობა შეიძლება საწყობებიდან დაკარგული ან არაერთხელ დაგირავებული ყოფილიყო. Penglai-ში Citi-ს ვითომ ჰქონდა ლითონი ხუთი საწყობის ქვითრით, რომლებიც დაახლოებით 20,000 tonnes ალუმინს წარმოადგენდა. 2014 წლის 4 ივნისს მას აცნობეს, რომ წინა კვირის მარაგის შემოწმებამ პორტში მხოლოდ 16,000 tonnes აღმოაჩინა.
გარიგებები repo ტრანზაქციები იყო და არა აკრედიტივები. Citi-მ შეგებებული მოთხოვნა წარადგინა დაახლოებით US$271 million-ზე ლითონის ფასისთვის ფორვარდულ გაყიდვებში და დაასაბუთა, რომ მიწოდების ვალდებულება შეასრულა ცარიელი ინდოსამენტით (in blank) გაფორმებული საწყობის ქვითრების წარდგენით. მოსამართლე ამ საკითხში არ დაეთანხმა: Citi-ს მიერ ინდოსირებული საწყობის ქვითრების წარდგენა Master Agreements-ის მიზნებისთვის Mercuria-სთვის ლითონის კეთილსინდისიერ მიწოდებად არ ჩაითვალა, ამიტომ Citi-ს არ ჰქონდა უფლება ამ ლითონის გადაუხდელი ფასის გადახდის გადაწყვეტილებაზე. იმავე გადაწყვეტილებამ დაადგინა, რომ Citi-ს მიერ Mercuria-სთვის გაგზავნილი შეტყობინებები ძალაში იყო და რომ Mercuria გადახდის ვალდებულებების უწყვეტ დარღვევაში იმყოფებოდა, თუმცა Citi-ს ამ ეტაპზე ლითონის ფასის გადახდის უფლება არ ჰქონდა.
საადვოკატო ფირმა HFW, გადაწყვეტილებაზე კომენტარისას, აღნიშნავს, რომ ის აჩვენებს, რა სირთულეებამდე შეიძლება მიიყვანოს ერთი შეხედვით ჩვეულებრივმა მოწყობამ, როცა ის ინგრევა, და რომ ის არ არის გადამწყვეტი Qingdao-ს საქმეში ჩართული სხვებისთვის.
სახელმწიფო გარანტია ექსპორტის უკან მდგომი სესხისთვის
Export-Import Bank of the United States თავის Get Financing გვერდზე აღწერს საბრუნავი კაპიტალის სესხის გარანტიას: ბიზნესისთვის, რომელიც მინიმუმ ერთი წლისაა, EXIM მუშაობს კერძო გამსესხებელთან და ძირითად თანხასა და პროცენტს იძლევა გარანტიას ექსპორტთან დაკავშირებული მისაღები ანგარიშების 90%-ზე და ექსპორტთან დაკავშირებული მარაგების 75%-ზე. EXIM აცხადებს, რომ ის უზრუნველყოფს ბანკის სესხს და ზრდის მსესხებლის სასესხო შესაძლებლობას.
ხშირი კითხვები
იცავს თუ არა აკრედიტივი მყიდველს ისევე, როგორც ექსპორტიორს?
დიახ. U.S. International Trade Administration აცხადებს, რომ აკრედიტივი მყიდველსაც იცავს, რადგან გადახდის ვალდებულება არ წარმოიშობა, სანამ საქონელი დაპირებისამებრ არ გაიგზავნება.
რა არის კონსიგნაცია ექსპორტში?
კონსიგნაცია ღია ანგარიშის ვარიაციაა, სადაც ექსპორტიორი ფულს იღებს მხოლოდ მას შემდეგ, რაც უცხოელმა დისტრიბუტორმა საქონელი საბოლოო მომხმარებელზე გაყიდა. მანამდე საკუთრების უფლება ექსპორტიორთან რჩება. ITA ამ მეთოდს ძალიან სარისკოდ მიიჩნევს, რადგან გადახდა გარანტირებული არ არის.
ამოწმებს თუ არა დოკუმენტური ინკასო მყიდველის დოკუმენტებს აკრედიტივის მსგავსად?
არა. ITA აცხადებს, რომ დოკუმენტური ინკასო გადამოწმების პროცესს არ გვთავაზობს და მხოლოდ შეზღუდულ რეგრესს იძლევა, თუ მყიდველი არ გადაიხდის, მიუხედავად იმისა, რომ ბანკები შუამავლის როლს ასრულებენ. ისინი, როგორც წესი, აკრედიტივებზე იაფია.