





















Na pesquisa de 2023 do Asian Development Bank, os bancos apontaram como motivos de recusa a percepção de alto risco-país, a falta de garantias, a documentação mal apresentada e preocupações com o conhecimento do cliente (KYC). A mesma pesquisa estimou a lacuna global de financiamento ao comércio em $2.5 trilhões em 2022, cerca de 10% do comércio mundial de mercadorias, e o resumo de dezembro de 2025 do ADB afirma que ela continua nesse nível.
Por que os pedidos fracassam
Cerca de 20% dos bancos da pesquisa do ADB disseram que alguns pedidos de financiamento ao comércio foram recusados em 2022. No gráfico de respostas dos bancos, «outros motivos» foi a maior fatia, com 30%. Entre os motivos nomeados (a lista não é completa) estavam um país visto como arriscado demais para o apetite de risco do banco (11%), uma PME sem garantias, com alto risco de crédito ou por outro motivo (10%), garantias insuficientes (7%) e um pedido mal apresentado, com informações insuficientes (6%). Os documentos são um motivo entre vários, e o gráfico não os coloca acima das garantias nem do risco-país.
As pequenas e médias empresas (PMEs) enviaram 38% dos pedidos recebidos pelos bancos em 2022 e levaram 45% das recusas.
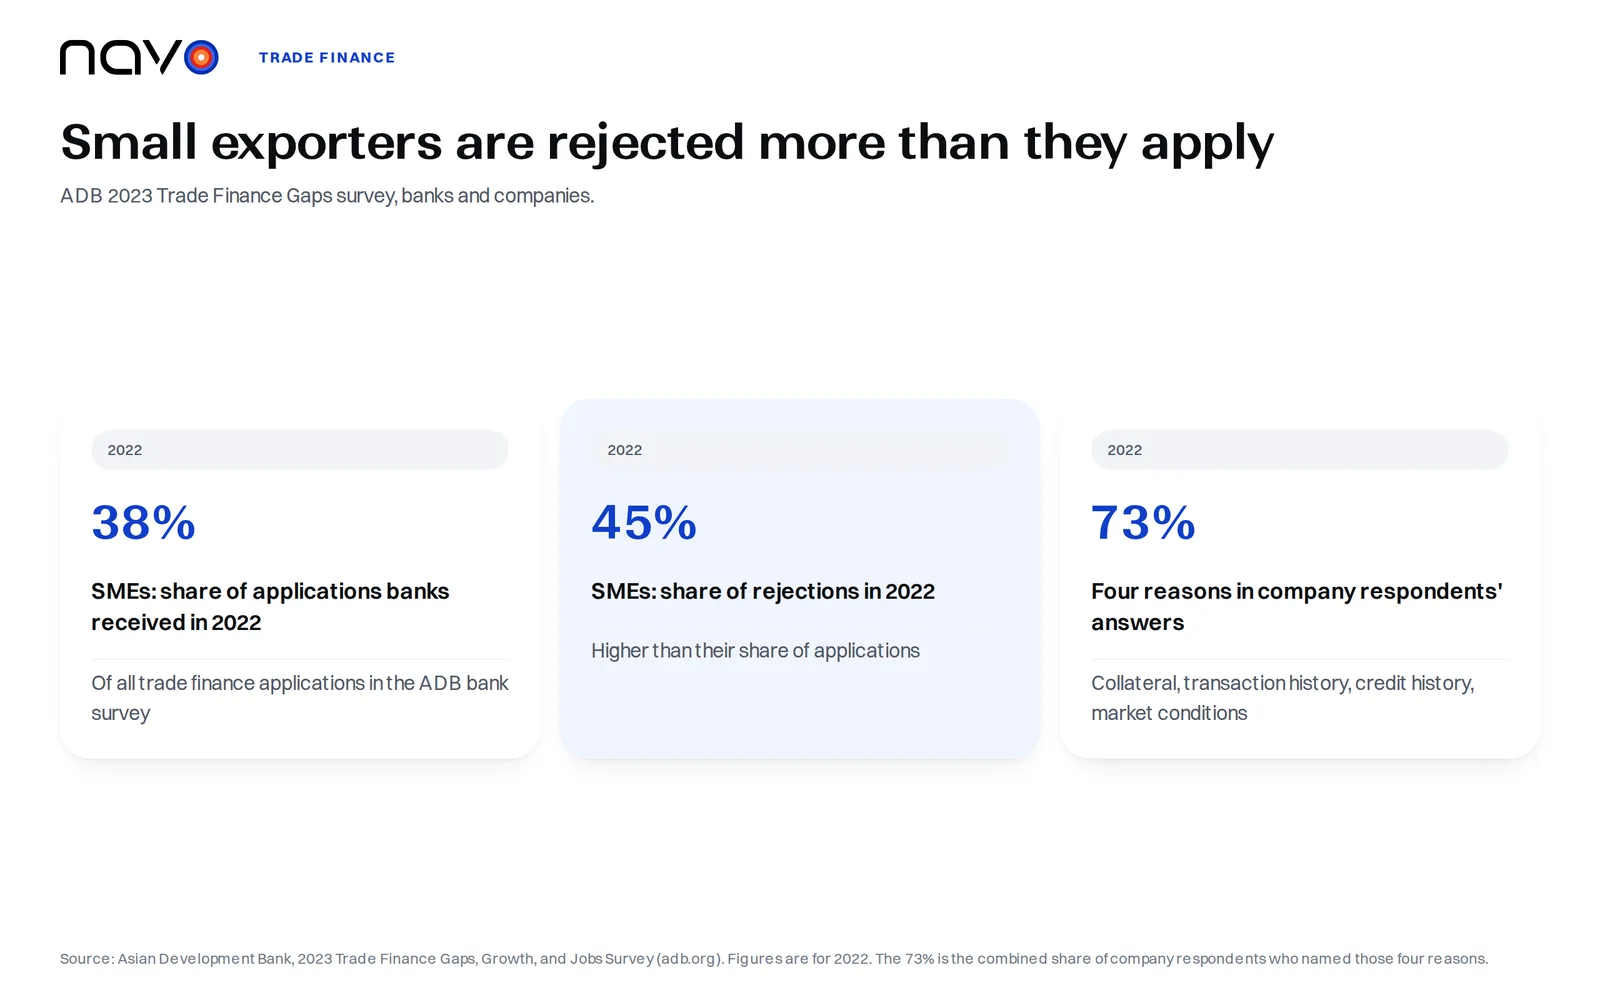
As empresas veem o problema de outra forma. Na pesquisa do ADB com empresas, quatro fatores juntos responderam por 73% dos motivos de recusa citados pelos respondentes: a falta de garantias exigidas pelos credores, a falta de histórico de transações ou de relacionamento de longo prazo com os bancos, histórico de crédito ou de desempenho insuficiente e condições de mercado desfavoráveis. Só as garantias somaram 22%. O ADB diz que a percepção das empresas coincide apenas em parte com o que os bancos relatam e que as empresas podem ter margem para trabalhar questões internas sob seu controle, citando educação financeira, capacidade de apresentar propostas de financiamento aceitáveis para os bancos e ajuda proativa com os requisitos de due diligence e KYC.
O comunicado de janeiro de 2026 do ADB sobre sua pesquisa mais recente sugere que a taxa de recusa das PMEs (41%) caiu para quase o mesmo nível da de grandes e médias empresas (40%), embora isso exija mais estudos.
Exportador e importador querem coisas opostas
A U.S. International Trade Administration resume o conflito em uma frase para cada lado. Para o exportador, toda venda é um presente até o pagamento ser recebido, por isso ele quer o dinheiro o mais cedo possível. Para o importador, todo pagamento é uma doação até as mercadorias chegarem, por isso ele quer receber primeiro e pagar depois, de preferência só depois de revender a carga. A agência lista cinco formas principais de pagamento em transações internacionais: pagamento antecipado, cartas de crédito, cobranças documentárias, conta aberta e consignação.
O pagamento antecipado elimina o risco de crédito do exportador. É também a opção menos atraente para o comprador, e o exportador que a impõe como única forma de vender pode perder para concorrentes com condições melhores. A conta aberta fica no extremo oposto: a mercadoria é embarcada e entregue antes do vencimento do pagamento, o que a torna uma das opções de maior risco para o exportador. Quem precifica um embarque com essas condições de pagamento pode partir das tarifas spot marítimas por armador para ver quanto custa o trecho do frete.
A carta de crédito paga contra documentos
A carta de crédito é um compromisso contratual do banco do comprador estrangeiro de pagar assim que o exportador embarcar a mercadoria e apresentar a documentação exigida ao banco do exportador, conforme define a página sobre carta de crédito da ITA. O exportador obtém garantia de pagamento, e o importador, condições de pagamento razoáveis. O guia de formas de pagamento considera o instrumento útil quando é difícil obter informações de crédito confiáveis sobre o comprador estrangeiro e o exportador confia no banco dele.
O critério do banco está escrito na própria carta. O pagamento é feito desde que os termos e condições nela estabelecidos sejam cumpridos, o que se verifica pela apresentação de todos os documentos exigidos.
Qingdao: uma disputa sobre recibos de armazém na justiça
Emprestar com base em papel pressupõe que o papel represente mercadoria real. Qingdao é um caso documentado em que essa premissa foi testada em juízo. No fim de maio de 2014, surgiram indícios de uma fraude significativa envolvendo metal que deveria estar armazenado em depósitos em Qingdao e Penglai, na China. O Tribunal Comercial inglês registrou isso na sentença do caso Mercuria v Citibank, proferida em 22 de maio de 2015, acrescentando que as investigações estavam em andamento e que parecia haver grandes quantidades de metal ausentes dos armazéns ou empenhadas mais de uma vez. Em Penglai, o Citi supostamente detinha metal em cinco recibos de armazém que representavam aproximadamente 20.000 toneladas de alumínio. Em 4 de junho de 2014, foi informado de que uma contagem de estoque feita na semana anterior havia encontrado apenas 16.000 toneladas no porto.
As operações eram de recompra (repo), e não cartas de crédito. O Citi apresentou reconvenção de cerca de US$271 milhões pelo preço do metal nas vendas a termo e argumentou que cumprira a obrigação de entrega ao oferecer recibos de armazém endossados em branco. O juiz discordou nesse ponto: a oferta de recibos de armazém endossados pelo Citi não constituiu entrega válida de metal à Mercuria para os fins dos Master Agreements, de modo que o Citi não tinha direito a sentença pelo preço não pago desse metal. A mesma sentença considerou válidas as notificações enviadas pelo Citi à Mercuria e concluiu que a Mercuria estava em inadimplemento contínuo de suas obrigações de pagamento, mas que o Citi não tinha direito de receber naquele momento o preço do metal.
O escritório de advocacia HFW, ao comentar a sentença, disse que ela ilustra as dificuldades a que um arranjo aparentemente comum pode levar quando desmorona, e que não é definitiva para outros envolvidos em Qingdao.
Garantia governamental para o empréstimo por trás da exportação
O Export-Import Bank of the United States descreve sua Working Capital Loan Guarantee na página Get Financing: para uma empresa com pelo menos um ano de existência, o EXIM trabalha com o credor privado e garante principal e juros de 90% dos recebíveis de exportação e de 75% dos estoques ligados à exportação. O EXIM afirma que respalda o empréstimo do banco e aumenta a capacidade de endividamento do tomador.
Perguntas frequentes
A carta de crédito protege o comprador tanto quanto o exportador?
Sim. A U.S. International Trade Administration afirma que a carta de crédito também protege o comprador, porque nenhuma obrigação de pagamento surge até que as mercadorias tenham sido embarcadas conforme prometido.
O que é consignação na exportação?
A consignação é uma variação da conta aberta em que o exportador só recebe depois que o distribuidor estrangeiro vende a mercadoria ao cliente final. Até lá, o exportador mantém a propriedade. A ITA considera o método muito arriscado, porque nenhum pagamento é garantido.
A cobrança documentária verifica os documentos do comprador como a carta de crédito?
Não. A ITA diz que as cobranças documentárias não oferecem processo de verificação e só dão recurso limitado se o comprador não pagar, embora os bancos atuem como intermediários. Em geral, custam menos do que as cartas de crédito.