





















در پیمایش ۲۰۲۳ بانک توسعه آسیایی (Asian Development Bank)، بانکها برداشت از ریسک بالای کشور، نبود وثیقه، ارائه ضعیف مستندات و نگرانیهای «مشتری خود را بشناسید» (KYC) را از دلایل رد درخواستها برشمردند. همین پیمایش شکاف تامین مالی تجارت جهانی را در سال 2022 حدود $2.5 trillion برآورد کرد، یعنی حدود 10% از تجارت جهانی کالا، و گزارش مختصر دسامبر 2025 ADB میگوید این رقم همچنان در همان سطح است.
چرا درخواستها ناموفق میشوند
حدود 20% از بانکهای پیمایش ADB گفتند برخی درخواستهای تامین مالی تجارت در سال 2022 رد شده است. در نمودار پاسخ بانکها در این پیمایش، «دلایل دیگر» با 30% بزرگترین سهم بود. دلایل نامبردهشده (فهرستی کامل نیست) شامل کشوری بود که با توجه به اشتهای ریسک بانک بیش از حد پرخطر تلقی میشد (11%)، کسبوکار کوچک یا متوسطی بدون وثیقه، با ریسک اعتباری بالا یا به دلیلی دیگر (10%)، وثیقه ناکافی (7%) و درخواستی که ضعیف تنظیم شده و اطلاعات کمی داشت (6%). مستندات فقط یکی از چند دلیل است و نمودار آن را مهمتر از وثیقه یا ریسک کشور رتبهبندی نمیکند.
کسبوکارهای کوچک و متوسط (SMEs) 38% از درخواستهایی را که بانکها در سال 2022 دریافت کردند ارسال کردند و 45% از ردها را متحمل شدند.
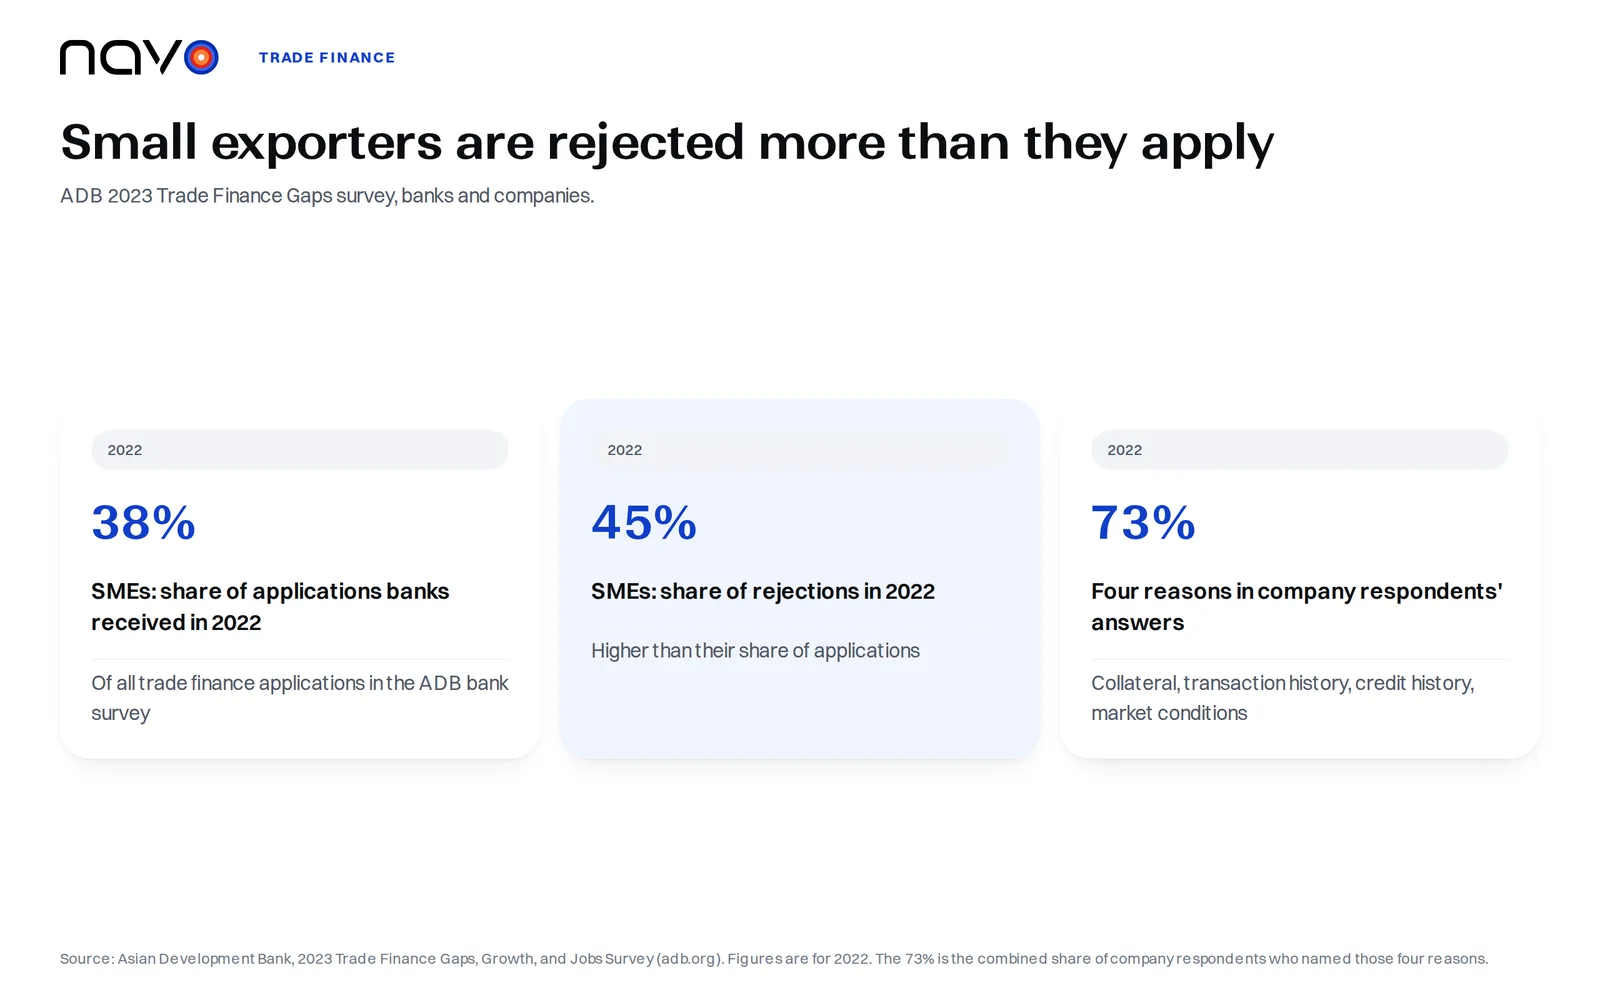
شرکتها ماجرا را متفاوت توصیف میکنند. در پیمایش شرکتهای ADB، چهار عامل روی هم 73% از دلایل رد را که شرکتهای پاسخدهنده بیان کردند تشکیل دادند: نبود وثیقهای که وامدهندگان میخواهند، نبود سابقه معاملاتی یا روابط بلندمدت با بانکداران، سابقه اعتباری یا عملکردی ناکافی و شرایط نامساعد بازار. وثیقه بهتنهایی 22% بود. ADB میگوید برداشت شرکتها فقط تا حدی با گزارش بانکها همخوان است و شرکتها ممکن است جا برای کار روی مسائل داخلی تحت کنترل خود داشته باشند؛ ADB از سواد مالی، توانایی ارائه پیشنهادهای تامین مالی قابلقبول برای بانک و کمک فعالانه در الزامات احراز هویت و KYC نام میبرد.
بیانیه خبری ژانویه 2026 ADB درباره پیمایش جدیدترش نشان میدهد نرخ رد درخواست کسبوکارهای کوچک و متوسط (41%) تقریبا به همان سطح شرکتهای بزرگ و میانرده (40%) رسیده است، هرچند این موضوع به پژوهش بیشتری نیاز دارد.
صادرکننده و واردکننده خلاف هم را میخواهند
U.S. International Trade Administration این تعارض را برای هر طرف در یک جمله بیان میکند. برای صادرکنندگان، هر فروش تا زمان دریافت پول یک هدیه است، بنابراین میخواهند پول را هرچه زودتر بگیرند. برای واردکنندگان، هر پرداخت تا زمان رسیدن کالا یک اهدا است، بنابراین ابتدا کالا و پرداخت را با تاخیر میخواهند، ترجیحا تا بعد از فروش مجدد کالا. این نهاد پنج روش اصلی پرداخت در معاملات بینالمللی را فهرست میکند: پیشپرداخت نقدی، اعتبار اسنادی، وصول اسنادی، حساب باز و فروش امانی.
پیشپرداخت نقدی ریسک اعتباری صادرکننده را از بین میبرد. در عین حال برای خریدار کمجذابترین گزینه است و صادرکنندهای که آن را تنها راه فروش بداند ممکن است از رقبایی که شرایط بهتری عرضه میکنند عقب بماند. حساب باز در سوی دیگر قرار دارد: کالا پیش از سررسید پرداخت ارسال و تحویل میشود و همین آن را به یکی از پرخطرترین گزینهها برای صادرکننده تبدیل میکند. صادرکنندهای که محموله را با این شرایط پرداخت قیمتگذاری میکند میتواند از نرخهای اسپات حمل دریایی به تفکیک خط کشتیرانی شروع کند تا هزینه بخش حمل را ببیند.
اعتبار اسنادی در برابر اسناد پرداخت میکند
اعتبار اسنادی تعهدی قراردادی از سوی بانک خریدار خارجی است که پس از ارسال کالا توسط صادرکننده و ارائه مستندات لازم به بانک صادرکننده، پرداخت کند؛ تعریفی که صفحه اعتبار اسنادی ITA ارائه میدهد. صادرکننده تضمین پرداخت میگیرد و واردکننده شرایط پرداخت معقول. راهنمای روشهای پرداخت این ابزار را زمانی مفید میداند که بهدستآوردن اطلاعات اعتباری قابلاتکا درباره خریدار خارجی دشوار باشد و صادرکننده به بانک خریدار اعتماد داشته باشد.
آزمون بانک در خود اعتبار نوشته شده است. پرداخت به شرطی انجام میشود که شرایط و ضوابط ذکرشده در اعتبار اسنادی رعایت شده باشد، آنگونه که با ارائه همه اسناد لازم احراز میشود.
چینگدائو: اختلاف بر سر رسیدهای انبار در دادگاه
وامدهی در برابر کاغذ فرض میکند که کاغذ نماینده کالای واقعی است. چینگدائو یکی از موارد مستندی است که این فرض در دادگاه آزموده شد. در اواخر ماه مه 2014، شواهدی از یک کلاهبرداری بزرگ درباره فلزی پدیدار شد که قرار بود در انبارهایی در چینگدائو و پنگلای چین نگهداری شود. دادگاه تجاری انگلستان این را در رای خود در پرونده Mercuria v Citibank که در 22 مه 2015 صادر شد ثبت کرد و افزود که تحقیقات ادامه دارد و به نظر میرسد مقادیر قابلتوجهی فلز ممکن است از انبارها ناپدید شده باشد یا بیش از یک بار وثیقه شده باشد. در پنگلای، Citi ظاهرا بر اساس پنج رسید انبار فلزی در اختیار داشت که حدود 20,000 tonnes آلومینیوم را نشان میداد. در 4 ژوئن 2014 به آن اطلاع داده شد که شمارش موجودی هفته پیش تنها 16,000 tonnes را در بندر یافته است.
این معاملات قرارداد ریپو بودند، نه اعتبار اسنادی. Citi برای بهای فلز در فروشهای آتی حدود US$271 million دادخواست متقابل داد و استدلال کرد که با ارائه رسیدهای انبار ظهرنویسیشده بهصورت سفید تعهد تحویل خود را انجام داده است. قاضی در این نقطه موافق نبود: ارائه رسیدهای انبار ظهرنویسیشده توسط Citi تحویل مناسب فلز به Mercuria برای اهداف قراردادهای اصلی نبود، بنابراین Citi مستحق حکم برای بهای پرداختنشده آن فلز نبود. همان رای دریافت که اخطارهایی که Citi به Mercuria ابلاغ کرد معتبر بود و Mercuria در نقض مستمر تعهدات پرداخت خود قرار داشت، با این حال Citi در آن مرحله مستحق دریافت بهای فلز نبود.
شرکت حقوقی HFW در شرحی بر این رای گفت که این پرونده دشواریهایی را نشان میدهد که یک ترتیب ظاهرا رایج هنگام از هم گسیختن میتواند به بار آورد و برای دیگرانی که درگیر ماجرای چینگدائو شدهاند قطعی نیست.
ضمانت دولتی برای وامِ پشت صادرات
بانک صادرات و واردات ایالات متحده (Export-Import Bank of the United States) ضمانت وام سرمایه در گردش خود را در صفحه دریافت تامین مالی چنین توصیف میکند: برای کسبوکاری که دستکم یک سال از عمرش گذشته باشد، EXIM با وامدهنده خصوصی همکاری میکند و اصل و سود را برای 90% از مطالبات مرتبط با صادرات و 75% از موجودی کالای مرتبط با صادرات تضمین میکند. EXIM میگوید از وام بانک پشتیبانی میکند و قدرت استقراض وامگیرنده را افزایش میدهد.
پرسشهای متداول
آیا اعتبار اسنادی همانطور که از صادرکننده محافظت میکند از خریدار هم محافظت میکند؟
بله. U.S. International Trade Administration میگوید اعتبار اسنادی از خریدار هم محافظت میکند، زیرا تا زمانی که کالا طبق وعده ارسال نشده باشد هیچ تعهد پرداختی ایجاد نمیشود.
فروش امانی در صادرات چیست؟
فروش امانی گونهای از حساب باز است که در آن صادرکننده فقط پس از آن پول میگیرد که توزیعکننده خارجی کالا را به مشتری نهایی فروخته باشد. صادرکننده تا آن زمان مالکیت را حفظ میکند. ITA این روش را بسیار پرخطر میداند، چون هیچ پرداختی تضمین نشده است.
آیا وصول اسنادی مانند اعتبار اسنادی اسناد خریدار را راستیآزمایی میکند؟
خیر. ITA میگوید وصول اسنادی هیچ فرایند راستیآزمایی ندارد و اگر خریدار پرداخت نکند فقط حق رجوع محدودی وجود دارد، هرچند بانکها نقش تسهیلگر را دارند. این روش معمولا ارزانتر از اعتبار اسنادی است.