





















Στην έρευνα του 2023 της Ασιατικής Τράπεζας Ανάπτυξης (ADB), οι τράπεζες ανέφεραν ως λόγους απόρριψης των αιτήσεων την αντίληψη υψηλού κινδύνου χώρας, την έλλειψη εξασφαλίσεων, την κακή παρουσίαση της τεκμηρίωσης και τις ανησυχίες σχετικά με τη γνώση του πελάτη (KYC). Η ίδια έρευνα υπολόγισε το παγκόσμιο έλλειμμα χρηματοδότησης εμπορίου σε $2.5 trillion το 2022, περίπου 10% του παγκόσμιου εμπορίου εμπορευμάτων, ενώ το σημείωμα της ADB του Δεκεμβρίου 2025 αναφέρει ότι παραμένει στο ίδιο επίπεδο.
Γιατί αποτυγχάνουν οι αιτήσεις
Περίπου το 20% των τραπεζών της έρευνας της ADB δήλωσε ότι ορισμένες αιτήσεις χρηματοδότησης εμπορίου απορρίφθηκαν το 2022. Στο διάγραμμα των απαντήσεων των τραπεζών, οι «άλλοι λόγοι» αποτελούσαν το μεγαλύτερο τμήμα, με 30%. Στους λόγους που κατονομάζονται (η λίστα δεν είναι πλήρης) συγκαταλέγονταν μια χώρα που θεωρείται πολύ επικίνδυνη για την ανοχή κινδύνου της τράπεζας (11%), μια ΜμΕ χωρίς εξασφαλίσεις, με υψηλό πιστωτικό κίνδυνο ή άλλο λόγο (10%), ανεπαρκείς εξασφαλίσεις (7%) και μια κακά τεκμηριωμένη αίτηση με πολύ λίγες πληροφορίες (6%). Τα έγγραφα είναι ένας λόγος ανάμεσα σε πολλούς, και το διάγραμμα δεν τα κατατάσσει πάνω από τις εξασφαλίσεις ή τον κίνδυνο χώρας.
Οι μικρές και μεσαίες επιχειρήσεις (ΜμΕ) υπέβαλαν το 38% των αιτήσεων που έλαβαν οι τράπεζες το 2022 και δέχθηκαν το 45% των απορρίψεων.
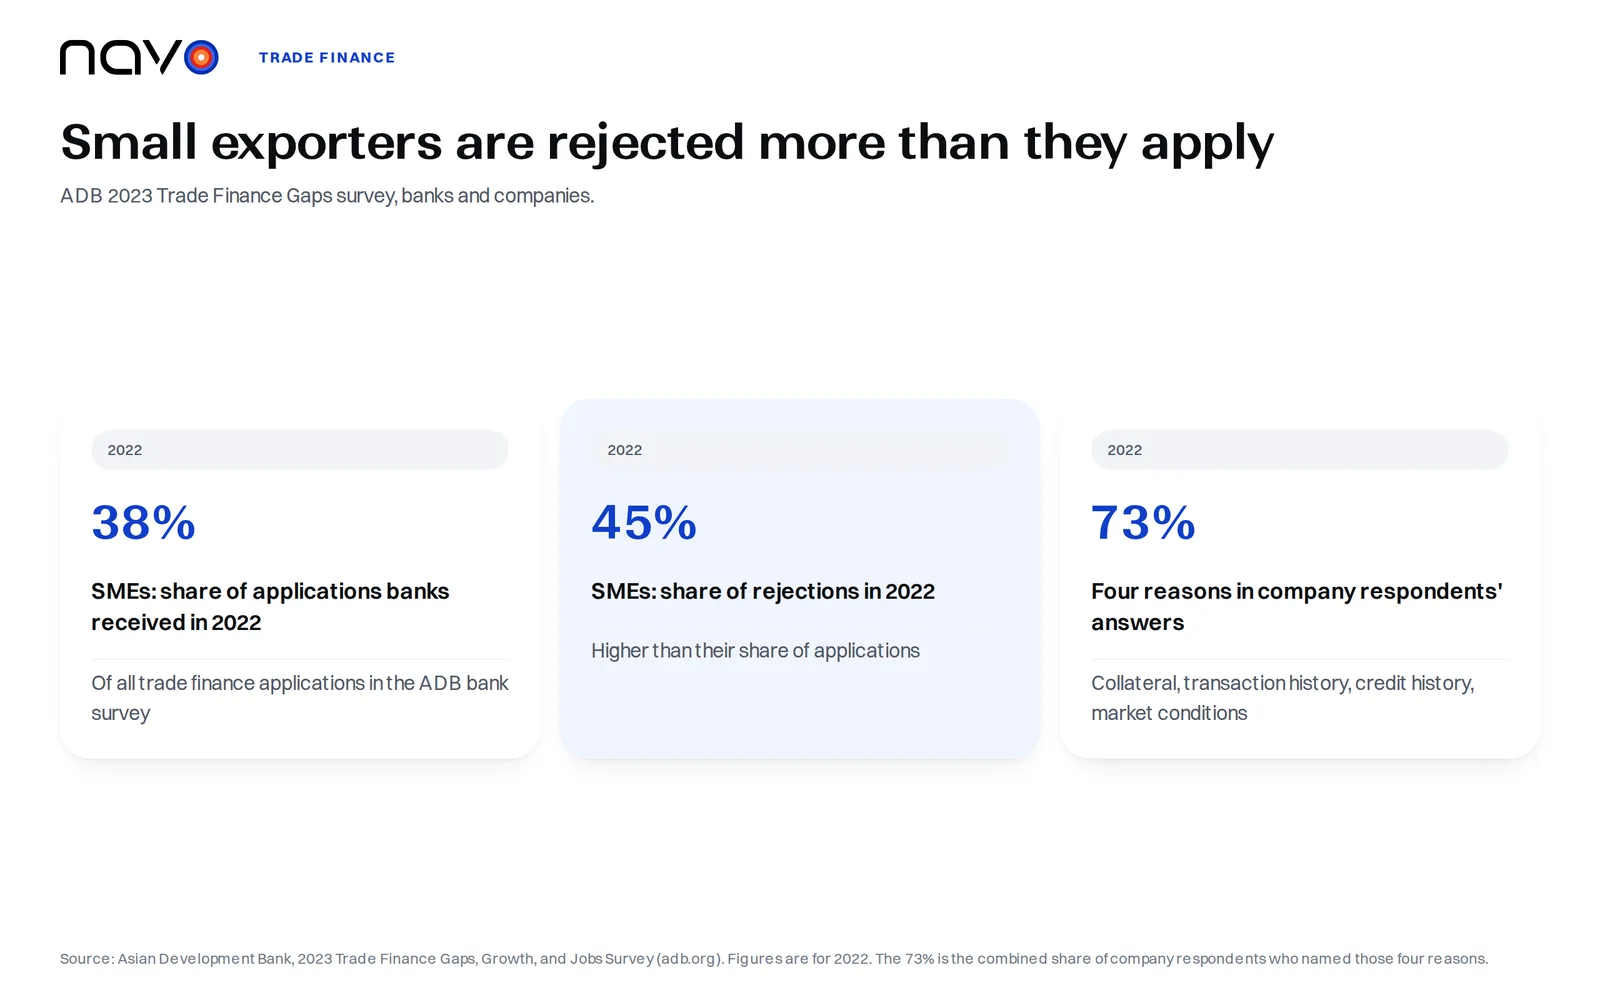
Οι επιχειρήσεις το περιγράφουν διαφορετικά. Στην έρευνα της ADB στις εταιρείες, τέσσερις παράγοντες μαζί αντιστοιχούσαν στο 73% των λόγων απόρριψης που ανέφεραν οι ερωτηθέντες: η έλλειψη των εξασφαλίσεων που ζητούν οι δανειστές, η έλλειψη ιστορικού συναλλαγών ή μακροχρόνιων σχέσεων με τους τραπεζίτες, το ανεπαρκές πιστωτικό ή επιχειρησιακό ιστορικό και οι δυσμενείς συνθήκες της αγοράς. Μόνο οι εξασφαλίσεις ήταν το 22%. Η ADB σημειώνει ότι οι αντιλήψεις των επιχειρήσεων συμπίπτουν μόνο εν μέρει με όσα αναφέρουν οι τράπεζες και ότι οι επιχειρήσεις μπορεί να έχουν περιθώριο να δουλέψουν σε εσωτερικά ζητήματα που ελέγχουν οι ίδιες, αναφέροντας τη χρηματοοικονομική παιδεία, την ικανότητα παρουσίασης τραπεζικά αποδεκτών προτάσεων χρηματοδότησης και την ενεργή βοήθεια στις απαιτήσεις δέουσας επιμέλειας και KYC.
Το δελτίο Τύπου της ADB του Ιανουαρίου 2026 για τη νεότερη έρευνά της υποδεικνύει ότι τα ποσοστά απόρριψης των ΜμΕ (41%) έχουν υποχωρήσει σχεδόν στο ίδιο επίπεδο με εκείνα των μεγάλων και μεσαίας κεφαλαιοποίησης επιχειρήσεων (40%), αν και αυτό απαιτεί περαιτέρω έρευνα.
Εξαγωγέας και εισαγωγέας θέλουν αντίθετα πράγματα
Η U.S. International Trade Administration διατυπώνει τη σύγκρουση με μία φράση για τον καθένα. Για τους εξαγωγείς, κάθε πώληση είναι δώρο μέχρι να εισπραχθεί η πληρωμή, γι’ αυτό θέλουν τα χρήματα όσο το δυνατόν νωρίτερα. Για τους εισαγωγείς, κάθε πληρωμή είναι δωρεά μέχρι να παραληφθούν τα εμπορεύματα, γι’ αυτό θέλουν πρώτα τα εμπορεύματα και πληρωμή με καθυστέρηση, κατά προτίμηση αφού τα εμπορεύματα έχουν μεταπωληθεί. Ο οργανισμός απαριθμεί πέντε βασικούς τρόπους πληρωμής στις διεθνείς συναλλαγές: προπληρωμή, πιστωτικές επιστολές, documentary collections (έγγραφες εισπράξεις), ανοιχτό λογαριασμό και παρακαταθήκη (consignment).
Η προπληρωμή αίρει τον πιστωτικό κίνδυνο του εξαγωγέα. Είναι όμως και η λιγότερο ελκυστική επιλογή για τον αγοραστή, και ένας εξαγωγέας που επιμένει σε αυτήν ως μοναδικό τρόπο πώλησης μπορεί να χάσει από ανταγωνιστές που προσφέρουν καλύτερους όρους. Ο ανοιχτός λογαριασμός βρίσκεται στο άλλο άκρο: τα εμπορεύματα αποστέλλονται και παραδίδονται πριν λήξει η προθεσμία πληρωμής, κάτι που τον καθιστά μία από τις πιο επικίνδυνες επιλογές για τον εξαγωγέα. Ένας εξαγωγέας που τιμολογεί μια αποστολή με βάση αυτούς τους όρους πληρωμής μπορεί να ξεκινήσει από τις τρέχουσες ναυτιλιακές τιμές ανά μεταφορέα για να δει πόσο κοστίζει το σκέλος της μεταφοράς.
Η πιστωτική επιστολή πληρώνει έναντι εγγράφων
Η πιστωτική επιστολή είναι συμβατική δέσμευση της τράπεζας του ξένου αγοραστή να πληρώσει μόλις ο εξαγωγέας φορτώσει τα εμπορεύματα και προσκομίσει την απαιτούμενη τεκμηρίωση στην τράπεζά του, όπως την ορίζει η σελίδα της ITA για την πιστωτική επιστολή. Ο εξαγωγέας λαμβάνει εγγύηση πληρωμής και ο εισαγωγέας εύλογους όρους πληρωμής. Ο οδηγός για τους τρόπους πληρωμής χαρακτηρίζει το μέσο χρήσιμο όταν είναι δύσκολο να βρεθούν αξιόπιστες πιστωτικές πληροφορίες για έναν ξένο αγοραστή και ο εξαγωγέας εμπιστεύεται την τράπεζα του αγοραστή.
Ο έλεγχος της τράπεζας είναι γραμμένος μέσα στην πίστωση. Η πληρωμή γίνεται εφόσον πληρούνται οι όροι και οι προϋποθέσεις που αναφέρονται στην πιστωτική επιστολή, όπως επαληθεύεται με την προσκόμιση όλων των απαιτούμενων εγγράφων.
Qingdao: μια διαφορά για αποθετήρια σε δικαστήριο
Η χρηματοδότηση έναντι χαρτιού προϋποθέτει ότι το χαρτί αντιστοιχεί σε πραγματικά εμπορεύματα. Το Qingdao είναι μία τεκμηριωμένη περίπτωση όπου αυτή η παραδοχή δοκιμάστηκε στο δικαστήριο. Στα τέλη Μαΐου 2014 προέκυψαν στοιχεία για σημαντική απάτη με μέταλλο που υποτίθεται ότι αποθηκευόταν σε αποθήκες στο Qingdao και στο Penglai της Κίνας. Το αγγλικό Commercial Court το κατέγραψε στην απόφασή του στην υπόθεση Mercuria v Citibank, που εκδόθηκε στις 22 Μαΐου 2015, προσθέτοντας ότι οι έρευνες συνεχίζονταν και ότι φαινόταν πως σημαντικές ποσότητες μετάλλου μπορεί να έλειπαν από τις αποθήκες ή να είχαν ενεχυριαστεί περισσότερες από μία φορές. Στο Penglai, η Citi υποτίθεται ότι κατείχε μέταλλο βάσει πέντε αποθετηρίων (warehouse receipts) που αντιστοιχούσαν σε περίπου 20,000 tonnes αλουμινίου. Στις 4 Ιουνίου 2014 ενημερώθηκε ότι έλεγχος αποθεμάτων την προηγούμενη εβδομάδα είχε εντοπίσει μόλις 16,000 tonnes στο λιμάνι.
Οι συμφωνίες ήταν συναλλαγές repo και όχι πιστωτικές επιστολές. Η Citi προέβαλε ανταπαίτηση περίπου US$271 million για την τιμή του μετάλλου στις προθεσμιακές πωλήσεις και υποστήριξε ότι είχε εκπληρώσει την υποχρέωση παράδοσης προσφέροντας αποθετήρια οπισθογραφημένα εν λευκώ. Ο δικαστής διαφώνησε σε αυτό το σημείο: η προσφορά οπισθογραφημένων αποθετηρίων από την Citi δεν συνιστούσε έγκυρη παράδοση μετάλλου στη Mercuria για τους σκοπούς των Master Agreements, επομένως η Citi δεν δικαιούνταν απόφαση για το απλήρωτο τίμημα του μετάλλου αυτού. Η ίδια απόφαση έκρινε ότι οι ειδοποιήσεις που επέδωσε η Citi στη Mercuria ήταν έγκυρες και ότι η Mercuria βρισκόταν σε διαρκή παράβαση των υποχρεώσεών της πληρωμής, ωστόσο η Citi δεν δικαιούνταν να πληρωθεί την τιμή του μετάλλου εκείνη τη στιγμή.
Το δικηγορικό γραφείο HFW, σχολιάζοντας την απόφαση, ανέφερε ότι δείχνει τις δυσκολίες στις οποίες μπορεί να οδηγήσει μια φαινομενικά συνηθισμένη ρύθμιση όταν διαλυθεί, και ότι δεν είναι οριστική για άλλους που εμπλέκονται στην υπόθεση Qingdao.
Κρατική εγγύηση για το δάνειο πίσω από την εξαγωγή
Η Export-Import Bank of the United States περιγράφει την Εγγύηση Δανείου Κεφαλαίου Κίνησης στη σελίδα Get Financing: για μια επιχείρηση που λειτουργεί τουλάχιστον ένα έτος, η EXIM συνεργάζεται με τον ιδιώτη δανειστή και εγγυάται κεφάλαιο και τόκους για το 90% των εισπρακτέων λογαριασμών που σχετίζονται με εξαγωγές και το 75% των αποθεμάτων που σχετίζονται με εξαγωγές. Η EXIM αναφέρει ότι στηρίζει το δάνειο της τράπεζας και αυξάνει τη δανειακή ικανότητα του δανειολήπτη.
Συχνές ερωτήσεις
Προστατεύει η πιστωτική επιστολή τον αγοραστή όπως και τον εξαγωγέα;
Ναι. Η U.S. International Trade Administration αναφέρει ότι η πιστωτική επιστολή προστατεύει και τον αγοραστή, επειδή δεν γεννιέται υποχρέωση πληρωμής μέχρι να σταλούν τα εμπορεύματα όπως υποσχέθηκαν.
Τι είναι η παρακαταθήκη (consignment) στις εξαγωγές;
Η παρακαταθήκη είναι παραλλαγή του ανοιχτού λογαριασμού, όπου ο εξαγωγέας πληρώνεται μόνο αφού ο ξένος διανομέας πουλήσει τα εμπορεύματα στον τελικό πελάτη. Ο εξαγωγέας διατηρεί την κυριότητα μέχρι τότε. Η ITA χαρακτηρίζει τη μέθοδο πολύ επικίνδυνη, επειδή δεν είναι εγγυημένη καμία πληρωμή.
Επαληθεύει η έγγραφη είσπραξη (documentary collection) τα έγγραφα του αγοραστή όπως η πιστωτική επιστολή;
Όχι. Η ITA αναφέρει ότι οι έγγραφες εισπράξεις δεν προσφέρουν διαδικασία επαλήθευσης και παρέχουν μόνο περιορισμένη προσφυγή αν ο αγοραστής δεν πληρώσει, παρότι οι τράπεζες ενεργούν ως διευκολυντές. Είναι γενικά φθηνότερες από τις πιστωτικές επιστολές.