





















في مسح عام 2023 الذي أجراه Asian Development Bank، ذكرت البنوك أن أسباب رفض الطلبات هي تصوّر ارتفاع مخاطر البلد، ونقص الضمانات، وضعف عرض المستندات، وشواغل «اعرف عميلك» (KYC). وقدّر المسح نفسه فجوة تمويل التجارة العالمية بنحو $2.5 trillion في عام 2022، أي نحو 10% من تجارة السلع العالمية، وتقول الموجز الصادر عن ADB في ديسمبر 2025 إنها ما زالت عند هذا المستوى.
لماذا تفشل الطلبات
ذكر نحو 20% من البنوك في مسح ADB أن بعض طلبات تمويل التجارة رُفضت في عام 2022. وفي مخطط ردود البنوك في المسح، كانت «أسباب أخرى» أكبر شريحة بنسبة 30%. أما الأسباب المسمّاة (وهي ليست قائمة كاملة) فشملت بلدًا يُنظر إليه على أنه شديد المخاطر قياسًا إلى شهية البنك (11%)، وشركة صغيرة أو متوسطة بلا ضمانات أو ذات مخاطر ائتمانية عالية أو لسبب آخر (10%)، وضمانات غير كافية (7%)، وطلبًا ضعيف العرض بمعلومات قليلة (6%). المستندات سبب واحد من بين أسباب عدة، ولا يضعها المخطط في مرتبة أعلى من الضمانات أو مخاطر البلد.
أرسلت الشركات الصغيرة والمتوسطة (SMEs) نسبة 38% من الطلبات التي تلقتها البنوك في عام 2022، وتحمّلت 45% من حالات الرفض.
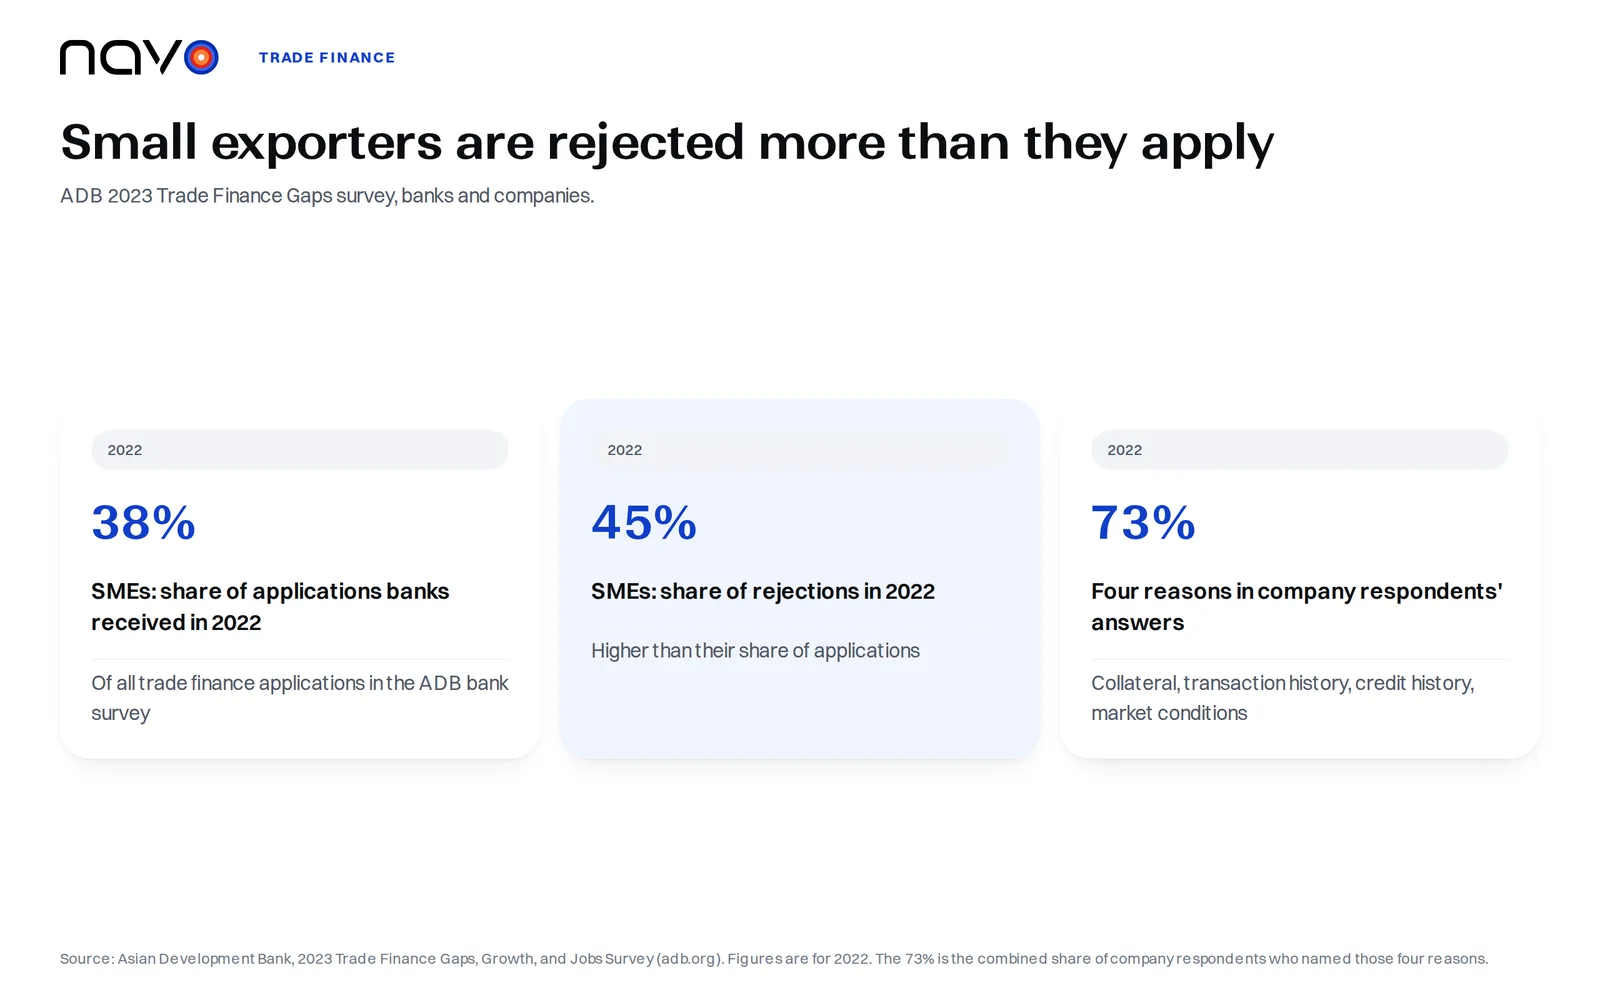
وتصف الشركات الأمر بطريقة مختلفة. ففي مسح ADB للشركات، شكّلت أربعة عوامل مجتمعة 73% من أسباب الرفض التي ذكرتها الشركات المشاركة: نقص الضمانات التي يطلبها المقرضون، وغياب سجل المعاملات أو العلاقات طويلة الأمد مع المصرفيين، وعدم كفاية السجل الائتماني أو سجل الأداء، وظروف السوق غير المواتية. وحده الضمان شكّل 22%. وتقول ADB إن تصورات الشركات تتوافق جزئيًا فقط مع ما تفيد به البنوك، وإن أمام الشركات مجالًا للعمل على مسائل داخلية تحت سيطرتها، وذكرت منها الثقافة المالية، والقدرة على تقديم مقترحات تمويل صالحة للتمويل المصرفي، والمساعدة الاستباقية في استيفاء متطلبات العناية الواجبة واعرف عميلك.
ويشير بيان ADB الصحفي الصادر في يناير 2026 عن مسحها الأحدث إلى أن معدلات رفض طلبات الشركات الصغيرة والمتوسطة (41%) انخفضت إلى ما يقارب مستوى الشركات الكبرى والمتوسطة الكبيرة (40%)، لكن ذلك يحتاج إلى مزيد من البحث.
المصدّر والمستورد يريدان أمرين متعاكسين
تصوغ U.S. International Trade Administration هذا التعارض في جملة واحدة لكل طرف. فبالنسبة للمصدّرين، أي عملية بيع هي هدية إلى أن يصل الدفع، ولذلك يريدون المال في أبكر وقت ممكن. أما بالنسبة للمستوردين، فأي دفعة هي تبرّع إلى أن تصل البضائع، ولذلك يريدون البضائع أولًا والدفع مؤجلًا، ويفضّلون أن يكون ذلك إلى ما بعد إعادة بيعها. وتحدد الهيئة خمس طرق دفع رئيسية للمعاملات الدولية: الدفع المقدّم، والاعتمادات المستندية، والتحصيل المستندي، والحساب المفتوح، والبيع بالأمانة.
يزيل الدفع المقدّم مخاطر الائتمان عن المصدّر. لكنه أيضًا الخيار الأقل جاذبية للمشتري، وقد يخسر المصدّر الذي يصرّ عليه كطريقة بيع وحيدة أمام منافسين يقدمون شروطًا أفضل. ويقع الحساب المفتوح في الطرف الآخر: تُشحن البضائع وتُسلَّم قبل استحقاق الدفع، وهذا يجعله من أعلى الخيارات مخاطرة على المصدّر. ويمكن للمصدّر الذي يسعّر شحنة وفق شروط الدفع هذه أن يبدأ من أسعار الشحن البحري الفورية حسب الناقل ليعرف كلفة مرحلة الشحن.
الاعتماد المستندي يدفع مقابل المستندات
الاعتماد المستندي هو التزام تعاقدي من بنك المشتري الأجنبي بالدفع متى شحن المصدّر البضائع وقدّم المستندات المطلوبة إلى بنك المصدّر، وفق تعريف صفحة الاعتماد المستندي لدى ITA. ويحصل المصدّر على ضمان بالدفع، ويحصل المستورد على شروط دفع معقولة. ويصف دليل طرق الدفع هذه الأداة بأنها مفيدة عندما يصعب الحصول على معلومات ائتمانية موثوقة عن مشترٍ أجنبي ويثق المصدّر في بنك المشتري.
واختبار البنك مكتوب في الاعتماد نفسه. يتم الدفع شريطة استيفاء الشروط والأحكام المذكورة في الاعتماد المستندي، كما يجري التحقق منه عبر تقديم جميع المستندات المطلوبة.
تشينغداو: نزاع على إيصالات المستودعات أمام المحكمة
يفترض الإقراض مقابل الأوراق أن الأوراق تمثّل بضائع حقيقية. وتشينغداو إحدى الحالات الموثقة التي اختُبر فيها هذا الافتراض أمام المحكمة. ففي أواخر مايو 2014، ظهرت أدلة على احتيال كبير يتعلق بمعادن يُفترض أنها مخزّنة في مستودعات في تشينغداو وبنغلاي في الصين. وسجّلت المحكمة التجارية الإنجليزية ذلك في حكمها في قضية Mercuria v Citibank الصادر في 22 مايو 2015، مضيفةً أن التحقيقات مستمرة وأنه يبدو أن كميات كبيرة من المعدن قد تكون مفقودة من المستودعات أو مرهونة أكثر من مرة. وفي بنغلاي، كان Citi يحتفظ، حسب المفترض، بمعدن بموجب خمسة إيصالات مستودع تمثل نحو 20,000 tonnes من الألمنيوم. وفي 4 يونيو 2014 أُبلغ بأن عملية جرد للمخزون في الأسبوع السابق لم تجد في الميناء سوى 16,000 tonnes.
كانت الصفقات صفقات ريبو (إعادة شراء) وليست اعتمادات مستندية. وقدّم Citi دعوى مقابلة بنحو US$271 million ثمنًا للمعدن في المبيعات الآجلة، وجادل بأنه أوفى بالتزام التسليم بتقديم إيصالات مستودع مظهّرة على بياض. ولم يوافقه القاضي في هذه النقطة: إذ لم يكن تقديم Citi لإيصالات المستودع المظهّرة تسليمًا صحيحًا للمعدن إلى Mercuria لأغراض الاتفاقيات الرئيسية، ولذلك لم يكن من حق Citi الحصول على حكم بالثمن غير المدفوع لذلك المعدن. وخلص الحكم نفسه إلى أن الإشعارات التي وجّهها Citi إلى Mercuria كانت صحيحة وأن Mercuria كانت في إخلال مستمر بالتزامات الدفع، ومع ذلك لم يكن من حق Citi أن يُدفع له ثمن المعدن في تلك المرحلة.
وقالت شركة المحاماة HFW في تعليقها على الحكم إنه يوضح الصعوبات التي قد يؤدي إليها ترتيب يبدو شائعًا حين ينهار، وإنه ليس حاسمًا بالنسبة لغيرها ممن تورطوا في قضية تشينغداو.
ضمان حكومي للقرض الذي يقف وراء التصدير
تصف Export-Import Bank of the United States ضمان قرض رأس المال العامل لديها في صفحة الحصول على التمويل: بالنسبة لأي نشاط تجاري مضى عليه عام واحد على الأقل، تعمل EXIM مع المقرض الخاص وتضمن أصل الدين والفائدة بنسبة 90% من الذمم المدينة المرتبطة بالتصدير و75% من المخزون المرتبط بالتصدير. وتقول EXIM إنها تدعم قرض البنك وتزيد من قدرة المقترض على الاقتراض.
الأسئلة الشائعة
هل يحمي الاعتماد المستندي المشتري كما يحمي المصدّر؟
نعم. تقول U.S. International Trade Administration إن الاعتماد المستندي يحمي المشتري أيضًا، لأنه لا ينشأ أي التزام بالدفع إلا بعد شحن البضائع كما تم الوعد.
ما هو البيع بالأمانة في التصدير؟
البيع بالأمانة هو صورة من الحساب المفتوح لا يُدفع فيها للمصدّر إلا بعد أن يبيع الموزّع الأجنبي البضائع للعميل النهائي. ويحتفظ المصدّر بالملكية حتى ذلك الحين. وتصف ITA هذه الطريقة بأنها شديدة المخاطرة لأنه لا يوجد أي دفع مضمون.
هل يتحقق التحصيل المستندي من مستندات المشتري كما يفعل الاعتماد المستندي؟
لا. تقول ITA إن التحصيل المستندي لا يوفر عملية تحقق، ولا يتيح سوى حق رجوع محدود إذا لم يدفع المشتري، رغم أن البنوك تؤدي دور الوسيط. وهو عمومًا أقل كلفة من الاعتمادات المستندية.