





















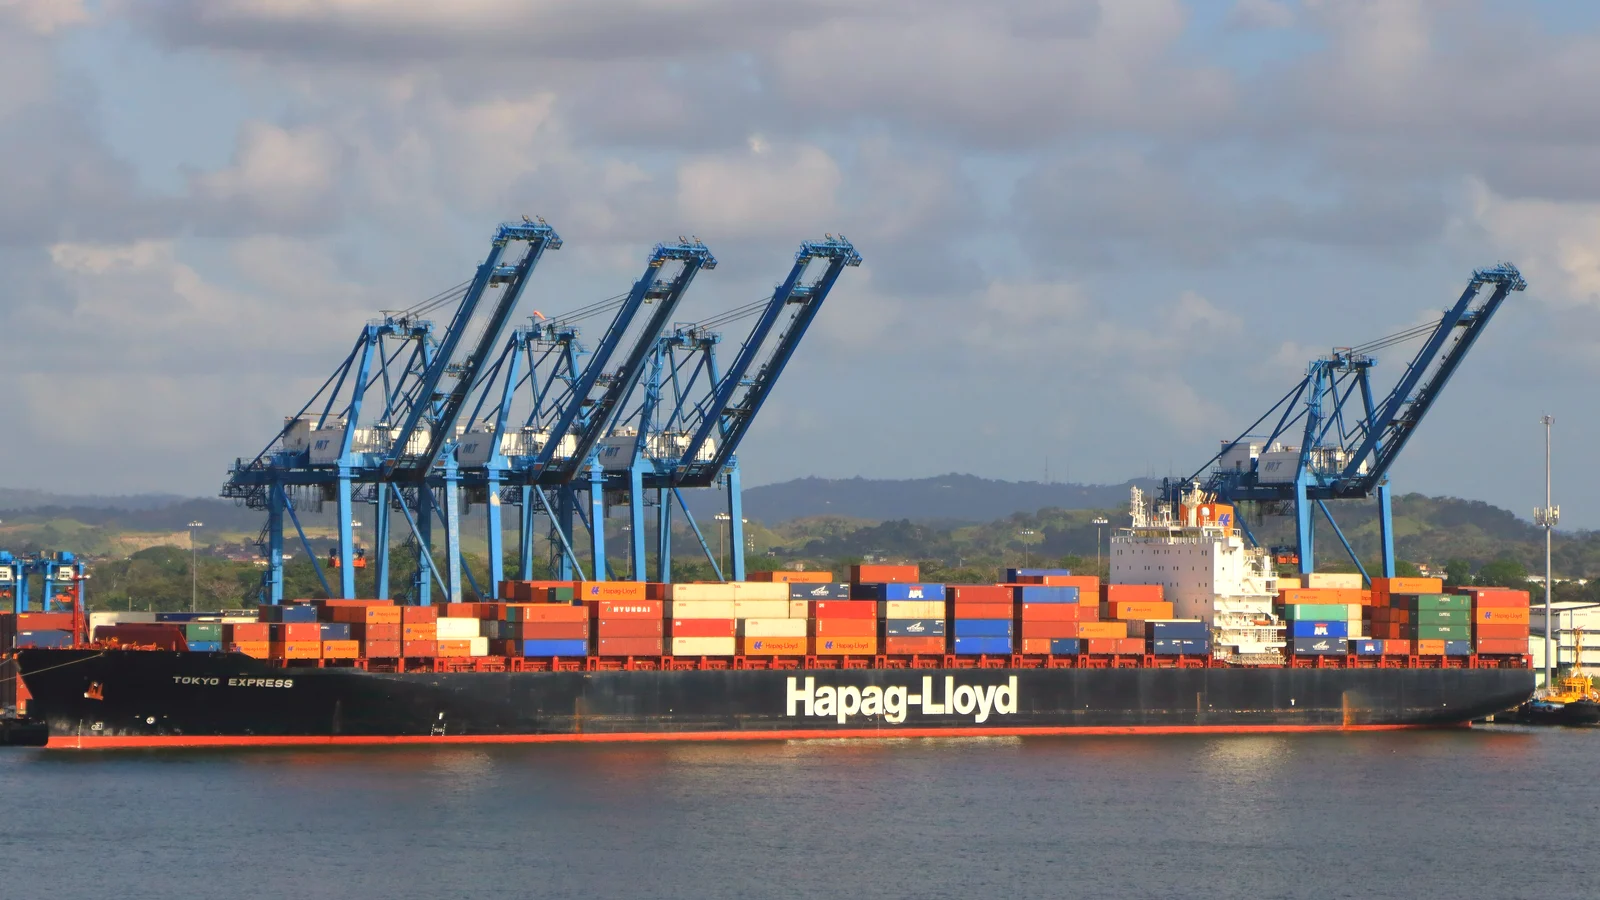
船公司宣布了11月集装箱运价上调,而到10月最后一周,据 Loadstar 报道,11月初现货报价中最低的一批来自 Hapag-Lloyd,每40英尺箱3,000至3,200美元,Maersk 仅略高一些。
报价低于指数
Maersk 的报价区间为3,200至3,400美元,Loadstar 10月27日报道。MSC 以及 Ocean Alliance 和 Premier Alliance 的承运人给出的报价在3,400至3,500美元左右。10月23日,上海出口集装箱运价指数(Shanghai Containerised Freight Index)显示上海至北欧为3,557美元,也就是说公布的指数高于 Gemini Cooperation 两家成员的报价,Loadstar 据此认为,承运人把货量放在了价格之前。
Loadstar 引用的咨询机构 Linerlytica 称,11月1日实施综合运价上调的计划“随着冬季淡季来临,最大的班轮公司相互压价,基本已注定落空”。
手中持有11月集装箱运价上调通知的买方,可以就同一航线,书面向同一家承运人索取其11月初的报价。Loadstar 给出的数字是11月初出运货物的现货报价,并非承诺,所以买方手里真正算数的是书面报价。
船舶扎堆抵达
Sea-Intelligence 的10月29日新闻稿指出,2026年10月和11月亚洲至欧洲航线的平均每周投放运力,脱离了其统计的2012年至2025年间的每一年。以往黄金周过后,运力通常会逐步回落。亚洲至北美西海岸航线10月每周运力接近393,000 TEU,11月计划达到400,000 TEU,亚洲至北欧则超过了350,000 TEU。
新闻稿把原因归结为“严重的船舶扎堆,起因是亚洲持续的港口拥堵和船期不稳”:原定第三季度离港的船舶被大幅推迟,延误又连带波及10月和11月,使投放运力被“人为”推高。
Loadstar 报道,被宣布为2026年最强风暴的台风 Champi 和港口拥堵,让部分船舶最多延误三天,而亚洲至北欧航线上原先绕行好望角的航次,有一半已经回到苏伊士航线。
对收货人来说,订舱确认书上的日期,记录的是承运人原本计划靠港的时间。Sea-Intelligence 指出,延误的第三季度船舶推高了投放运力数据。Navo 的这篇文章认为,一条航线的实际准班记录,比船期表更能说明11月的航次会怎样。
空班能换来什么
Drewry 的10月29日评估把承运人的运力管理列为影响运价的因素之一:下周已宣布6个跨太平洋空班航次,此前为5个。但上海至洛杉矶仍下跌6%,至每40英尺箱7,514美元,上海至纽约下跌5%,至9,631美元,带动世界集装箱运价指数(World Container Index)下跌3%,至4,429美元。美国国家零售联合会预计,11月海运进口量将环比下降11%,Drewry 预计下周跨太平洋运价将下降。
亚洲至欧洲航线上,Drewry 预计下周运价保持稳定。该航线已宣布4个空班航次,此前为8个,上海至鹿特丹上涨1%,至3,686美元,但 Drewry 表示,在现有运力和需求疲弱的情况下,11月上调后的 FAK 运价能否站稳尚不确定。苏伊士运河单周通行船舶达到62艘,为今年最高。
Loadstar 称供需失衡仍未解决。Linerlytica 表示,船舶扎堆、Champi 以及船舶回归苏伊士,“暂时吸收了有效运力,为现货运价提供了一些支撑”。