





















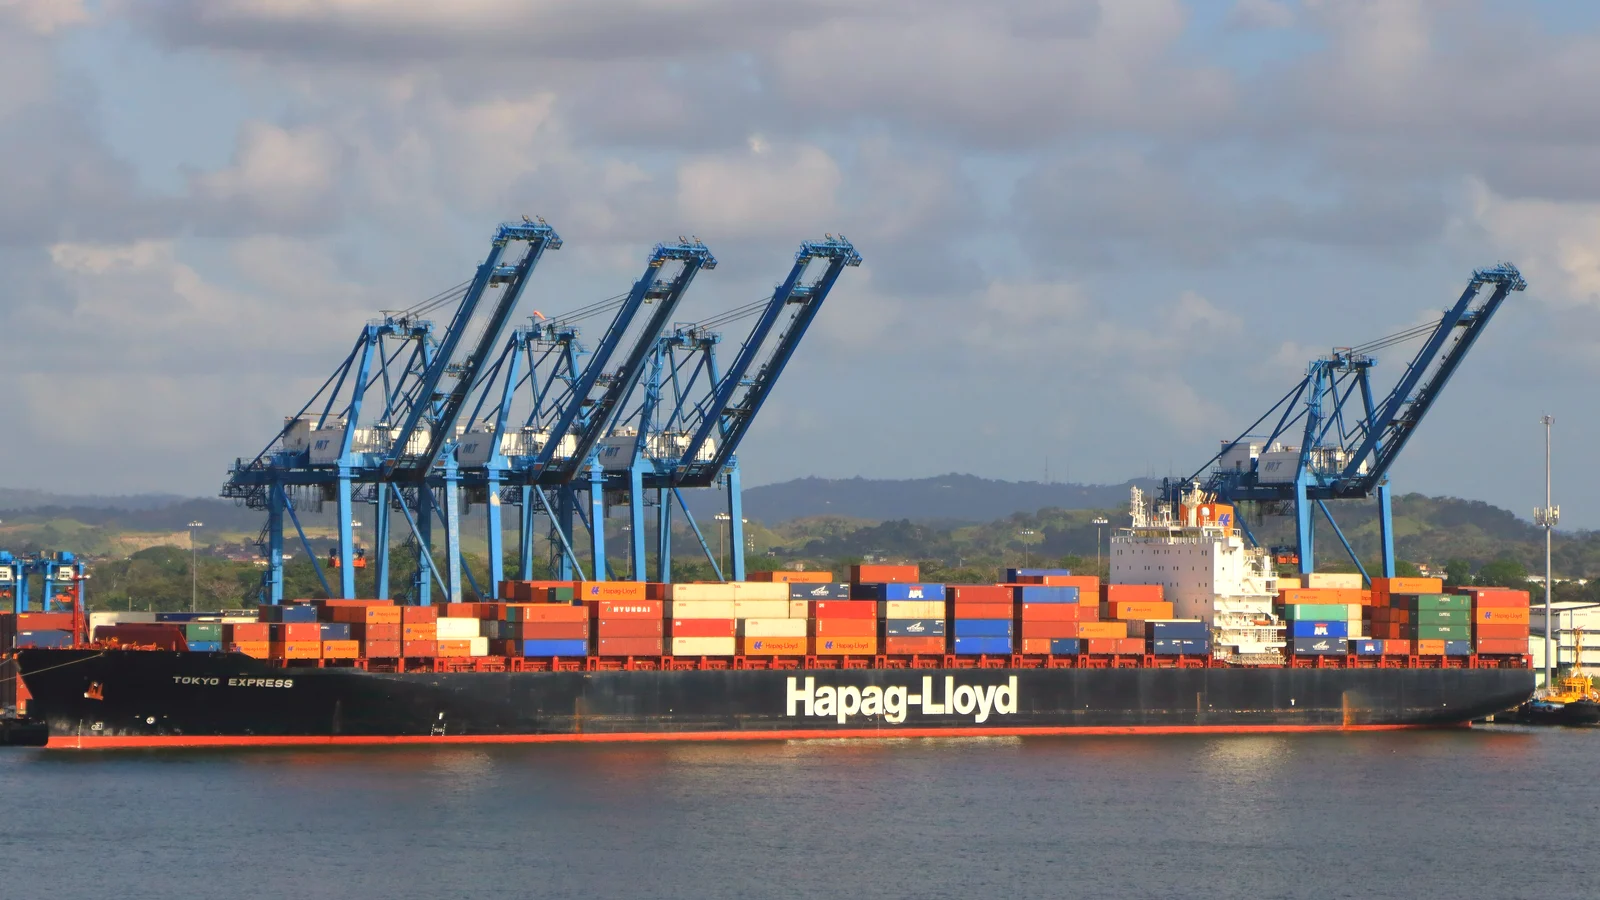
خطوط کشتیرانی افزایش نرخ کانتینر در نوامبر را اعلام کردند و تا هفته آخر اکتبر، Loadstar گزارش میداد که بعضی از پایینترین پیشنهادهای اسپات برای اوایل نوامبر از Hapag-Lloyd است، به قیمت 3,000 تا 3,200 دلار برای هر کانتینر 40 فوتی، و Maersk فقط اندکی بالاتر است.
زیر شاخص
محدوده قیمت Maersk بین 3,200 تا 3,400 دلار بود، طبق گزارش Loadstar در 27 اکتبر. MSC و خطوط عضو Ocean Alliance و Premier Alliance با پیشنهادهایی در حدود 3,400 تا 3,500 دلار پاسخ دادند. شاخص Shanghai Containerised Freight Index مسیر شانگهای به شمال اروپا را در 23 اکتبر 3,557 دلار ثبت کرد؛ یعنی شاخص منتشرشده بالاتر از پیشنهاد دو شریک Gemini Cooperation بود و Loadstar این را اولویت دادن خطوط کشتیرانی به حجم بار نسبت به قیمت تفسیر کرد.
Linerlytica، شرکت مشاورهای که Loadstar از آن نقل کرده، برنامه افزایش عمومی نرخ در 1 نوامبر را «عملاً محکوم به شکست» خواند، «چون فصل کمرونق زمستان از راه میرسد و بزرگترین خطوط کشتیرانی قیمت یکدیگر را میشکنند».
خریداری که اعلامیه افزایش نرخ کانتینر در نوامبر را در دست دارد، میتواند از همان خط کشتیرانی کتباً پیشنهاد قیمت اوایل نوامبر را برای همان مسیر بخواهد. ارقام Loadstar پیشنهادهای اسپات برای محمولههای اوایل نوامبر است، نه تعهد؛ بنابراین آنچه خریدار در دست دارد همان پیشنهاد کتبی است.
کشتیهایی که با هم میرسند
اطلاعیه مطبوعاتی Sea-Intelligence در 29 اکتبر میگوید میانگین ظرفیت هفتگی مستقرشده در مسیر آسیا به اروپا در اکتبر و نوامبر 2026 از همه سالهای مورد پوشش، یعنی 2012 تا 2025، فاصله گرفت؛ سالهایی که عرضه معمولاً پس از Golden Week کاهش مییابد. مسیر آسیا به ساحل غربی آمریکای شمالی در اکتبر به نزدیک 393,000 TEU در هفته رسید و برای نوامبر 400,000 برنامهریزی شده است، و مسیر آسیا به شمال اروپا از 350,000 TEU گذشت.
این اطلاعیه علت را «تجمع شدید کشتیها، ناشی از ازدحام مداوم بنادر و نامنظمی برنامهها در آسیا» میداند: کشتیهایی که باید در سهماهه سوم حرکت میکردند بهشدت تأخیر خوردند و این تأخیرها به اکتبر و نوامبر سرریز شد و ظرفیت مستقرشده را «بهطور مصنوعی» بالا برد.
به گزارش Loadstar، توفان Champi که قویترین توفان 2026 اعلام شد، و ازدحام بنادر بعضی کشتیها را تا سه روز به تأخیر انداختند و نیمی از سفرهای آسیا به شمال اروپا که از دماغه امید نیک عبور میکردند به مسیر سوئز برگشتهاند.
برای گیرنده بار، تاریخ روی تأییدیه رزرو نشان میدهد خط کشتیرانی چه زمانی برنامهریزی کرده بود کشتی پهلو بگیرد. Sea-Intelligence میگوید کشتیهای دچار تأخیر سهماهه سوم رقم ظرفیت مستقرشده را باد میکنند. یادداشت Navo استدلال میکند که سابقه مشاهدهشده وقتشناسی هر مسیر درباره یک سفر نوامبر بیشتر از جدول زمانی میگوید.
حذف سفر چه چیزی میخرد
ارزیابی Drewry در 29 اکتبر مدیریت ظرفیت توسط خطوط کشتیرانی را در میان عوامل مؤثر بر نرخها نام میبرد: شش سفر حذفشده در مسیر ترانسپاسیفیک برای هفته بعد اعلام شد، در برابر پنج سفر قبلی. با این حال مسیر شانگهای به لسآنجلس همچنان 6 درصد کاهش یافت و به 7,514 دلار برای هر کانتینر 40 فوتی رسید و مسیر شانگهای به نیویورک 5 درصد کاهش یافت و به 9,631 دلار رسید، که World Container Index را 3 درصد پایین آورد و به 4,429 دلار رساند. فدراسیون ملی خردهفروشان آمریکا (NRF) پیشبینی میکند حجم واردات دریایی در نوامبر نسبت به ماه قبل 11 درصد کاهش یابد و Drewry انتظار دارد نرخهای ترانسپاسیفیک هفته بعد کاهش یابد.
در مسیر آسیا به اروپا، Drewry انتظار دارد نرخها هفته بعد ثابت بماند. در آنجا چهار سفر حذفشده اعلام شد، در برابر هشت سفر قبلی، و مسیر شانگهای به روتردام 1 درصد افزایش یافت و به 3,686 دلار رسید، اما Drewry میگوید با توجه به ظرفیت موجود و تقاضای ضعیف معلوم نیست نرخهای FAK بالاتر نوامبر پایدار بماند. تردد از سوئز به 62 کشتی در هفته رسید، بالاترین رقم امسال.
Loadstar عدم تعادل عرضه و تقاضا را حلنشده میخواند. Linerlytica میگوید تجمع کشتیها، توفان Champi و بازگشت به سوئز «بهطور موقت بخشی از ظرفیت مؤثر را جذب میکنند و حمایتی اندک از نرخهای اسپات بههمراه دارند».