





















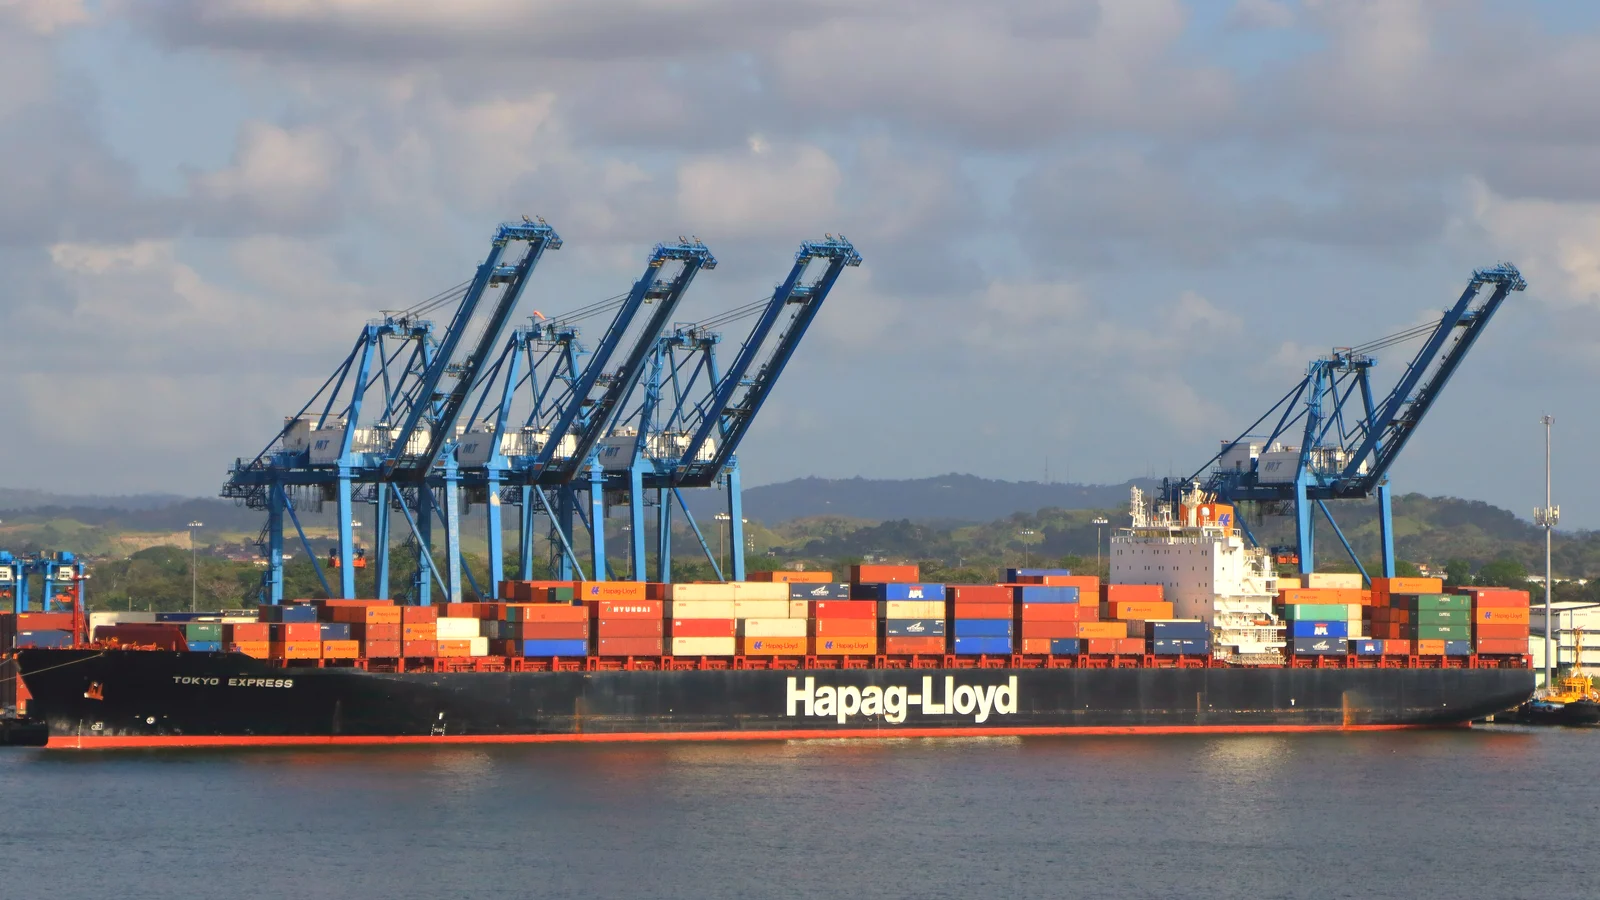
สายเรือประกาศขึ้นค่าระวางตู้คอนเทนเนอร์สำหรับเดือนพฤศจิกายน และในสัปดาห์สุดท้ายของเดือนตุลาคม Loadstar รายงานว่าข้อเสนอราคาสปอตต้นเดือนพฤศจิกายนที่ต่ำที่สุดบางรายการมาจาก Hapag-Lloyd ที่ 3,000 ถึง 3,200 ดอลลาร์ต่อตู้ 40 ฟุต โดย Maersk สูงกว่าเพียงเล็กน้อย
ต่ำกว่าดัชนี
ช่วงราคาของ Maersk อยู่ที่ 3,200 ถึง 3,400 ดอลลาร์ ตามที่ Loadstar รายงานเมื่อวันที่ 27 ตุลาคม ส่วน MSC และสายเรือในกลุ่ม Ocean Alliance และ Premier Alliance ตอบกลับด้วยข้อเสนอราว 3,400 ถึง 3,500 ดอลลาร์ ดัชนี Shanghai Containerised Freight Index ระบุว่าเส้นทางเซี่ยงไฮ้ไปยุโรปเหนืออยู่ที่ 3,557 ดอลลาร์ เมื่อวันที่ 23 ตุลาคม ดังนั้นดัชนีที่เผยแพร่จึงสูงกว่าราคาที่พันธมิตรสองรายใน Gemini Cooperation เสนอ และ Loadstar มองว่านี่คือการที่สายเรือให้ความสำคัญกับปริมาณสินค้ามากกว่าราคา
Linerlytica บริษัทที่ปรึกษาซึ่ง Loadstar อ้างถึง เรียกแผนขึ้นค่าระวางทั่วไปวันที่ 1 พฤศจิกายนว่า “ล้มเหลวแน่นอนในทางปฏิบัติ เมื่อฤดูซบเซาช่วงฤดูหนาวมาถึง และสายเรือรายใหญ่ที่สุดต่างตัดราคากันเอง”
ผู้ซื้อที่ถือประกาศขึ้นค่าระวางตู้คอนเทนเนอร์เดือนพฤศจิกายน สามารถขอใบเสนอราคาต้นเดือนพฤศจิกายนของสายเรือรายเดิมเป็นลายลักษณ์อักษรสำหรับเส้นทางเดียวกันได้ ตัวเลขของ Loadstar เป็นข้อเสนอราคาสปอตสำหรับการขนส่งต้นเดือนพฤศจิกายน ไม่ใช่ข้อผูกมัด ดังนั้นใบเสนอราคาที่เป็นลายลักษณ์อักษรจึงเป็นสิ่งที่ผู้ซื้อยึดถือได้
เรือที่มาถึงพร้อมกัน
ข่าวประชาสัมพันธ์ของ Sea-Intelligence ลงวันที่ 29 ตุลาคม ระบุว่าความจุเฉลี่ยต่อสัปดาห์ที่นำมาใช้บนเส้นทางเอเชียไปยุโรปในเดือนตุลาคมและพฤศจิกายน 2026 ทะลุกรอบของทุกปีที่ครอบคลุม คือ 2012 ถึง 2025 ซึ่งปกติอุปทานจะลดลงหลังช่วง Golden Week เส้นทางเอเชียไปชายฝั่งตะวันตกของอเมริกาเหนือแตะเกือบ 393,000 TEU ต่อสัปดาห์ในเดือนตุลาคม และมีกำหนดอยู่ที่ 400,000 ในเดือนพฤศจิกายน ส่วนเส้นทางเอเชียไปยุโรปเหนือเกิน 350,000 TEU
ข่าวประชาสัมพันธ์ระบุสาเหตุว่าเป็น “การที่เรือมาจับกลุ่มกันอย่างรุนแรง จากความแออัดของท่าเรือที่ยังต่อเนื่องและตารางเดินเรือที่ไม่แน่นอนในเอเชีย” เรือที่ควรออกเดินทางในไตรมาสที่สามล่าช้าอย่างหนัก และความล่าช้านั้นไหลต่อเนื่องมายังเดือนตุลาคมและพฤศจิกายน ทำให้ความจุที่นำมาใช้สูงขึ้น “อย่างไม่เป็นธรรมชาติ”
Loadstar รายงานว่าไต้ฝุ่น Champi ซึ่งประกาศว่าเป็นพายุที่แรงที่สุดของปี 2026 และความแออัดของท่าเรือ ทำให้เรือบางลำล่าช้าถึงสามวัน และเที่ยวเรือเอเชียไปยุโรปเหนือที่เคยอ้อมแหลมกู๊ดโฮปครึ่งหนึ่งกลับมาใช้เส้นทางสุเอซแล้ว
สำหรับผู้รับสินค้า วันที่ในใบยืนยันการจองบันทึกว่าสายเรือวางแผนจะเทียบท่าเมื่อใด Sea-Intelligence ระบุว่าเรือไตรมาสที่สามที่ล่าช้าทำให้ตัวเลขความจุที่นำมาใช้พองขึ้น บันทึกของ Navo ให้เหตุผลว่า สถิติความตรงเวลาที่สังเกตได้จริง ของแต่ละเส้นทางบอกอะไรเกี่ยวกับเที่ยวเรือเดือนพฤศจิกายนได้มากกว่าตารางเดินเรือ
การงดเที่ยวเรือได้อะไร
การประเมินของ Drewry เมื่อวันที่ 29 ตุลาคม จัดให้การบริหารความจุโดยสายเรืออยู่ในปัจจัยที่มีผลต่อค่าระวาง โดยมีการประกาศงดเที่ยวเรือข้ามแปซิฟิกหกเที่ยวสำหรับสัปดาห์ถัดไป เพิ่มจากห้าเที่ยว แต่เส้นทางเซี่ยงไฮ้ไปลอสแอนเจลิสยังลดลง 6% เหลือ 7,514 ดอลลาร์ต่อตู้ 40 ฟุต และเซี่ยงไฮ้ไปนิวยอร์กลดลง 5% เหลือ 9,631 ดอลลาร์ ซึ่งดึง World Container Index ลง 3% เหลือ 4,429 ดอลลาร์ สหพันธ์ผู้ค้าปลีกแห่งชาติสหรัฐฯ (NRF) คาดว่าปริมาณนำเข้าทางทะเลจะลดลง 11% เมื่อเทียบกับเดือนก่อนในเดือนพฤศจิกายน และ Drewry คาดว่าค่าระวางข้ามแปซิฟิกจะลดลงในสัปดาห์ถัดไป
สำหรับเส้นทางเอเชียไปยุโรป Drewry คาดว่าค่าระวางจะทรงตัวในสัปดาห์ถัดไป มีการประกาศงดเที่ยวเรือสี่เที่ยว ลดลงจากแปดเที่ยว และเส้นทางเซี่ยงไฮ้ไปรอตเตอร์ดัมเพิ่มขึ้น 1% เป็น 3,686 ดอลลาร์ แต่ Drewry ระบุว่ายังไม่แน่ใจว่าค่าระวาง FAK ที่สูงขึ้นของเดือนพฤศจิกายนจะรักษาระดับได้หรือไม่ เมื่อพิจารณาจากความจุที่มีอยู่และอุปสงค์ที่อ่อนแอ การผ่านคลองสุเอซแตะ 62 ลำในหนึ่งสัปดาห์ สูงที่สุดในปีนี้
Loadstar เรียกความไม่สมดุลระหว่างอุปทานกับอุปสงค์ว่ายังไม่คลี่คลาย Linerlytica ระบุว่าการจับกลุ่มของเรือ ไต้ฝุ่น Champi และการกลับมาใช้เส้นทางสุเอซ “ดูดซับความจุที่ใช้งานได้จริงไว้ชั่วคราว และช่วยพยุงค่าระวางสปอตอยู่บ้าง”