





















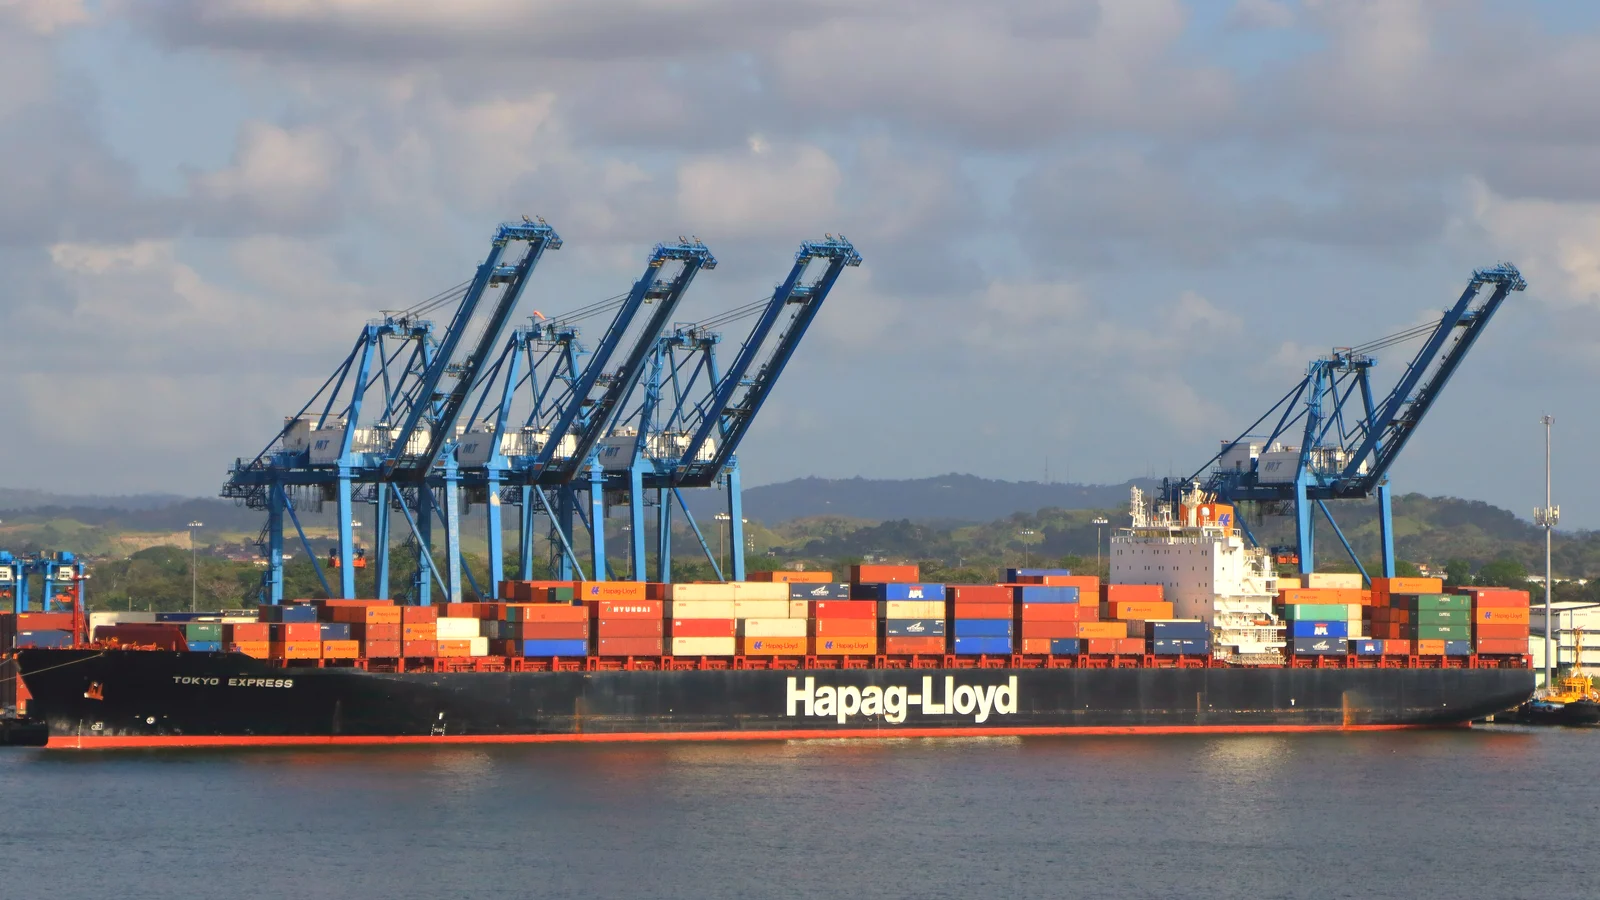
선사들이 11월 컨테이너 운임 인상을 발표했지만, 10월 마지막 주에 Loadstar는 11월 초 스팟 제시가 중 가장 낮은 축이 Hapag-Lloyd로, 40피트 컨테이너당 3,000~3,200달러이고 Maersk는 이보다 조금 높은 수준이라고 보도했다.
지수보다 낮은 제시가
Maersk의 제시 범위는 3,2003,400달러였다고 Loadstar가 10월 27일 보도했다. MSC와 Ocean Alliance, Premier Alliance 소속 선사들은 3,4003,500달러 안팎으로 맞섰다. Shanghai Containerised Freight Index는 10월 23일 상하이~북유럽을 3,557달러로 집계해, 공표된 지수가 Gemini Cooperation의 두 파트너가 내놓은 제시가보다 높았다. Loadstar는 이를 선사들이 가격보다 물량을 우선하는 모습으로 읽었다.
Loadstar가 인용한 컨설팅사 Linerlytica는 11월 1일 일반 운임 인상(GRI) 계획이 “겨울 비수기가 시작되고 대형 선사들이 서로 가격을 깎는 와중에 사실상 실패할 운명”이라고 평가했다.
11월 컨테이너 운임 인상 통지를 받은 화주는 같은 선사에 같은 항로의 11월 초 견적을 서면으로 요청할 수 있다. Loadstar가 전한 수치는 11월 초 선적분에 대한 스팟 제시가이지 확정 조건이 아니므로, 화주 손에 남는 것은 서면 견적이다.
한꺼번에 도착하는 선박
Sea-Intelligence의 10월 29일 보도자료에 따르면, 2026년 10월과 11월 아시아유럽 항로의 주간 평균 투입 선복량은 이 기관이 다루는 2012년부터 2025년까지의 어느 해와도 동떨어진 수준으로 치솟았다. 보통은 황금연휴(Golden Week) 이후 공급이 줄어든다. 아시아북미 서안은 10월에 주간 39만 3,000TEU에 가까워졌고 11월에는 40만 TEU가 예정돼 있으며, 아시아~북유럽은 35만 TEU를 넘어섰다.
보도자료는 원인을 “아시아의 지속적인 항만 혼잡과 스케줄 신뢰도 저하로 인한 심각한 선박 쏠림(vessel bunching)“으로 꼽았다. 3분기에 출항할 예정이던 선박들이 크게 지연됐고, 그 지연이 10월과 11월로 이어지면서 투입 선복량이 “인위적으로” 부풀려졌다는 것이다.
Loadstar에 따르면 2026년 가장 강력한 태풍으로 선언된 Champi와 항만 혼잡으로 일부 선박이 최대 사흘까지 지연됐고, 희망봉 경유로 돌았던 아시아~북유럽 운항 가운데 절반은 수에즈 항로로 돌아왔다.
수하인에게 부킹 확인서의 날짜는 선사가 기항을 계획한 시점을 기록한 것일 뿐이다. Sea-Intelligence는 지연된 3분기 선박들이 투입 선복량 수치를 부풀린다고 말한다. Navo의 이 글은 11월 운항에 대해서는 시간표보다 해당 항로의 실제 정시 운항 실적이 더 많은 것을 알려 준다고 주장한다.
블랭크 세일링으로 얻는 것
Drewry의 10월 29일 평가는 선사의 선복 관리를 운임에 영향을 주는 요인 중 하나로 꼽는다. 다음 주 태평양 횡단 블랭크 세일링은 5건에서 늘어난 6건이 발표됐다. 그래도 상하이로스앤젤레스는 6% 떨어진 40피트당 7,514달러, 상하이뉴욕은 5% 떨어진 9,631달러를 기록했고, 이에 World Container Index는 3% 내린 4,429달러가 됐다. 미국 소매업협회(NRF)는 11월 해상 수입 물량이 전월 대비 11% 줄 것으로 전망하며, Drewry는 다음 주 태평양 횡단 운임이 하락할 것으로 내다본다.
아시아유럽 항로에 대해 Drewry는 다음 주 운임이 안정적으로 유지될 것으로 예상한다. 이 항로의 블랭크 세일링은 8건에서 줄어든 4건이 발표됐고, 상하이로테르담은 1% 오른 3,686달러였지만, Drewry는 투입된 선복량과 약한 수요를 감안할 때 인상된 11월 FAK 운임이 유지될지는 불확실하다고 말한다. 수에즈 통과 선박은 일주일에 62척으로 올해 최고를 기록했다.
Loadstar는 수급 불균형이 해소되지 않았다고 본다. Linerlytica는 선박 쏠림, Champi, 수에즈 복귀가 “유효 선복량을 일시적으로 흡수하며 스팟 운임에 어느 정도 받침 역할을 하고 있다”고 말한다.