





















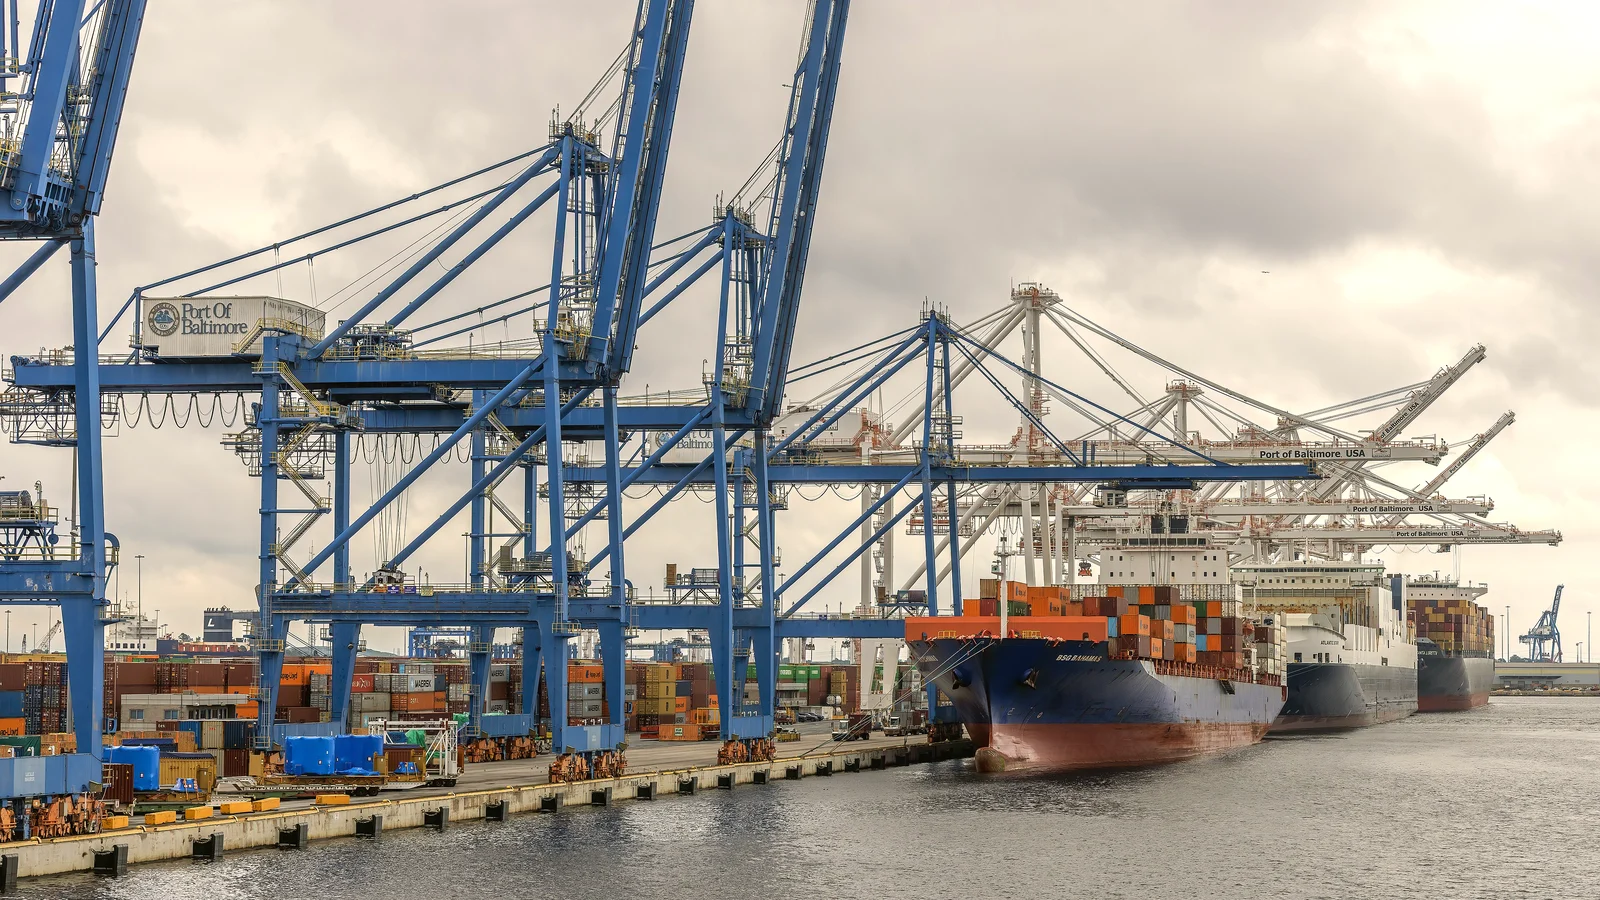
نرخ کانتینر ساحل شرقی آمریکا پس از اکتبری رکوردی در ظرفیت در حال کاهش است. شرکتهای کشتیرانی مسیر خاور دور به ساحل شرقی آمریکا را تا این رکورد پر کردند: گزارش 13 نوامبر ظرفیت عرضهشده را 179,000 TEU در هفته میشمارد، یعنی 10.9% بیشتر از سال گذشته، و شرکتها از آن برای بهرهبرداری از نرخهای بالا استفاده کردند. اوج در 22 اکتبر رخ داد. از آن زمان میانگین نرخ اسپات 2.5% کاهش یافته و به USD 11,249 برای هر کانتینر 40 فوتی (FEU) رسیده است. این رقم USD 73 کمتر از هفته گذشته است و هنوز 324.5% بالاتر از سطح پیش از هرمز در 28 فوریه قرار دارد.
پیشبینی Peter Sand، بین USD 6,000 تا 7,000، در برابر سطح 1 اکتبر
Forwarder News گزارش داد که میانگین Xeneta برای ساحل شرقی در 1 اکتبر USD 11,523 برای هر FEU بود، به نقل از FreightWaves. تحلیلگر ارشد Peter Sand گفت نرخهای مسیر آمریکا به اوج رسیدهاند، «اما فرو نخواهند ریخت». پیشبینی او USD 6,000 تا 7,000 برای ساحل شرقی و USD 4,500 تا 5,500 برای ساحل غربی بود، یعنی کاهشی حدود 39 تا 48% در ساحل شرقی.
Sand این پیشبینی را در اوایل اکتبر منتشر کرد و سه ماه برایش در نظر گرفت، یعنی تا اوایل ژانویه، حدود هفت هفته از امروز، و بازگشت به دریای سرخ همین حالا در جریان است. Xeneta انتظار دارد این بازگشت ظرفیت را سیلآسا به بازار برگرداند. پس از شش هفته، میانگین ساحل شرقی 2.4% پایین آمده، بنابراین بازه Sand از اینجا به کاهش بیشتری بین 38 تا 47% نیاز دارد. میانگین ساحل غربی USD 8,360 است، در برابر USD 8,346 در 1 اکتبر، پس آن ساحل عملاً ثابت مانده و در شش هفته USD 14 بالا رفته است.
برداشت Xeneta از سفرهای لغوشده
Xeneta در گزارش 16 اکتبر خود 58,200 TEU را شمارش کرد که آن هفته در مسیر خاور دور به ساحل غربی آمریکا و 35,500 TEU در مسیر ساحل شرقی لغو شده بود. لغو سفر (blanking) یعنی حذف حرکتهای برنامهریزیشده. تحلیلگر ارشد Emily Stausbøll آن را «نشانه گویا» نامید. با وجود نرخهای اسپاتی که هنوز نسبت به فوریه چند صد درصد بالاترند، شرکتها معمولاً ظرفیت اضافه میکردند، اما به گفته او این لغوها «شبیه رفتار شرکتهایی است که باور ندارند بازار دوام میآورد». در برداشت او آنها از سطح نرخ محافظت میکردند و رشد برنامهریزی نکرده بودند.
همان گزارش نرخ ساحل شرقی را بیش از سه برابر نرخهای شمال اروپا ثبت کرد و طبق گزارش، شرکتهای کشتیرانی «نمیتوانند چنین شکاف بزرگی را مدت زیادی حفظ کنند». در 16 اکتبر این دو در USD 11,495 و USD 3,568 بودند. امروز USD 11,249 در برابر USD 3,588 است، نسبتی برابر 3.1 به 1، یعنی شکاف فقط اندکی کم شده است. سفرهای لغوشده سفرهایی هستند که انجام نمیشوند، و به همین دلیل بهتر است پیش از واگذاری مناقصه، هر کشتی ذکرشده در پیشنهاد با برنامه منتشرشدهاش تطبیق داده شود.
ظرفیت کمتر، قیمت تقریباً یکسان: جدول 13 نوامبر چه نشان میدهد
میانگین متحرک چهارهفتهای ظرفیت عرضهشده از خاور دور به ساحل شرقی 161,571 TEU است، در برابر 179,343 TEU در اکتبر. جدول 13 نوامبر این را 9.9% ظرفیت کمتر نشان میدهد، در حالی که نرخ از زمان اوج فقط 2.5% پایین آمده است. ساحل غربی مسیر مخالف را رفت: ظرفیت نسبت به اکتبر 1.7% افزایش یافت و به 349,556 TEU رسید و نرخ آنجا USD 2 کمتر از هفته گذشته است.
شمال اروپا نشان میدهد این چرخه چگونه میتواند پیش برود. Sand میگوید شرکتها در آنجا از اواسط اکتبر تا اوایل نوامبر ظرفیت را بیش از 10% کاهش دادند و نرخهای کوتاهمدت در 19 اکتبر بالا رفت، اما به تعبیر او «جاذبه همیشه برنده میشود» و نرخها دوباره پایین آمد. ظرفیت اکنون 7.3% کمتر از اکتبر است و نرخ در هفته 0.3% بالا رفته است. برای شش یا هفت هفته پایانی سال، Sand تقاضا را «تا حدی در حال کاهش» میبیند و Ocean Outlook 2027 از Xeneta نرخهای نرمتر و ظرفیتی را پیشبینی میکند که با بازگشت سرویسها به دریای سرخ «سیلآسا برمیگردد».
این دو رقم مبنای متفاوتی دارند، میانگین ظرفیت چهارهفتهای در برابر اوج نرخ در 22 اکتبر، بنابراین مقایسهای کاملاً یکدست نیستند. با هم خوانده شوند، مسیر ساحل شرقی هنوز قیمتی نزدیک به USD 11,000 را روی ظرفیتی نگه داشته که Xeneta آن را حدود یکدهم کمتر برآورد میکند، در حالی که پیشبینی Sand به کاهش بیشتر 38 تا 47% در حدود هفت هفته نیاز دارد. Xeneta این ارقام را برای صاحبان کالا در میانه مناقصه مهم میداند. برای قراردادی بر پایه نرخ کانتینر ساحل شرقی آمریکا که تا سال جدید ادامه دارد، مبنای عملی همان رقم هفتگی است، یعنی USD 11,249 در این هفته، نه اوج اکتبر. بند بازنگری اجازه میدهد قیمت در صورت تحقق بازه Sand از بازار پیروی کند، و میتوان از فورواردر خواست کشتی پشت هر پیشنهاد را نام ببرد.