





















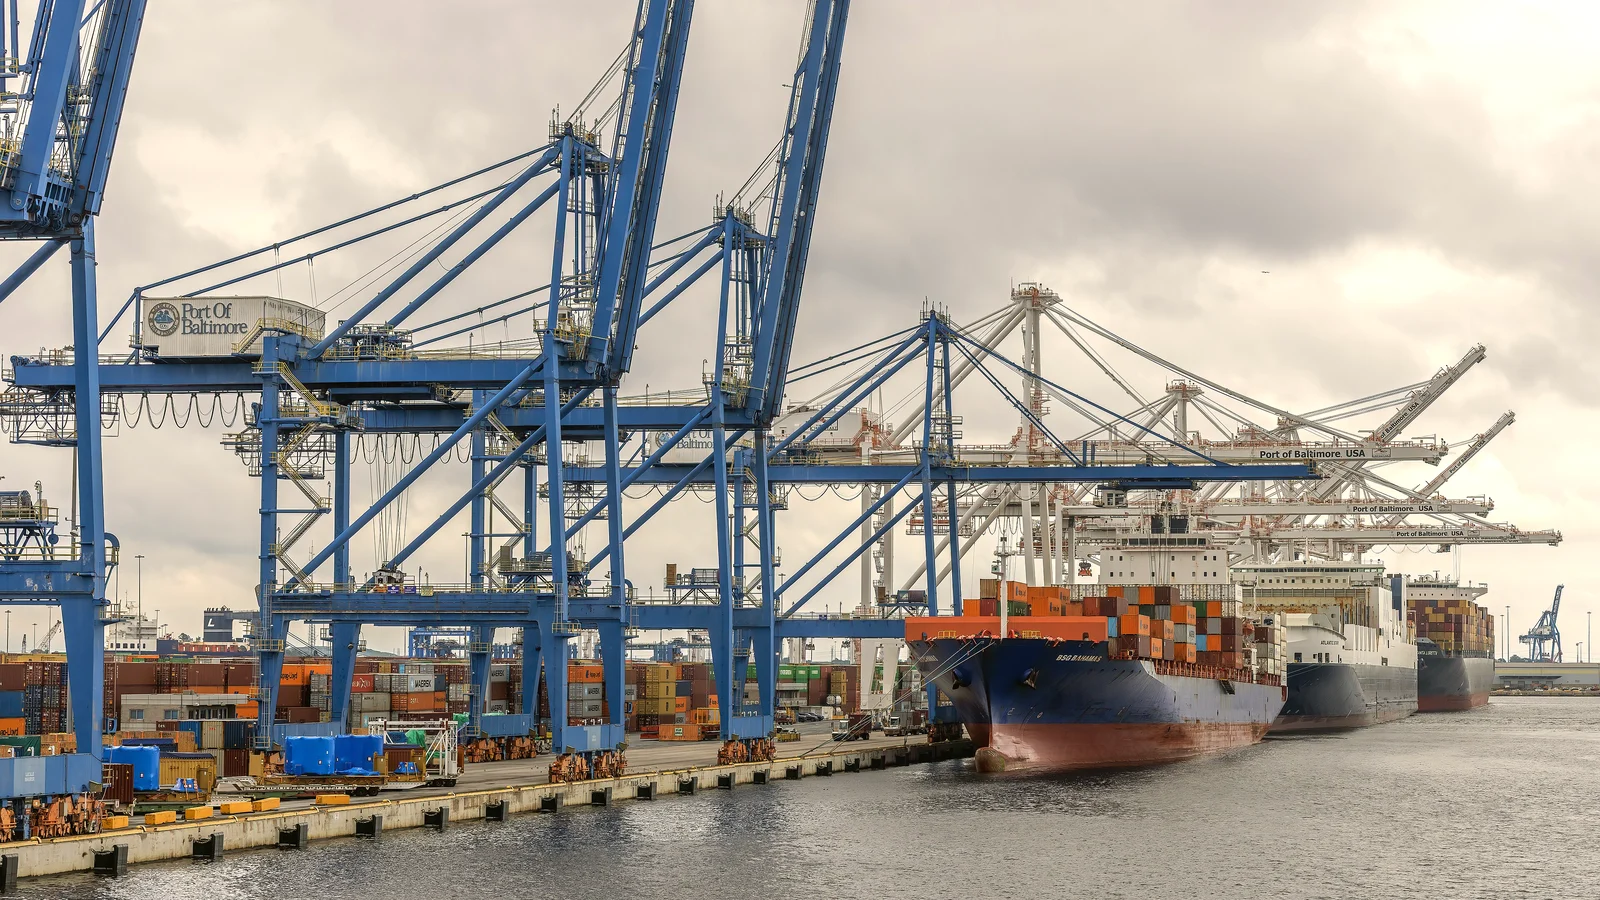
Las tarifas de contenedores a la Costa Este de EE. UU. van cediendo tras un octubre de capacidad récord. Las navieras llenaron la ruta del Lejano Oriente a la Costa Este de EE. UU. hasta ese récord: la actualización del 13 de noviembre cuenta 179,000 TEU de capacidad ofertada por semana, un 10.9% más que el año pasado, y las navieras la aprovecharon para sacar partido de unas tarifas elevadas. El pico llegó el 22 de octubre. Las tarifas spot medias han caído un 2.5% desde entonces, hasta USD 11,249 por contenedor de 40 pies (FEU). Son USD 73 menos que la semana pasada y todavía un 324.5% por encima de la base previa a Ormuz del 28 de febrero.
La previsión de Peter Sand de USD 6,000 a 7,000, frente al nivel del 1 de octubre
Forwarder News registró el promedio de Xeneta para la Costa Este el 1 de octubre en USD 11,523 por FEU, citando a FreightWaves. El analista jefe Peter Sand dijo que las tarifas con destino a EE. UU. habían tocado techo, pero “no se van a desplomar”. Su previsión era de USD 6,000 a 7,000 para la Costa Este y de USD 4,500 a 5,500 para la Costa Oeste, una caída de entre el 39 y el 48% en la Costa Este.
Sand publicó la previsión a principios de octubre y le dio tres meses, lo que llega hasta principios de enero, unas siete semanas desde hoy, y el regreso al Mar Rojo ya está en marcha. Xeneta espera que haga volver la capacidad en masa. Con seis semanas transcurridas, el promedio de la Costa Este está un 2.4% más bajo, así que el rango de Sand necesita una caída adicional del 38 al 47% desde aquí. El promedio de la Costa Oeste es de USD 8,360 frente a USD 8,346 el 1 de octubre, de modo que esa costa está prácticamente plana, con una subida de USD 14 en seis semanas.
La lectura de Xeneta sobre los viajes cancelados
En su actualización del 16 de octubre, Xeneta contabilizó 58,200 TEU cancelados esa semana en la ruta del Lejano Oriente a la Costa Oeste de EE. UU. y 35,500 TEU en la ruta de la Costa Este. Cancelar viajes (“blanking”) significa suprimir salidas programadas. La analista sénior Emily Stausbøll lo llamó “la señal reveladora”. Con las tarifas spot todavía con subidas de tres cifras porcentuales respecto a febrero, las navieras normalmente añadirían capacidad, pero las cancelaciones, dijo, “parecen el comportamiento de navieras que no creen que el mercado vaya a aguantar”. En su lectura, estaban protegiendo el nivel, no planeando crecer.
La misma actualización situaba las tarifas de la Costa Este en más de tres veces las de Europa del Norte, y las navieras, según la actualización, “no pueden sostener un diferencial tan amplio durante mucho tiempo”. El 16 de octubre ambas estaban en USD 11,495 y USD 3,568. Hoy es USD 11,249 frente a USD 3,588, una proporción de 3.1 a 1, así que el diferencial se ha estrechado solo un poco. Los viajes cancelados son viajes que no salen, por lo que conviene contrastar cada buque cotizado con su calendario publicado antes de adjudicar una licitación.
Menos capacidad, casi el mismo precio: lo que muestra la tabla del 13 de noviembre
El promedio móvil de cuatro semanas de la capacidad ofertada del Lejano Oriente a la Costa Este se sitúa en 161,571 TEU, frente a 179,343 TEU en octubre. La tabla del 13 de noviembre lo traduce en un 9.9% menos de capacidad, mientras que la tarifa solo ha cedido un 2.5% desde el pico. La Costa Oeste fue en sentido contrario: la capacidad subió un 1.7% frente a octubre hasta 349,556 TEU, y la tarifa allí está USD 2 por debajo de la semana pasada.
Europa del Norte muestra cómo puede desarrollarse el ciclo. Sand dice que las navieras recortaron allí la capacidad en más de un 10% entre mediados de octubre y principios de noviembre, y las tarifas a corto plazo subieron el 19 de octubre, pero luego “la gravedad siempre gana”, en sus palabras, y las tarifas retrocedieron. La capacidad está ahora un 7.3% por debajo de octubre y la tarifa sube un 0.3% en la semana. Para las últimas seis o siete semanas del año, Sand ve la demanda “aflojando algo”, y el Ocean Outlook 2027 de Xeneta espera tarifas a la baja y capacidad “inundando de nuevo” el mercado a medida que los servicios vuelvan al Mar Rojo.
Las dos cifras usan bases distintas, un promedio de capacidad de cuatro semanas frente al pico de tarifa del 22 de octubre, así que no son una comparación limpia. Leídas juntas, la ruta a la Costa Este mantiene un precio cercano a USD 11,000 con una capacidad que Xeneta sitúa aproximadamente una décima parte más baja, mientras que la previsión de Sand exige una caída adicional del 38 al 47% en unas siete semanas. Xeneta califica estas cifras de importantes para los cargadores que están en plena licitación. Para un contrato de tarifas de contenedores a la Costa Este de EE. UU. que se extienda hasta el nuevo año, el ancla práctica es la cifra semanal, USD 11,249 esta semana, no el pico de octubre. Una cláusula de revisión permite que el precio siga al mercado si llega el rango de Sand, y se puede pedir al transitario que nombre el buque detrás de cada cotización.