





















Yellow Corporation przestała przewozić ładunki 30 lipca 2023 roku, a pracę straciło około 30,000 osób. Trucking Dive podaje, że 22,000 z nich należało do związku Teamsters, przez co Yellow była największym związkowym pracodawcą w przewozach drobnicowych (LTL). Firma zajmowała trzecie miejsce w swoim segmencie, była winna Skarbowi Państwa pożyczkę pomocową COVID-19 w wysokości $700 mln i rosła dzięki przejmowaniu innych przewoźników, których nigdy w pełni nie zintegrowała. Yellow i 23 spółki powiązane złożyły wnioski o ochronę na podstawie Chapter 11 w Delaware 6 i 7 sierpnia 2023 roku. Było to największe bankructwo w historii branży transportu ciężarowego.
Yellow obwiniła związek Teamsters o blokowanie planu restrukturyzacji i oszacowała koszt tego opóźnienia na ponad $137 mln skorygowanej EBITDA. Sąd zatwierdził ostateczny plan likwidacji w listopadzie 2025 roku, a pozostali wierzyciele mają otrzymać do $700 mln.
Większość przewoźników w niczym nie przypomina Yellow
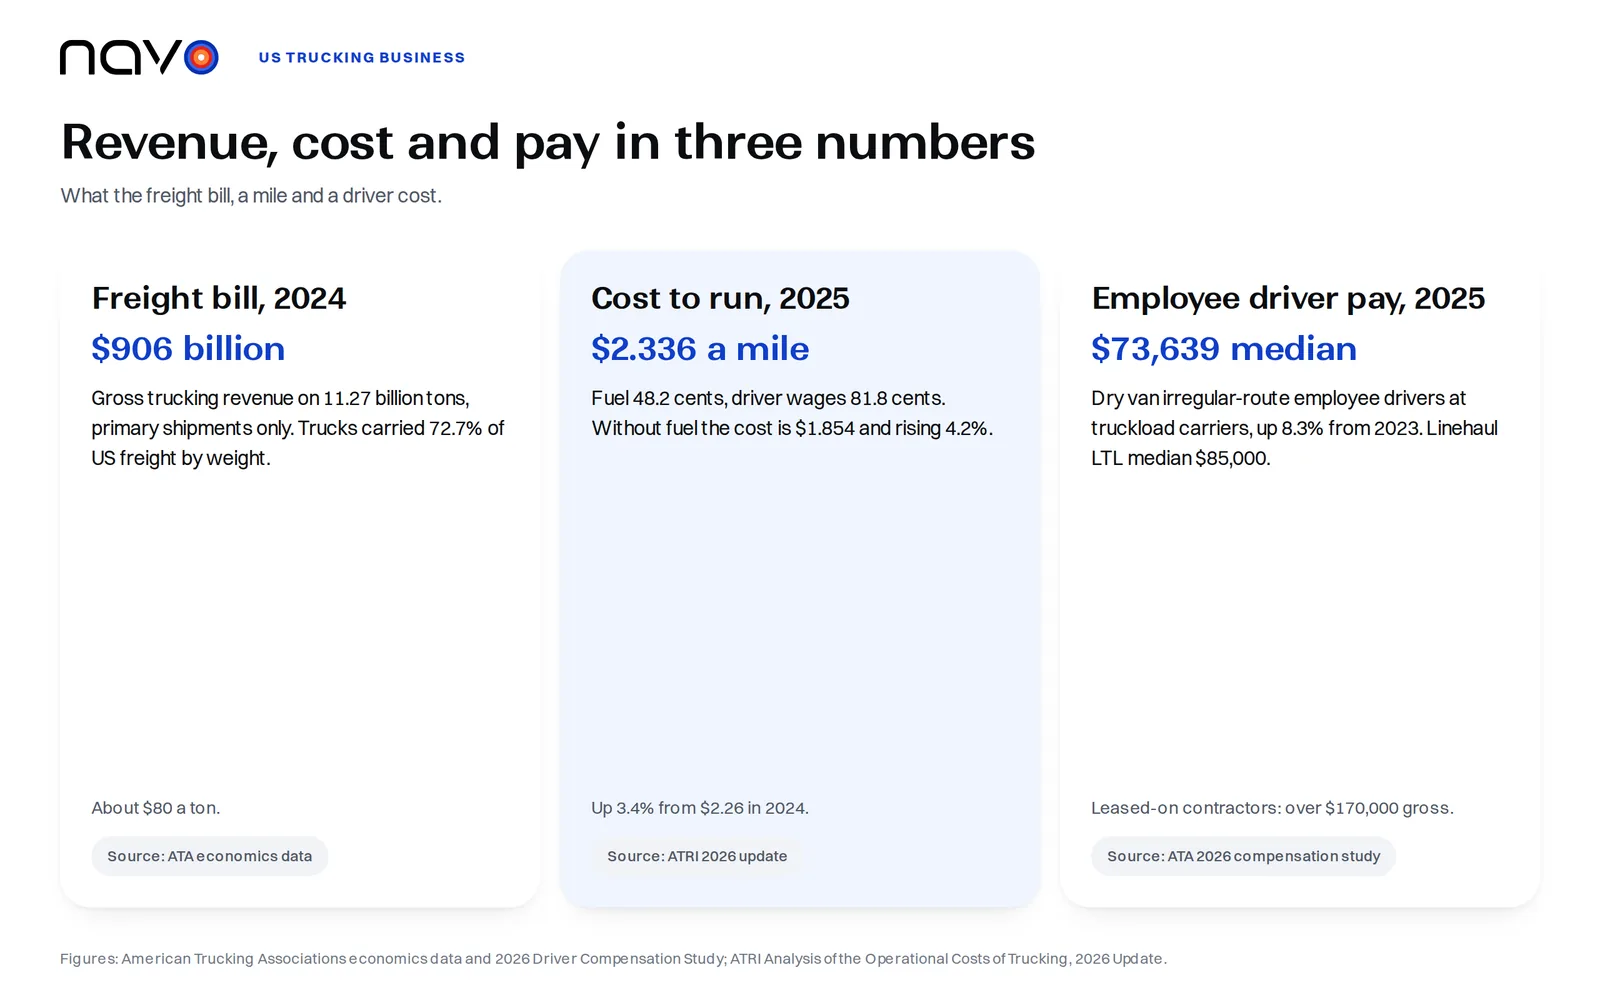
Pod względem liczby przewoźników branża transportu ciężarowego składa się z małych firm. American Trucking Associations oszacowały rachunek za fracht w 2024 roku na $906 mld przychodów brutto przy 11.27 mld ton, czyli około $80 za tonę w przesyłkach pierwotnych, a ciężarówki przewiozły 72.7% ładunków w USA wagowo. Wartościowo ciężarówki obsłużyły 67% handlu lądowego z Kanadą i 85% z Meksykiem.
Federalny regulator przewoźników drogowych naliczył w czerwcu 2025 roku prawie 580,000 aktywnych przewoźników, czyli firm, które posiadają lub leasingują co najmniej jeden ciągnik siodłowy. Spośród nich 91.5% eksploatuje 10 ciężarówek lub mniej, a 99.3% 100 lub mniej.
Ile kosztuje przejechanie mili
American Transportation Research Institute zapytał między lutym a majem 2026 roku przewoźników zarobkowych, obejmujących 182,248 ciągników, o ich koszty w 2025 roku. Ich odpowiedzi dają średnio $2.336 za milę, o 3.4% więcej niż $2.26, czyli najwięcej w historii raportu. Paliwo ledwie drgnęło, z 48.1 centa do 48.2, więc wzrost kryje się w całej reszcie: $1.854 za milę bez paliwa, o 4.2% więcej. Naprawy i konserwacja podrożały o 8.6%, ubezpieczenie o 3.9%, raty za ciągnik i naczepę wzrosły do 40.4 centa z 39, a wynagrodzenia kierowców do 81.8 centa, o 2.5%.
Po podzieleniu tych pozycji widać wzór. Wynagrodzenia kierowców to 35.0% mili, paliwo 20.6%, a pozostałe 44.4% (około $1.04) to ciężarówka, jej ubezpieczenie i utrzymanie. Przewoźnik, który chce obniżyć koszt mili, ma niewiele do wyciśnięcia w tej części, na którą patrzą wszyscy, czyli w pozycji paliwa.
Aby osadzić te średnie na prawdziwych drogach, pobraliśmy pięć tras z API odległości drogowych Navo24 14 listopada 2026 roku. Żadna nie wróciła oznaczona jako szacunek. Kolumny kosztów to arytmetyka na średnich flotowych ATRI, więc własna wycena przewoźnika będzie się różnić.
| Trasa | Mile drogowe | Godziny jazdy | Czas z API | Koszt przy $2.336 za milę | Wynagrodzenie kierowcy |
|---|---|---|---|---|---|
| Atlanta-Chicago | 759 | 11.7 h | 22.7 h | $1,773 | $621 |
| Dallas-Atlanta | 787 | 12.1 h | 23.1 h | $1,838 | $644 |
| Chicago-Dallas | 966 | 14.9 h | 25.9 h | $2,256 | $790 |
| Seattle-Denver | 1,303 | 27.1 h | 49.1 h | $3,043 | $1,066 |
| Los Angeles-Dallas | 1,438 | 29.7 h | 62.7 h | $3,359 | $1,176 |
Każda odpowiedź zawiera dwa zegary. Trasa Chicago-Dallas ma 14.9 godziny jazdy w czasie trwania 25.9 godziny, a Los Angeles-Dallas 29.7 w 62.7. API nie opisuje tej różnicy. Przepisy FMCSA o czasie pracy pozwalają na 11 godzin jazdy po 10 godzinach poza służbą, więc 14.9 godziny jazdy wymaga co najmniej jednej takiej przerwy. Dodaj 10 do 14.9, a otrzymasz 24.9, blisko pokazanych 25.9. Trasa Los Angeles-Dallas wymaga co najmniej dwóch przerw, 29.7 plus 20 daje 49.7, a API pokazuje 62.7, więc jego zegar obejmuje więcej niż minimalny odpoczynek. Cena za milę nie ma miejsca na żadne z nich.
Marże pokazują, jak cienka jest poduszka. Marża operacyjna przewoźników całopojazdowych (truckload) w 2025 roku wyniosła według ATRI 0.4%, co oznacza, że przychód ledwie pokrywający średni koszt to około $2.345 za milę. Na trasie Chicago-Dallas daje to około $2,265, wobec $2,256 przy zwykłym średnim koszcie.
Wynagrodzenia kierowców i to, co zostaje przewoźnikom
Koszt mili ma też swoją ludzką stronę, a ATA przedstawiła ją w liczbach. Badanie wynagrodzeń kierowców ATA z 2026 roku obejmuje ponad 130 flot, z ponad 140,000 kierowców zatrudnionych na etacie i 9,000 niezależnych kontrahentów. Etatowy kierowca dry van na trasach nieregularnych w zarobkowym przewoźniku całopojazdowym zarobił w 2025 roku medianę $73,639, o 8.3% więcej niż w 2023. Kierowcy liniowi LTL zarobili $85,000, lokalni kierowcy LTL $72,942. Niezależni kontrahenci na leasingu u przewoźników całopojazdowych uzyskali medianę rocznego wynagrodzenia brutto powyżej $170,000, a ATA oznacza tę kwotę jako brutto. 74% ankietowanych przewoźników całopojazdowych płaciło kierowcom za nadmierne oczekiwanie.
Kwoty, które zostawały przewoźnikom, bardzo się różniły w zależności od sektora. Marże operacyjne ATRI za 2025 rok wyniosły 11.6% dla LTL, 4% dla cystern, 0.6% dla chłodni, 0.4% dla przewozów całopojazdowych i -0.5% dla platform (flatbed), a przewozy całopojazdowe rok wcześniej straciły 2.3%. Przewoźnicy zmniejszyli liczbę ciężarówek o 2.4%, co jest największym cięciem zdolności przewozowych od początku dekoniunktury w 2022 roku, i zostawili średnio kolejne 10% ciężarówek bez kierowcy.
Najczęstsze pytania
Co obejmuje koszt za milę według ATRI?
ATRI dzieli tę wartość na koszty paliwa i pozostałe, a w aktualizacji z 2026 roku wymienia wynagrodzenia kierowców, raty za ciągnik i naczepę, ubezpieczenie oraz naprawy i konserwację jako osobne pozycje. Paliwo stanowiło w 2025 roku 48.2 centa z łącznych $2.336.
Czy firmy transportowe płacą kierowcom za czas oczekiwania?
Większość ankietowanych przewoźników całopojazdowych tak. W badaniu wynagrodzeń ATA z 2026 roku 74% zarobkowych przewoźników całopojazdowych płaciło kierowcom za nadmierne oczekiwanie.
Czy kwota $170,000 dla owner-operatora to zarobek na rękę?
Nie. ATA podaje ją jako medianę rocznego wynagrodzenia brutto niezależnych kontrahentów na leasingu u przewoźników całopojazdowych, a w komunikacie nie mówi, ile kontrahent wydaje z tej sumy.