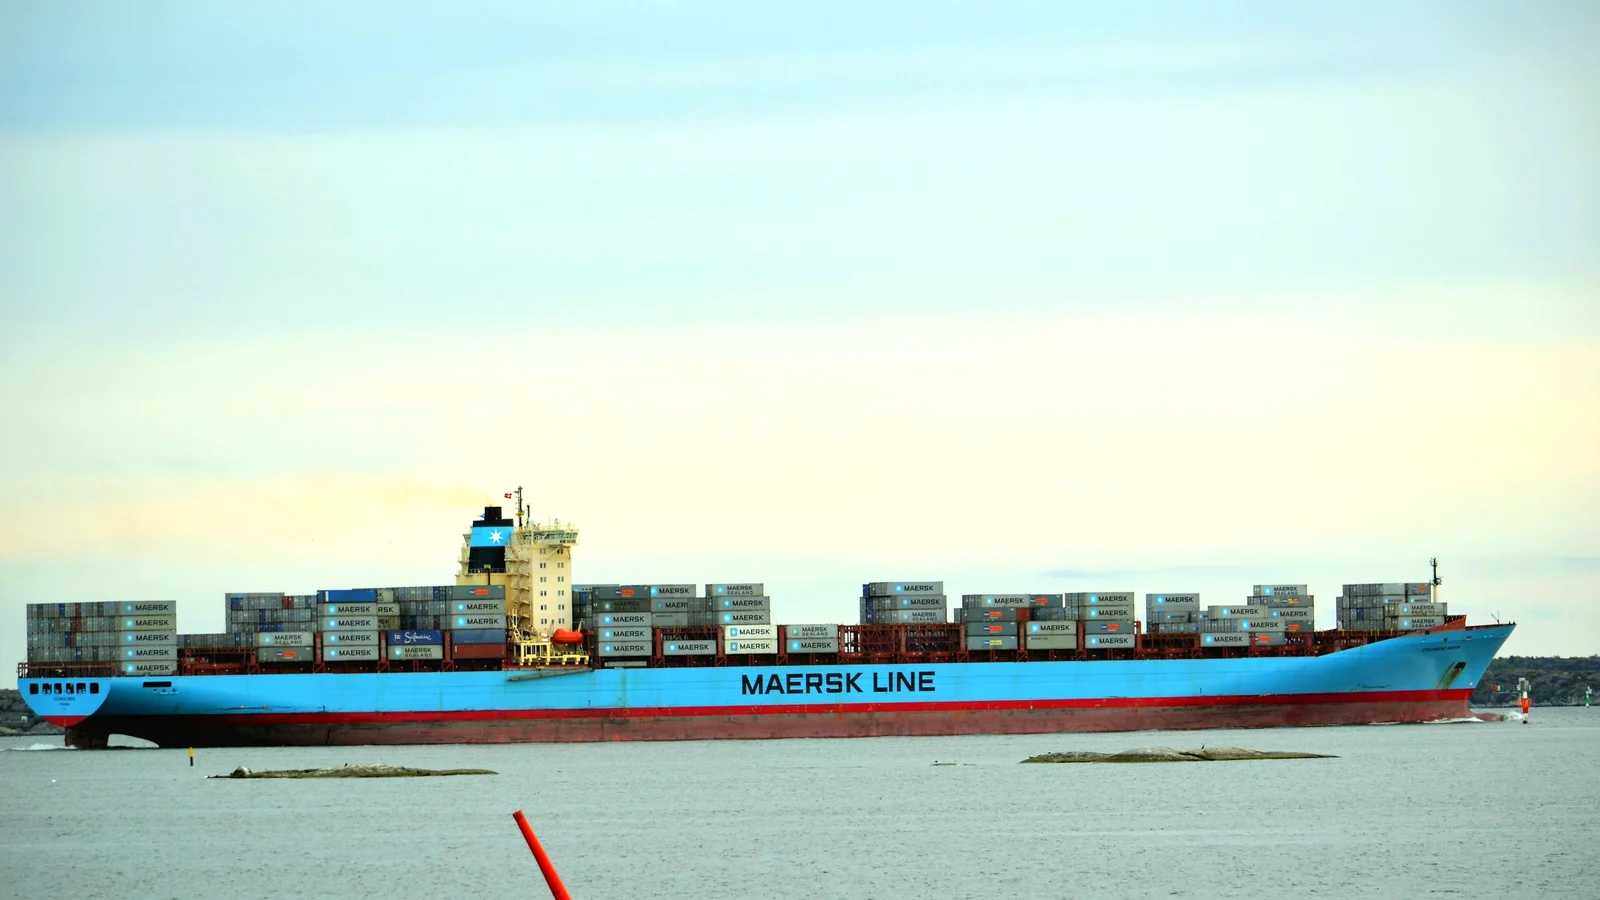
Maersk在11月5日将2026年基础EBITDA指引上调至140亿至145亿美元(USD 14.0-14.5bn),这一信息来自公司的业绩公告。公司股价在哥本哈根早盘下跌约11%。
Maersk 2026年第三季度业绩解释了这一落差。第三季度EBITDA为47亿美元(USD 4.7bn),同比增长75%,但低于LSEG调查中50.4亿美元(USD 5.04bn)的平均预期。这一数字来自Baird Maritime转载的路透社报道。新的全年区间与分析师原本预期的140.2亿美元(USD 14.02bn)大体一致,也就是说,市场共识处于区间的下沿。
自5月以来的四次指引
每一次调整都高于上一次。
| 更新时间 | 基础EBITDA(十亿美元) | 自由现金流(十亿美元) |
|---|---|---|
| 5月7日 | 4.5-7.0 | -3.0或更高 |
| 6月29日 | 8.0-10.0 | -1.5或更高 |
| 8月13日 | 10.5-12.5 | 高于0 |
| 11月5日 | 14.0-14.5 | 高于3 |
据FreightWaves统计,11月这次是今年的第三次盈利指引上调。该媒体引用的道琼斯(Dow Jones)分析师,在Hapag-Lloyd和Zim上调各自展望之后,已经调高了预期。因此,一次与共识一致的上调,在Maersk公布之前就已经被市场消化。
海运业务EBIT约为26亿美元(USD 2.6bn),去年同期为5.67亿美元(USD 567m),仍低于FactSet预测的30.7亿美元(USD 3.07bn)。
第三季度的利润从哪里来
Maersk表示,本季度全球集装箱需求同比增长2%至4%。亚洲台风季异常严重,全球港口平均等待时间在高峰期达到16.6小时,为2023年1月以来最高。上海出口集装箱运价指数(Shanghai Containerised Freight Index)的现货运价较第二季度上涨46%。船舶利用率保持在96%,但据FreightWaves报道,主营航运业务的货量下降约1%,所以多出来的利润来自每个集装箱的价格。
首席执行官Vincent Clerc形容船队“满负荷运转”,并称“部分航线的需求超过了可用舱位”。
Baird Maritime转载的路透社报道称,指引大幅上调来自价格,而不是货物。Maersk的盈利与拥堵和运输中断挂钩,一些分析师预计,随着船舶重返苏伊士运河、新船陆续交付,这些因素会逐渐消退。Maersk已经开始回归:其连接印度与欧洲的ME1航线预计将恢复经由运河航行。
公告本身也列出了同一环境带来的成本。霍尔木兹海峡持续关闭以及网络拥堵,推高了燃油、网络和集装箱操作成本,并影响了船期准点率。
敏感性数据:每FFE 100美元相当于3亿美元
Maersk 2026年第三季度业绩中有一行数据,说明在其他条件不变时,全年EBIT随四项假设变动的幅度。集装箱运价每FFE上下变动100美元,全年EBIT变动3亿美元(USD 0.3bn)。货量变动100,000 FFE,全年EBIT变动2000万美元(USD 0.02bn)。
对货主来说,这说明了承运人的利润在哪里:按Maersk给出的幅度,一次运价变动的价值是一次货量变动的十五倍。如果2027年的合同以第三季度的现货水平作基准,那就是以全球港口等待时间达到2023年1月以来最高点的那个季度作基准。
公告称,Maersk 140亿至145亿美元(USD 14.0-14.5bn)的区间,假设全年集装箱市场货量增长约4%。