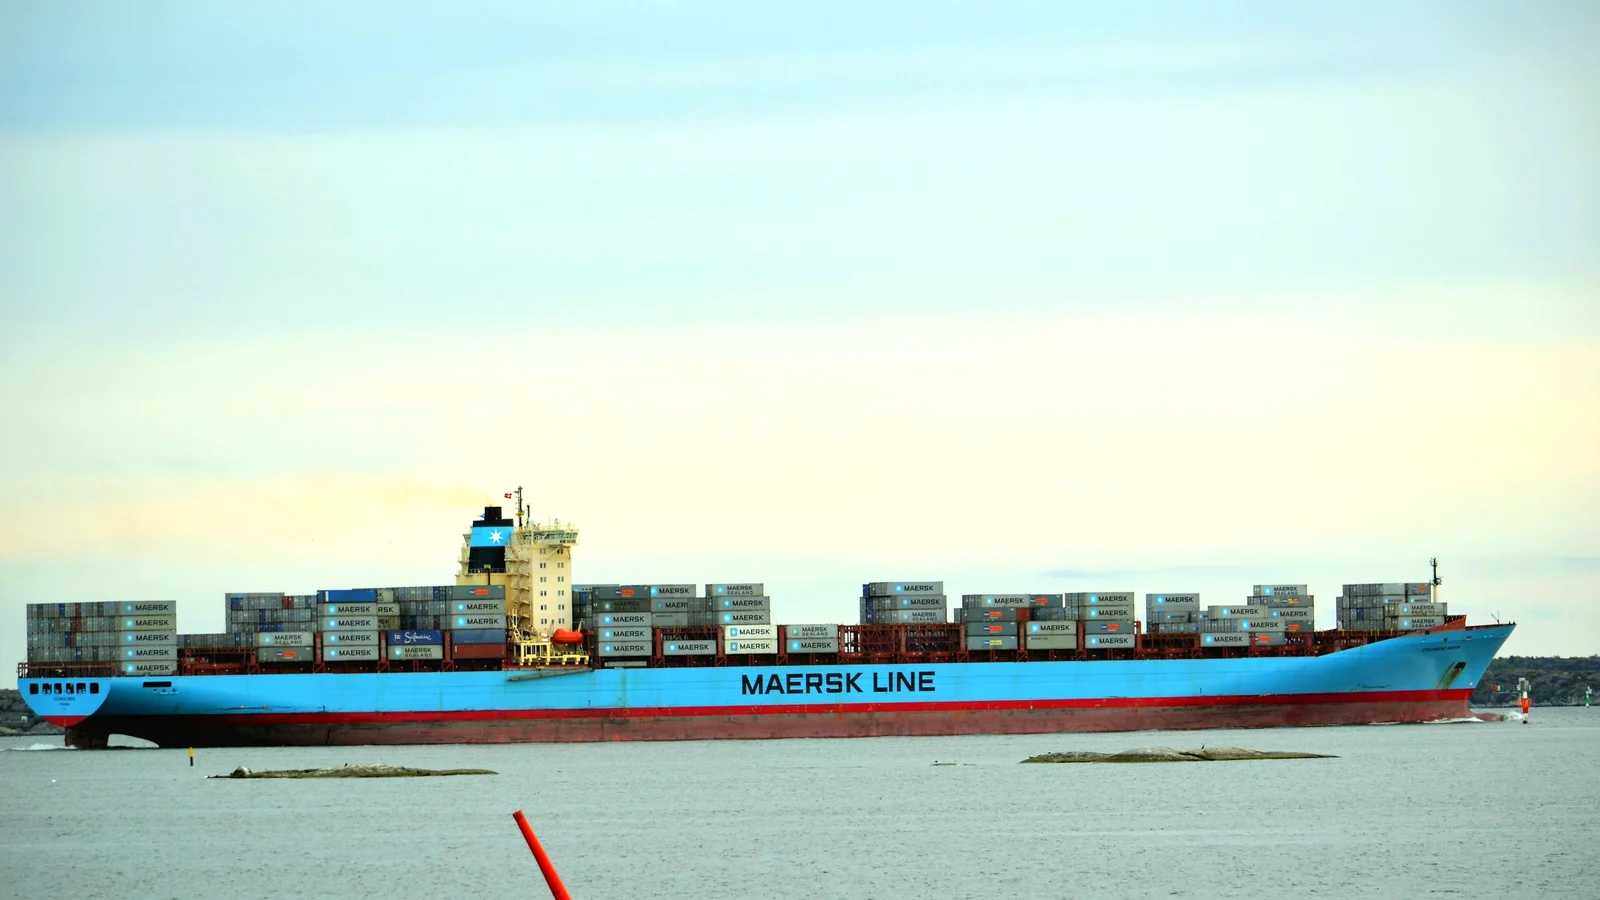
Maersk hat am 5. November seine Prognose für das bereinigte EBITDA 2026 auf USD 14.0-14.5bn angehoben, wie aus der Ergebnismitteilung des Unternehmens hervorgeht. Die Aktie verlor im frühen Handel in Kopenhagen rund 11%.
Die Maersk-Zahlen für das dritte Quartal 2026 erklären die Lücke. Das EBITDA im dritten Quartal lag bei USD 4.7bn, ein Plus von 75% zum Vorjahr, aber unter den im Mittel erwarteten USD 5.04bn einer LSEG-Umfrage, die der von Baird Maritime übernommene Reuters-Bericht zitiert. Die neue Jahresspanne lag weitgehend im Rahmen der USD 14.02bn, die Analysten ohnehin erwartet hatten. Der Konsens befand sich damit am unteren Rand der Spanne.
Vier Prognosespannen seit Mai
Jede Anpassung fiel höher aus als die vorherige.
| Update | Bereinigtes EBITDA, USDbn | Freier Cashflow, USDbn |
|---|---|---|
| 7. Mai | 4.5-7.0 | -3.0 oder höher |
| 29. Juni | 8.0-10.0 | -1.5 oder höher |
| 13. August | 10.5-12.5 | über 0 |
| 5. November | 14.0-14.5 | über 3 |
FreightWaves zählt den November als dritte Anhebung der Gewinnprognose in diesem Jahr. Die von Dow Jones zitierten Analysten hatten ihre Erwartungen bereits nach oben gesetzt, als Hapag-Lloyd und Zim ihre eigenen Prognosen anhoben. Eine Anhebung im Rahmen des Konsenses war also eingepreist, bevor Maersk sie veröffentlichte.
Das EBIT der Seeschifffahrt von rund USD 2.6bn (Vorjahr: USD 567m) blieb dennoch hinter der FactSet-Prognose von USD 3.07bn zurück.
Woher der Gewinn im dritten Quartal kam
Die weltweite Containernachfrage wuchs im Quartal laut Maersk um 2% bis 4% gegenüber dem Vorjahr. Eine schwere Taifunsaison in Asien trieb die durchschnittliche Wartezeit in den Häfen weltweit auf Spitzenwerte von 16.6 Stunden, den höchsten Stand seit Januar 2023. Die Spotraten des Shanghai Containerised Freight Index stiegen gegenüber dem zweiten Quartal um 46%. Die Schiffsauslastung blieb bei 96%, doch die Volumen im Kerngeschäft Seefracht sanken laut FreightWaves um etwa 1%. Der Mehrgewinn kam also vom Preis pro Container.
CEO Vincent Clerc beschrieb die Flotte als „voll ausgelastet“ und sprach von einer „Nachfrage, die auf bestimmten Routen den verfügbaren Platz übersteigt“.
Die Baird-Maritime-Fassung des Reuters-Berichts hält fest, dass der Sprung bei der Prognose von den Preisen kam und nicht von der Ladung. Die Erträge von Maersk hängen an Überlastung und Störungen, die nach Einschätzung einiger Analysten nachlassen dürften, sobald Schiffe in den Suezkanal zurückkehren und neue Schiffe geliefert werden. Maersk hat diese Rückkehr begonnen: Der Dienst ME1 zwischen Indien und Europa soll wieder durch den Kanal fahren.
Die Mitteilung selbst nennt die Kosten derselben Bedingungen. Die anhaltende Sperrung der Straße von Hormus und die Überlastung im Netzwerk erhöhten die Kosten für Bunker, Netzwerk und Containerumschlag und wirkten sich auf die Fahrplantreue aus.
Die Sensitivitätsangabe: USD 100 pro FFE sind USD 0.3bn wert
Die Maersk-Zahlen für das dritte Quartal 2026 enthalten eine Angabe dazu, wie stark sich das EBIT im Gesamtjahr bei vier Annahmen verschiebt, wenn alles andere gleich bleibt. Eine Änderung der Containerfrachtrate um USD 100 pro FFE, nach oben oder unten, verschiebt das EBIT im Gesamtjahr um USD 0.3bn. Eine Änderung des Volumens um 100,000 FFE verschiebt es um USD 0.02bn.
Für Verlader zeigt das, wo der Gewinn der Reederei sitzt: Eine Ratenbewegung in der von Maersk genannten Größe ist fünfzehnmal so viel wert wie eine Volumenbewegung in der genannten Größe. Ein Kontrakt für 2027, der sich an den Spotniveaus des dritten Quartals orientiert, orientiert sich an dem Quartal, in dem die Wartezeiten in den Häfen weltweit ihren höchsten Punkt seit Januar 2023 erreichten.
Die Spanne von USD 14.0-14.5bn setzt laut Mitteilung ein Wachstum des Containermarktvolumens von rund 4% im Gesamtjahr voraus.