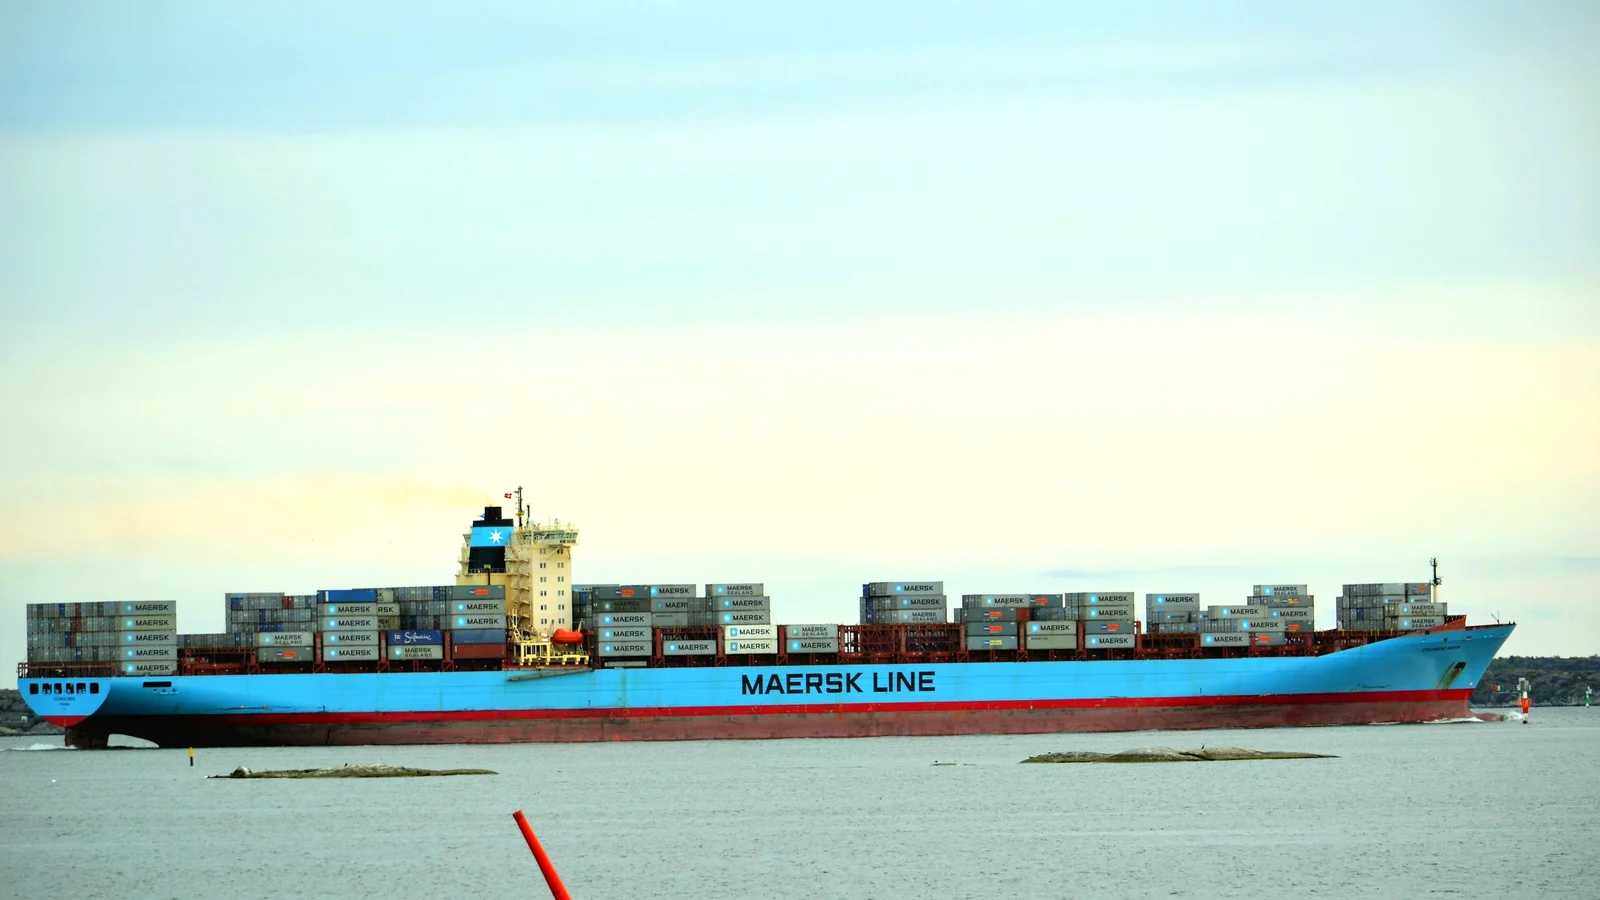
Maersk 5 ноября повысил прогноз базовой EBITDA на 2026 год до 14,0-14,5 млрд USD, следует из релиза компании о результатах. Его акции упали примерно на 11% в начале торгов в Копенгагене.
Результаты Maersk за 3 квартал 2026 объясняют этот разрыв. EBITDA третьего квартала составила 4,7 млрд USD, что на 75% больше, чем годом ранее, но меньше среднего прогноза в 5,04 млрд USD в опросе LSEG, на который ссылается материал Reuters в издании Baird Maritime. Новый диапазон на год в целом совпал с 14,02 млрд USD, которых аналитики уже ждали. То есть консенсус лежал у нижней границы диапазона.
Четыре диапазона прогноза с мая
Каждый пересмотр оказывался выше предыдущего.
| Обновление | Базовая EBITDA, млрд USD | Свободный денежный поток, млрд USD |
|---|---|---|
| 7 мая | 4,5-7,0 | -3,0 или выше |
| 29 июня | 8,0-10,0 | -1,5 или выше |
| 13 августа | 10,5-12,5 | выше 0 |
| 5 ноября | 14,0-14,5 | выше 3 |
FreightWaves считает ноябрьский пересмотр третьим повышением прогноза прибыли за год. Аналитики, которых она цитирует по данным Dow Jones, уже подняли ожидания после того, как Hapag-Lloyd и Zim улучшили собственные прогнозы. Поэтому повышение на уровне консенсуса было заложено в цену ещё до публикации Maersk.
EBIT морского направления, около 2,6 млрд USD против 567 млн USD годом ранее, всё равно не дотянул до прогноза FactSet в 3,07 млрд USD.
Откуда взялась прибыль третьего квартала
Мировой спрос на контейнеры вырос на 2-4% в годовом выражении, сообщает Maersk. Сильный сезон тайфунов в Азии довёл среднее мировое время ожидания в портах до 16,6 часа на пике, максимума с января 2023 года, а спотовые ставки по Shanghai Containerised Freight Index выросли на 46% по сравнению со вторым кварталом. Загрузка судов держалась на уровне 96%, однако объёмы в основном судоходном бизнесе упали примерно на 1%, пишет FreightWaves. Дополнительную прибыль дала цена каждого контейнера.
CEO Винсент Клерк описал флот как «работающий на полную мощность», а «спрос превышает доступные места на отдельных маршрутах».
Версия материала Reuters в Baird Maritime говорит, что скачок прогноза обеспечили цены, а не грузы. Доходы Maersk связаны с заторами и сбоями, которые, по мнению части аналитиков, ослабнут, когда суда вернутся в Суэцкий канал, а на линии выйдут новые. Maersk уже начал это возвращение: сервис ME1 между Индией и Европой должен снова пойти через канал.
Сам релиз перечисляет издержки тех же условий. Продолжающееся закрытие Ормузского пролива и заторы в сети повысили расходы на бункер, сеть и обработку контейнеров и повлияли на пунктуальность расписания.
Строка чувствительности: 100 USD за FFE равны 0,3 млрд USD
Результаты Maersk за 3 квартал 2026 содержат строку о том, насколько меняется годовой EBIT при четырёх допущениях, если всё остальное неизменно. Изменение контейнерной ставки на 100 USD за FFE, вверх или вниз, сдвигает годовой EBIT на 0,3 млрд USD. Изменение объёма на 100 000 FFE сдвигает его на 0,02 млрд USD.
Для грузоотправителя это показывает, где сидит прибыль перевозчика: движение ставки того размера, что приводит Maersk, стоит в пятнадцать раз больше движения объёма приведённого размера. Контракт на 2027 год, привязанный к спотовым уровням третьего квартала, привязан к кварталу, когда мировое время ожидания в портах достигло высшей точки с января 2023 года.
Диапазон Maersk в 14,0-14,5 млрд USD исходит из роста объёмов контейнерного рынка примерно на 4% за год, указано в релизе.