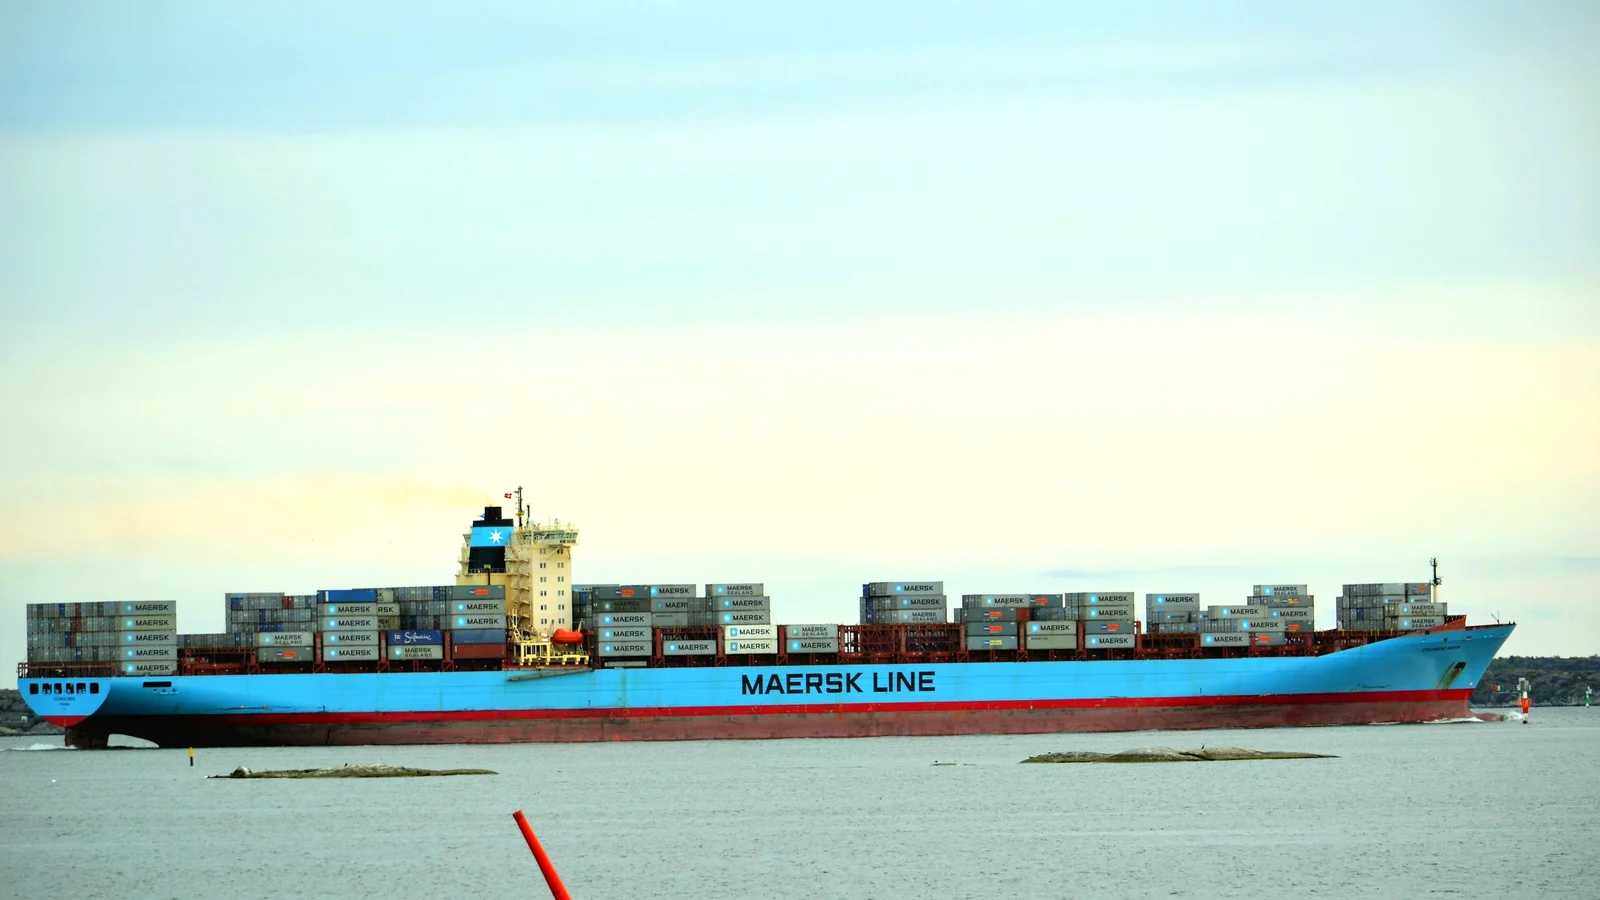
Maersk-მა 5 ნოემბერს 2026 წლის საბაზისო EBITDA-ს პროგნოზი 14.0-14.5 მლრდ USD-მდე გაზარდა, კომპანიის შედეგების ანგარიშის თანახმად. კოპენჰაგენში ადრეულ ვაჭრობაზე მისი აქცია დაახლოებით 11%-ით დაეცა.
Maersk-ის Q3 2026 შედეგები ამ სხვაობას ხსნის. მესამე კვარტლის EBITDA 4.7 მლრდ USD იყო, რაც წინა წელთან შედარებით 75%-ით მეტია, მაგრამ LSEG-ის გამოკითხვის საშუალო პროგნოზზე (5.04 მლრდ USD) დაბალია. ამას მოუხმობს Baird Maritime-ის მიერ გამოქვეყნებული Reuters-ის ცნობა. ახალი წლიური დიაპაზონი დაახლოებით ემთხვეოდა ანალიტიკოსების მიერ უკვე მოლოდინში არსებულ 14.02 მლრდ USD-ს. სხვა სიტყვებით, კონსენსუსი დიაპაზონის ქვედა ზღვარზე იდგა.
ოთხი საპროგნოზო დიაპაზონი მაისიდან
ყოველი შემდეგი გადახედვა წინაზე მაღალი იყო.
| განახლება | საბაზისო EBITDA, მლრდ USD | თავისუფალი ფულადი ნაკადი, მლრდ USD |
|---|---|---|
| 7 მაისი | 4.5-7.0 | -3.0 ან მეტი |
| 29 ივნისი | 8.0-10.0 | -1.5 ან მეტი |
| 13 აგვისტო | 10.5-12.5 | 0-ზე მეტი |
| 5 ნოემბერი | 14.0-14.5 | 3-ზე მეტი |
FreightWaves ნოემბერს წლის მესამე მოგების პროგნოზის გაზრდად ითვლის. Dow Jones-ის ანალიტიკოსებს, რომლებსაც ის ციტირებს, მოლოდინები უკვე ამაღლებული ჰქონდათ მას შემდეგ, რაც Hapag-Lloyd-მა და Zim-მა საკუთარი პროგნოზები გაზარდეს. ამიტომ კონსენსუსთან თანხვედრი ზრდა ბაზარმა Maersk-ის ანგარიშამდე უკვე ჩაითვალა ფასში.
ოკეანის მიმართულების EBIT დაახლოებით 2.6 მლრდ USD იყო, წინა წლის 567 მლნ USD-ის წინააღმდეგ. ის მაინც FactSet-ის 3.07 მლრდ USD პროგნოზს ჩამორჩა.
საიდან მოვიდა მესამე კვარტლის მოგება
Maersk-ის თქმით, კონტეინერებზე გლობალური მოთხოვნა კვარტალში წლიურად 2%-დან 4%-მდე გაიზარდა. აზიაში ძლიერმა ტაიფუნების სეზონმა პორტებში ლოდინის გლობალური საშუალო დრო პიკში 16.6 საათამდე აიყვანა. ეს 2023 წლის იანვრის შემდეგ ყველაზე მაღალი მაჩვენებელია. Shanghai Containerised Freight Index-ზე სპოტ ტარიფები მეორე კვარტალთან შედარებით 46%-ით გაიზარდა. გემების დატვირთვა 96%-ზე დარჩა, თუმცა ძირითად სატრანსპორტო ბიზნესში მოცულობა დაახლოებით 1%-ით შემცირდა, წერს FreightWaves. ანუ დამატებითი მოგება ყოველი კონტეინერის ფასიდან მოვიდა.
აღმასრულებელმა დირექტორმა Vincent Clerc-მა ფლოტი ასე აღწერა: „სრული დატვირთვით მუშაობს“, ხოლო „ზოგ მარშრუტზე მოთხოვნა ხელმისაწვდომ ადგილს აჭარბებს“.
Reuters-ის ცნობის Baird Maritime-ზე გამოქვეყნებული ვერსია ამბობს, რომ პროგნოზის ნახტომი ფასებმა გამოიწვია და არა ტვირთმა. Maersk-ის შემოსავალი დაკავშირებულია გადატვირთულობასა და შეფერხებებთან. ზოგი ანალიტიკოსი მოელის, რომ ეს შეიცვლება, როცა გემები სუეცის არხს დაუბრუნდებიან და ახალი გემები შემოვა. Maersk ამ დაბრუნებას უკვე შეუდგა: ინდოეთსა და ევროპას შორის მისი ME1 სერვისი არხით სიარულს განაახლებს.
თავად ანგარიში იმავე პირობების ხარჯებსაც ჩამოთვლის. ორმუზის სრუტის გრძელვადიანმა დაკეტვამ და ქსელის გადატვირთულობამ ბუნკერის, ქსელისა და კონტეინერების დამუშავების ხარჯები გაზარდა და გრაფიკის სანდოობაზეც იმოქმედა.
მგრძნობელობის სტრიქონი: 100 USD ერთ FFE-ზე 0.3 მლრდ USD ღირს
Maersk-ის Q3 2026 შედეგები შეიცავს სტრიქონს იმის შესახებ, თუ რამდენად იცვლება წლიური EBIT ოთხი ვარაუდის მიხედვით, სხვა თანაბარ პირობებში. კონტეინერის ტარიფის ცვლილება 100 USD-ით ერთ FFE-ზე, მატებისას თუ კლებისას, წლიურ EBIT-ს 0.3 მლრდ USD-ით ცვლის. მოცულობის ცვლილება 100,000 FFE-ით კი 0.02 მლრდ USD-ით.
ტვირთის გამგზავნისთვის ეს აჩვენებს, სად დევს გადამზიდის მოგება: Maersk-ის მიერ დასახელებული ზომის ტარიფის ცვლილება თხუთმეტჯერ მეტი ღირს, ვიდრე მისივე დასახელებული ზომის მოცულობის ცვლილება. 2027 წლის კონტრაქტი, რომელიც Q3-ის სპოტ დონეებს ეყრდნობა, ეყრდნობა კვარტალს, როცა პორტებში ლოდინის გლობალური დრო 2023 წლის იანვრის შემდეგ უმაღლეს წერტილს მიაღწია.
ანგარიშის მიხედვით, Maersk-ის 14.0-14.5 მლრდ USD დიაპაზონი მთელი წლის განმავლობაში კონტეინერების ბაზრის მოცულობის დაახლოებით 4%-იან ზრდას გულისხმობს.