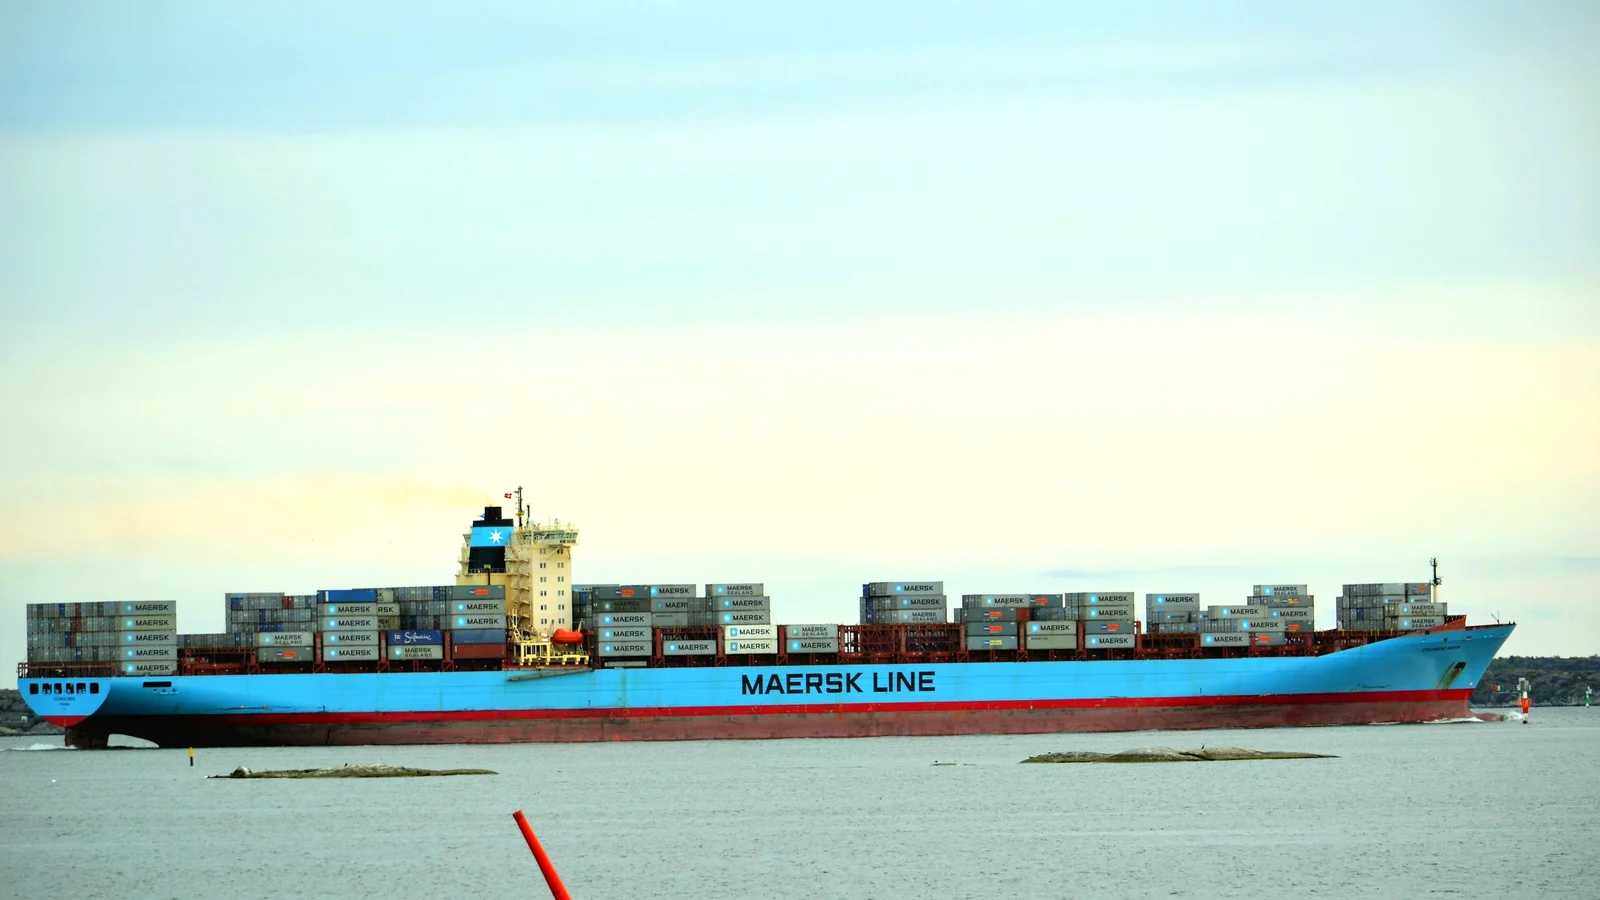
Maersk, 5 Kasım’da 2026 yılı temel FAVÖK beklentisini 14.0-14.5 milyar USD’ye yükseltti. Bilgi, şirketin sonuç duyurusundan geliyor. Hisse, Kopenhag’daki erken işlemlerde yaklaşık %11 geriledi.
Maersk 3. çeyrek 2026 sonuçları bu farkı açıklıyor. Üçüncü çeyrek FAVÖK’ü 4.7 milyar USD ile bir önceki yıla göre %75 arttı. Ancak LSEG anketindeki 5.04 milyar USD’lik ortalama tahminin altında kaldı. Bu veriyi Baird Maritime’ın yayımladığı Reuters haberi aktarıyor. Yeni yıllık aralık, analistlerin zaten beklediği 14.02 milyar USD ile kabaca uyumluydu. Yani konsensüs aralığın alt ucundaydı.
Mayıs’tan beri dört beklenti aralığı
Her revizyon bir öncekinin üzerinde geldi.
| Güncelleme | Temel FAVÖK, milyar USD | Serbest nakit akışı, milyar USD |
|---|---|---|
| 7 Mayıs | 4.5-7.0 | -3.0 veya üzeri |
| 29 Haziran | 8.0-10.0 | -1.5 veya üzeri |
| 13 Ağustos | 10.5-12.5 | 0’ın üzerinde |
| 5 Kasım | 14.0-14.5 | 3’ün üzerinde |
FreightWaves, Kasım’ı yılın üçüncü kâr beklentisi artışı olarak sayıyor. Dow Jones’tan aktardığı analistler, Hapag-Lloyd ve Zim kendi beklentilerini yükselttikten sonra tahminlerini zaten artırmıştı. Konsensüse paralel bir artış, Maersk açıklamadan önce fiyatlanmıştı.
Okyanus hattı EBIT’i yaklaşık 2.6 milyar USD oldu. Bir yıl önce bu rakam 567 milyon USD’ydi. Yine de FactSet’in 3.07 milyar USD’lik tahmininin altında kaldı.
Üçüncü çeyrek kârı nereden geldi
Maersk’e göre küresel konteyner talebi çeyrekte yıllık bazda %2 ile %4 arasında büyüdü. Asya’daki sert tayfun sezonu, küresel ortalama liman bekleme süresini zirvede 16.6 saate çıkardı. Bu, Ocak 2023’ten bu yana en yüksek seviye. Shanghai Containerised Freight Index’teki spot fiyatlar ikinci çeyreğe göre %46 yükseldi. Gemi doluluğu %96’da kaldı, ancak ana denizcilik işindeki hacim yaklaşık %1 azaldı. FreightWaves’in aktardığına göre ek kâr, her konteynerin fiyatından geldi.
CEO Vincent Clerc filoyu “tam kapasiteyle çalışıyor” diye tarif etti. Ona göre “bazı hatlarda talep mevcut alanı aşıyor”.
Reuters haberinin Baird Maritime’daki kopyası, beklenti sıçramasının yük değil fiyat kaynaklı olduğunu söylüyor. Maersk’in kazancı, tıkanıklık ve aksamalara bağlı. Bazı analistler, gemiler Süveyş Kanalı’na dönüp yeni gemiler devreye girdikçe bunun azalmasını bekliyor. Maersk bu dönüşü başlattı bile: Hindistan ile Avrupa arasındaki ME1 hizmetinin kanaldan yeniden geçmesi planlanıyor.
Duyurunun kendisi, aynı koşulların maliyetini de sıralıyor. Hürmüz Boğazı’nın süren kapalılığı ve ağdaki tıkanıklık, yakıt, ağ ve konteyner elleçleme maliyetlerini artırdı. Ayrıca sefer güvenilirliğini etkiledi.
Duyarlılık satırı: FFE başına 100 USD, 0.3 milyar USD eder
Maersk 3. çeyrek 2026 sonuçları, tüm diğer koşullar sabitken dört varsayımın yıllık EBIT’i ne kadar oynattığını gösteren bir satır içeriyor. Konteyner navlun fiyatında FFE başına 100 USD’lik değişiklik, artış ya da düşüş fark etmez, yıllık EBIT’i 0.3 milyar USD kaydırıyor. Hacimde 100,000 FFE’lik değişiklik ise 0.02 milyar USD kaydırıyor.
Yükleyici açısından bu, taşıyıcının kârının nerede durduğunu gösterir. Maersk’in verdiği büyüklükte bir fiyat hareketi, verdiği büyüklükte bir hacim hareketinin on beş katı değerinde. 3. çeyrek spot seviyelerine göre belirlenen bir 2027 sözleşmesi, küresel liman bekleme sürelerinin Ocak 2023’ten bu yana en yüksek noktaya çıktığı çeyreği baz almış olur.
Duyuruya göre Maersk’in 14.0-14.5 milyar USD aralığı, tüm yıl için konteyner pazarı hacminde yaklaşık %4 büyüme varsayıyor.