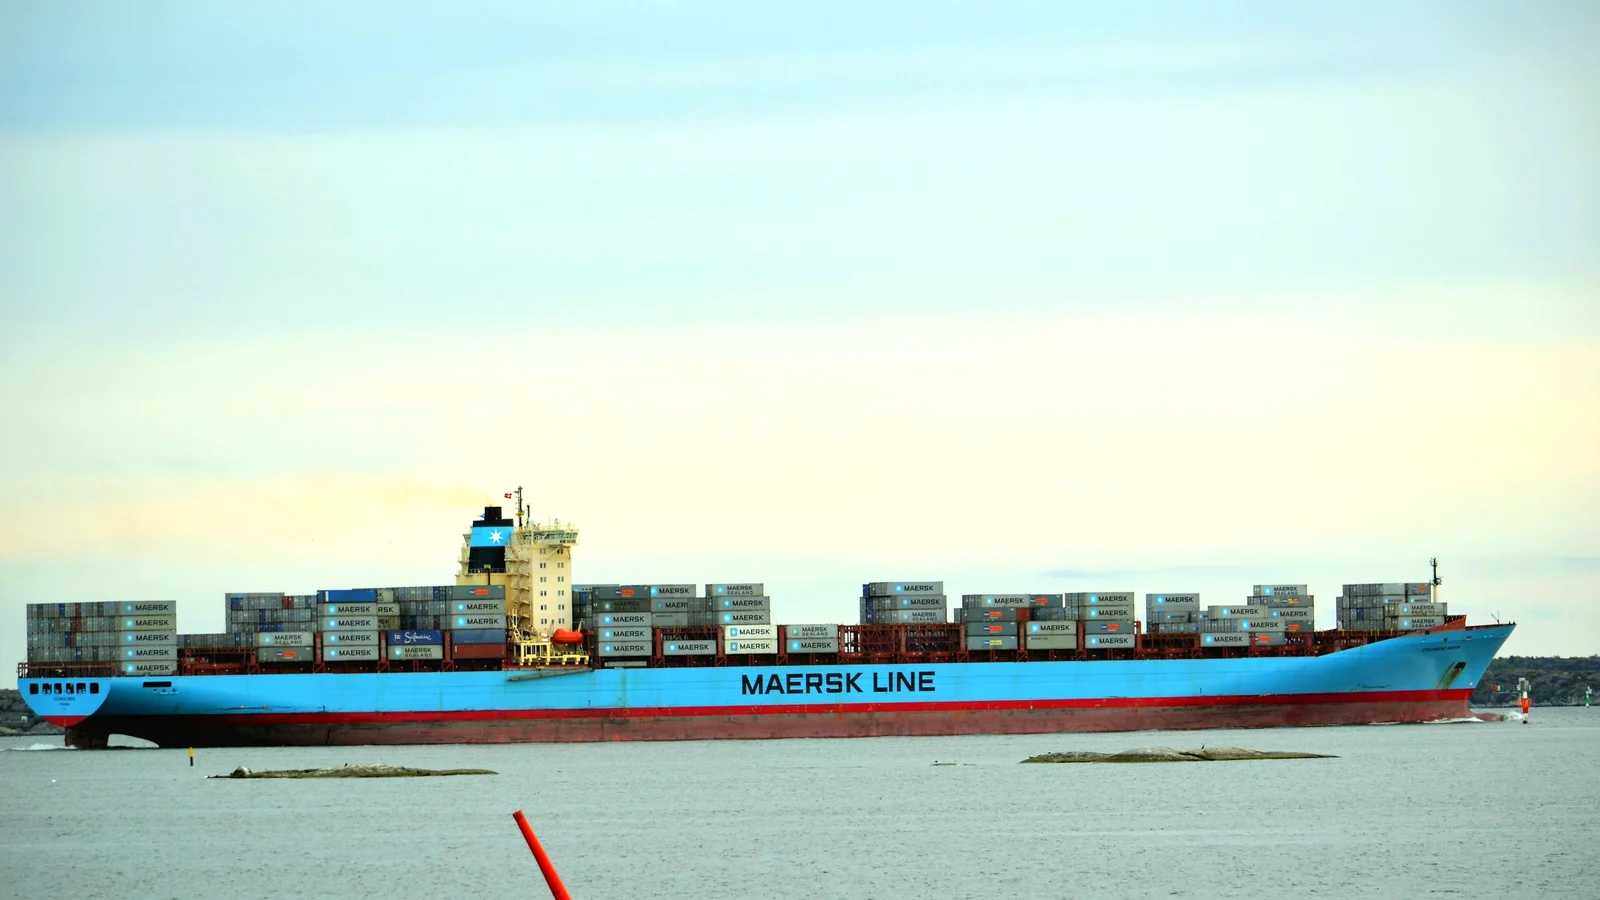
Maersk đã nâng dự báo EBITDA cơ bản năm 2026 lên USD 14.0-14.5bn vào ngày 5 tháng 11, theo thông cáo kết quả kinh doanh của công ty. Tuy vậy, cổ phiếu giảm khoảng 11% trong phiên giao dịch đầu giờ tại Copenhagen.
Kết quả Q3 2026 của Maersk giải thích khoảng chênh này. EBITDA quý 3 đạt USD 4.7bn, tăng 75% so với cùng kỳ năm trước nhưng thấp hơn mức dự báo trung bình USD 5.04bn trong khảo sát của LSEG, con số được bản tin Reuters do Baird Maritime đăng lại trích dẫn. Khoảng dự báo cả năm mới nhìn chung khớp với mức USD 14.02bn mà giới phân tích đã kỳ vọng. Nghĩa là đồng thuận thị trường nằm sát cận dưới của khoảng này.
Bốn lần điều chỉnh dự báo từ tháng 5
Mỗi lần điều chỉnh đều cao hơn lần trước.
| Lần cập nhật | EBITDA cơ bản (USD bn) | Dòng tiền tự do (USD bn) |
|---|---|---|
| 7 tháng 5 | 4.5-7.0 | từ -3.0 trở lên |
| 29 tháng 6 | 8.0-10.0 | từ -1.5 trở lên |
| 13 tháng 8 | 10.5-12.5 | trên 0 |
| 5 tháng 11 | 14.0-14.5 | trên 3 |
FreightWaves tính đợt tháng 11 là lần nâng dự báo lợi nhuận thứ ba trong năm. Các nhà phân tích của Dow Jones mà FreightWaves dẫn lại đã nâng kỳ vọng sau khi Hapag-Lloyd và Zim tự nâng triển vọng. Vì vậy, một mức nâng khớp với đồng thuận đã được phản ánh vào giá trước khi Maersk công bố.
EBIT mảng vận tải biển đạt khoảng USD 2.6bn, so với USD 567m một năm trước, nhưng vẫn thấp hơn dự báo USD 3.07bn của FactSet.
Lợi nhuận quý 3 đến từ đâu
Theo Maersk, nhu cầu container toàn cầu tăng 2% đến 4% so với cùng kỳ trong quý. Mùa bão dữ dội ở châu Á đẩy thời gian chờ cảng trung bình toàn cầu lên 16.6 giờ ở đỉnh điểm, cao nhất kể từ tháng 1 năm 2023. Giá cước giao ngay trên Shanghai Containerised Freight Index tăng 46% so với quý 2. Tỷ lệ lấp đầy tàu giữ ở mức 96%, nhưng sản lượng của mảng vận tải chính giảm khoảng 1%, theo FreightWaves. Phần lợi nhuận tăng thêm vì thế đến từ giá của mỗi container.
CEO Vincent Clerc mô tả đội tàu “đang hoạt động hết công suất” và “nhu cầu vượt quá không gian sẵn có trên một số tuyến”.
Bản đăng lại của Baird Maritime từ báo cáo của Reuters cho biết bước nhảy của dự báo đến từ giá, không phải từ lượng hàng. Lợi nhuận của Maersk gắn với tình trạng ùn tắc và gián đoạn mà một số nhà phân tích cho rằng sẽ dịu đi khi tàu quay lại kênh đào Suez và tàu mới được giao. Maersk đã bắt đầu quay lại: tuyến ME1 giữa Ấn Độ và châu Âu dự kiến chạy qua kênh đào trở lại.
Chính thông cáo cũng liệt kê các khoản chi phí do cùng những điều kiện này gây ra. Việc eo biển Hormuz tiếp tục bị đóng và tình trạng ùn tắc mạng lưới đã làm tăng chi phí nhiên liệu, mạng lưới và xếp dỡ container, đồng thời ảnh hưởng đến độ tin cậy của lịch tàu.
Dòng độ nhạy: USD 100 mỗi FFE tương đương USD 0.3bn
Kết quả Q3 2026 của Maersk có một dòng cho biết EBIT cả năm biến động bao nhiêu theo bốn giả định, các yếu tố khác giữ nguyên. Giá cước container thay đổi USD 100 mỗi FFE, tăng hay giảm, làm EBIT cả năm biến động USD 0.3bn. Sản lượng thay đổi 100,000 FFE làm EBIT biến động USD 0.02bn.
Với chủ hàng, con số này cho thấy lợi nhuận của hãng tàu nằm ở đâu: biến động giá cước ở quy mô Maersk nêu có tác động gấp mười lăm lần biến động sản lượng ở quy mô Maersk nêu. Một hợp đồng 2027 lấy mặt bằng giá giao ngay quý 3 làm chuẩn tức là lấy chuẩn từ quý có thời gian chờ cảng toàn cầu cao nhất kể từ tháng 1 năm 2023.
Thông cáo cho biết khoảng USD 14.0-14.5bn của Maersk dựa trên giả định sản lượng thị trường container tăng khoảng 4% trong cả năm.