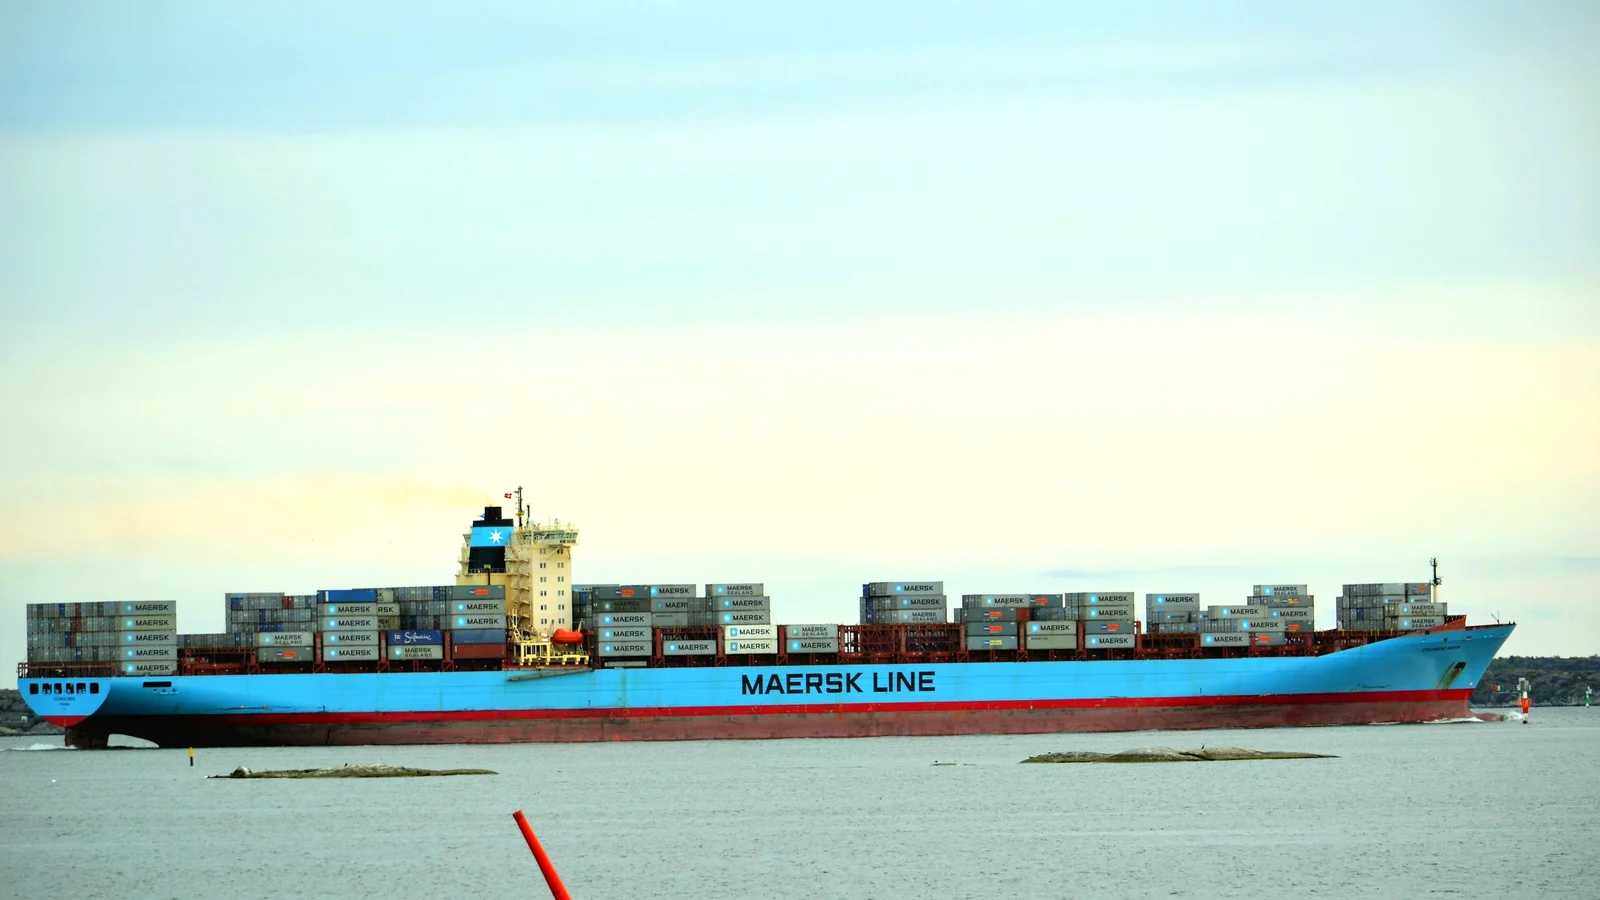
Maersk ปรับเพิ่มคาดการณ์ EBITDA พื้นฐานปี 2026 เป็น USD 14.0-14.5bn เมื่อวันที่ 5 พฤศจิกายน ตามที่ระบุในเอกสารเผยแพร่ผลประกอบการของบริษัท แต่ราคาหุ้นกลับร่วงราว 11% ในช่วงต้นการซื้อขายที่โคเปนเฮเกน
ผลประกอบการไตรมาส 3 ปี 2026 ของ Maersk อธิบายช่องว่างนี้ได้ EBITDA ไตรมาส 3 อยู่ที่ USD 4.7bn เพิ่มขึ้น 75% จากปีก่อน แต่ต่ำกว่าค่าเฉลี่ยคาดการณ์ USD 5.04bn จากการสำรวจของ LSEG ตามที่ระบุในรายงานของ Reuters ที่ Baird Maritime นำมาเผยแพร่ ส่วนช่วงคาดการณ์ทั้งปีใหม่ใกล้เคียงกับ USD 14.02bn ที่นักวิเคราะห์คาดไว้อยู่แล้ว ซึ่งหมายความว่าฉันทามติอยู่ที่ขอบล่างของช่วงพอดี
ปรับคาดการณ์สี่ครั้งตั้งแต่เดือนพฤษภาคม
การปรับแต่ละครั้งสูงกว่าครั้งก่อนหน้า
| การปรับ | EBITDA พื้นฐาน (USD bn) | กระแสเงินสดอิสระ (USD bn) |
|---|---|---|
| 7 พฤษภาคม | 4.5-7.0 | -3.0 ขึ้นไป |
| 29 มิถุนายน | 8.0-10.0 | -1.5 ขึ้นไป |
| 13 สิงหาคม | 10.5-12.5 | มากกว่า 0 |
| 5 พฤศจิกายน | 14.0-14.5 | มากกว่า 3 |
FreightWaves นับการปรับเดือนพฤศจิกายนเป็นการปรับเพิ่มคาดการณ์กำไรครั้งที่สามของปี นักวิเคราะห์ที่ FreightWaves อ้างถึงจาก Dow Jones ได้ปรับความคาดหวังขึ้นไปแล้วหลังจาก Hapag-Lloyd และ Zim ปรับเพิ่มคาดการณ์ของตัวเอง การปรับเพิ่มที่เท่ากับฉันทามติจึงถูกสะท้อนในราคาไปก่อนที่ Maersk จะประกาศ
EBIT ธุรกิจเดินเรือราว USD 2.6bn เทียบกับ USD 567m เมื่อปีก่อน ก็ยังต่ำกว่าที่ FactSet คาดไว้ที่ USD 3.07bn
กำไรไตรมาส 3 มาจากไหน
Maersk ระบุว่าอุปสงค์ตู้คอนเทนเนอร์ทั่วโลกเติบโต 2% ถึง 4% เมื่อเทียบรายปีในไตรมาสนี้ ฤดูไต้ฝุ่นที่รุนแรงในเอเชียดันเวลารอท่าเรือเฉลี่ยทั่วโลกขึ้นสูงสุดที่ 16.6 ชั่วโมง สูงสุดตั้งแต่เดือนมกราคม 2023 และค่าระวางสปอตบนดัชนี Shanghai Containerised Freight Index เพิ่มขึ้น 46% จากไตรมาส 2 อัตราการใช้พื้นที่เรือยังคงอยู่ที่ 96% แต่ปริมาณขนส่งในธุรกิจเดินเรือหลักลดลงราว 1% ตามรายงานของ FreightWaves กำไรที่เพิ่มขึ้นจึงมาจากราคาต่อตู้ ไม่ใช่จากปริมาณ
Vincent Clerc ซีอีโอ อธิบายว่ากองเรือ “ทำงานเต็มความจุ” และ “ความต้องการมากกว่าพื้นที่ว่างในบางเส้นทาง”
รายงานของ Reuters ฉบับที่ Baird Maritime เผยแพร่ระบุว่าคาดการณ์ที่พุ่งขึ้นมาจากราคา ไม่ใช่จากปริมาณสินค้า รายได้ของ Maersk ผูกกับความแออัดและการหยุดชะงักที่นักวิเคราะห์บางรายคาดว่าจะคลี่คลายเมื่อเรือกลับไปใช้คลองสุเอซและเรือใหม่ทยอยเข้าสู่ตลาด Maersk เริ่มกลับไปแล้ว บริการ ME1 ระหว่างอินเดียและยุโรปมีกำหนดกลับมาแล่นผ่านคลอง
เอกสารเผยแพร่ฉบับเดียวกันยังระบุต้นทุนที่มาจากสภาวะเดียวกัน การปิดช่องแคบฮอร์มุซที่ยังดำเนินอยู่และความแออัดของเครือข่ายทำให้ต้นทุนน้ำมันเชื้อเพลิง เครือข่าย และการจัดการตู้เพิ่มขึ้น และกระทบความตรงต่อเวลาของตารางเดินเรือ
ตัวเลขความอ่อนไหว: USD 100 ต่อ FFE มีค่า USD 0.3bn
ผลประกอบการไตรมาส 3 ปี 2026 ของ Maersk มีบรรทัดที่แสดงว่า EBIT ทั้งปีขยับเท่าไรเมื่อสมมติฐานสี่ข้อเปลี่ยนไป โดยปัจจัยอื่นคงเดิม ค่าระวางตู้ที่เปลี่ยนไป USD 100 ต่อ FFE ไม่ว่าขึ้นหรือลง ทำให้ EBIT ทั้งปีเปลี่ยน USD 0.3bn ส่วนปริมาณที่เปลี่ยนไป 100,000 FFE ทำให้เปลี่ยน USD 0.02bn
สำหรับผู้ส่งสินค้า ตัวเลขนี้บอกว่ากำไรของสายเรืออยู่ตรงไหน การเปลี่ยนแปลงของค่าระวางในขนาดที่ Maersk ระบุมีผลมากกว่าการเปลี่ยนแปลงของปริมาณในขนาดที่ระบุถึงสิบห้าเท่า สัญญาปี 2027 ที่อ้างอิงระดับสปอตของไตรมาส 3 ก็คืออ้างอิงไตรมาสที่เวลารอท่าเรือทั่วโลกสูงสุดตั้งแต่เดือนมกราคม 2023
เอกสารเผยแพร่ระบุว่า ช่วง USD 14.0-14.5bn ของ Maersk อยู่บนสมมติฐานว่าปริมาณตลาดตู้คอนเทนเนอร์เติบโตราว 4% ตลอดทั้งปี