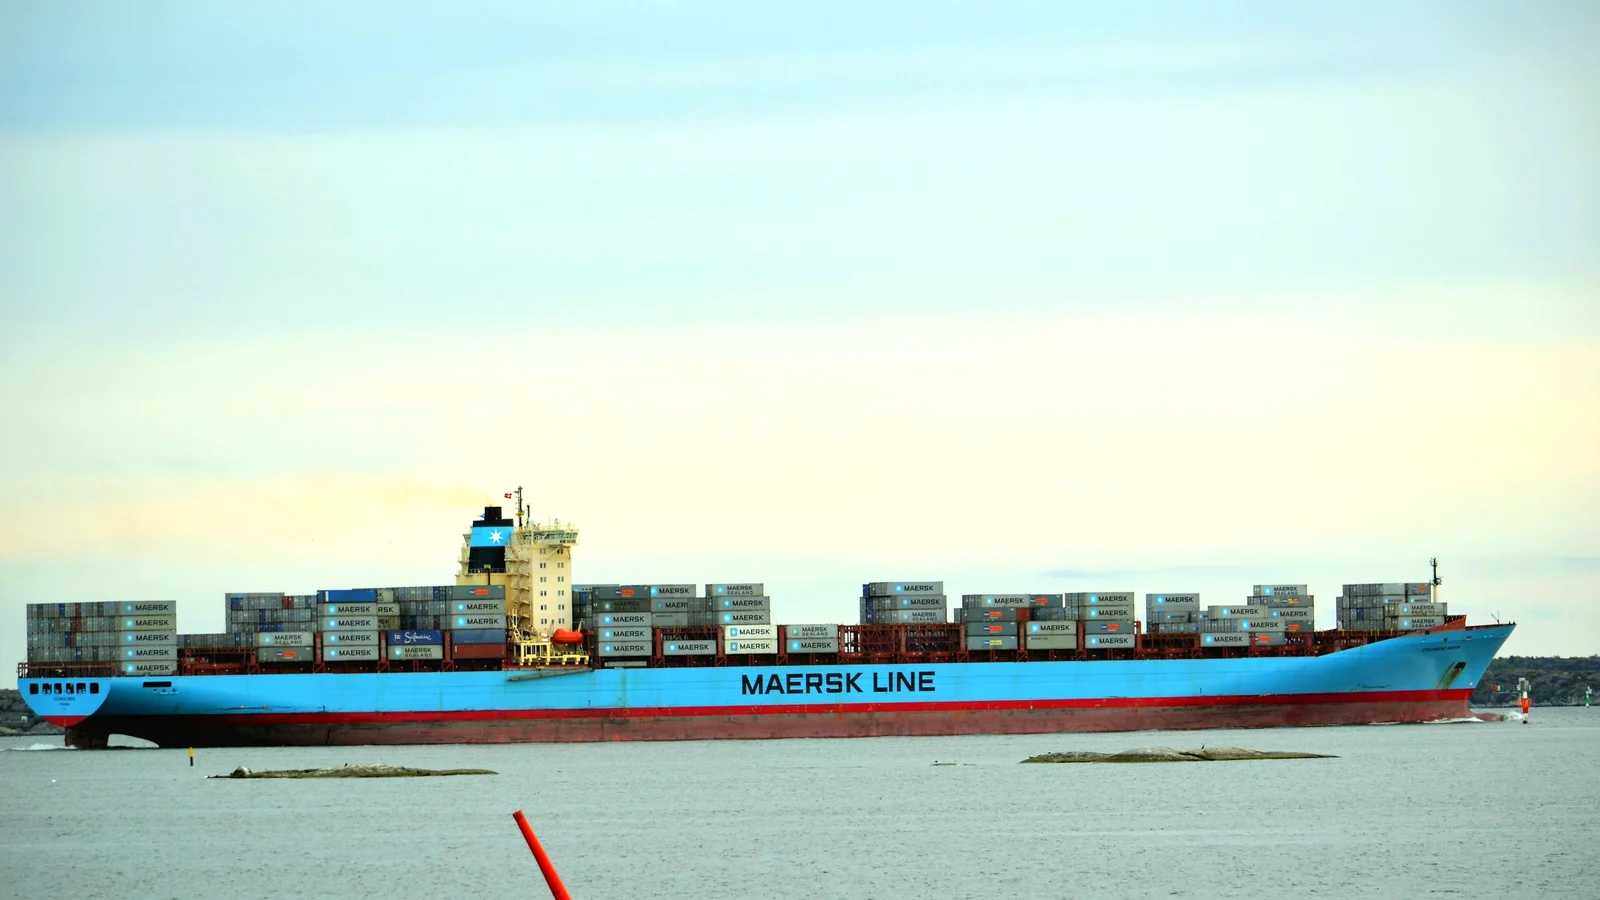
Maersk 5 листопада підвищив прогноз базового EBITDA на 2026 рік до 14,0-14,5 млрд USD, згідно з релізом компанії про результати. Його акції впали приблизно на 11% на початку торгів у Копенгагені.
Результати Maersk за 3 квартал 2026 пояснюють цей розрив. EBITDA третього кварталу склала 4,7 млрд USD, що на 75% більше, ніж роком раніше, але менше за середній прогноз 5,04 млрд USD в опитуванні LSEG, на яке посилається матеріал Reuters у виданні Baird Maritime. Новий діапазон на рік загалом збігся з 14,02 млрд USD, на які аналітики вже розраховували. Тобто консенсус лежав на нижній межі діапазону.
Чотири діапазони прогнозу з травня
Кожен перегляд виявлявся вищим за попередній.
| Оновлення | Базовий EBITDA, млрд USD | Вільний грошовий потік, млрд USD |
|---|---|---|
| 7 травня | 4,5-7,0 | -3,0 або більше |
| 29 червня | 8,0-10,0 | -1,5 або більше |
| 13 серпня | 10,5-12,5 | вище 0 |
| 5 листопада | 14,0-14,5 | вище 3 |
FreightWaves вважає листопадовий перегляд третім підвищенням прогнозу прибутку за рік. Аналітики, яких вона цитує з Dow Jones, уже підняли очікування після того, як Hapag-Lloyd і Zim покращили власні прогнози. Тож підвищення на рівні консенсусу було враховане в ціні ще до публікації Maersk.
EBIT морського напряму, близько 2,6 млрд USD проти 567 млн USD роком раніше, усе одно не дотягнув до прогнозу FactSet у 3,07 млрд USD.
Звідки взявся прибуток третього кварталу
Світовий попит на контейнери зріс на 2-4% у річному вимірі, повідомляє Maersk. Сильний сезон тайфунів в Азії довів середній світовий час очікування в портах до 16,6 години на піку, найбільшого значення з січня 2023 року, а спотові ставки за Shanghai Containerised Freight Index зросли на 46% порівняно з другим кварталом. Завантаженість суден трималася на рівні 96%, проте обсяги в основному судноплавному бізнесі впали приблизно на 1%, пише FreightWaves. Додатковий прибуток дала ціна кожного контейнера.
CEO Вінсент Клерк описав флот як такий, що «працює на повну потужність», а «попит перевищує доступні місця на деяких маршрутах».
Версія матеріалу Reuters у Baird Maritime зазначає, що стрибок прогнозу забезпечили ціни, а не вантажі. Доходи Maersk пов’язані із заторами та збоями, які, на думку частини аналітиків, слабшатимуть, коли судна повернуться до Суецького каналу, а на лінії вийдуть нові. Maersk уже почав це повернення: сервіс ME1 між Індією та Європою має знову пройти через канал.
Сам реліз перелічує витрати, що їх спричинили ті самі умови. Тривале закриття Ормузької протоки та затори в мережі підвищили витрати на бункерне пальне, мережу й обробку контейнерів і вплинули на пунктуальність розкладу.
Рядок чутливості: 100 USD за FFE дорівнює 0,3 млрд USD
Результати Maersk за 3 квартал 2026 містять рядок про те, наскільки змінюється річний EBIT за чотирьох припущень, якщо решта лишається незмінною. Зміна контейнерної ставки на 100 USD за FFE, угору чи вниз, зсуває річний EBIT на 0,3 млрд USD. Зміна обсягу на 100 000 FFE зсуває його на 0,02 млрд USD.
Для вантажовідправника це показує, де саме сидить прибуток перевізника: рух ставки такого розміру, як наводить Maersk, вартий у п’ятнадцять разів більше за рух обсягу наведеного розміру. Контракт на 2027 рік, прив’язаний до спотових рівнів третього кварталу, прив’язаний до кварталу, коли світовий час очікування в портах досяг найвищої точки з січня 2023 року.
Діапазон Maersk у 14,0-14,5 млрд USD виходить із зростання обсягів контейнерного ринку приблизно на 4% за рік, зазначено в релізі.