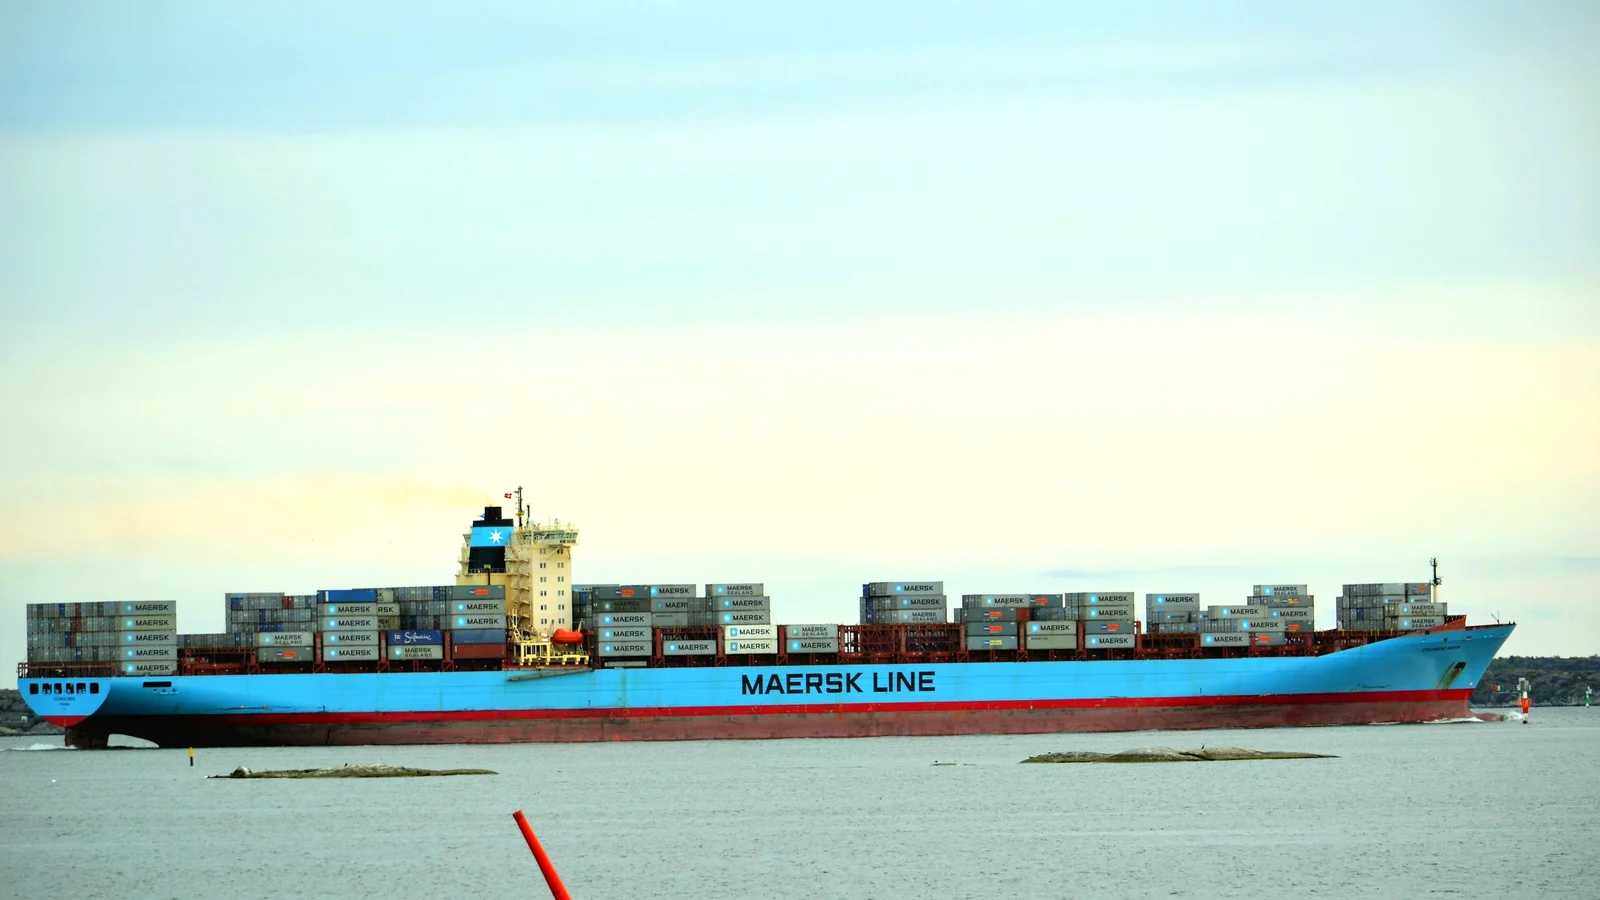
A Maersk elevou, em 5 de novembro, a previsão de EBITDA subjacente de 2026 para USD 14,0-14,5 bi, segundo o comunicado de resultados da empresa. As ações caíram cerca de 11% nas primeiras negociações em Copenhague.
Os resultados da Maersk no 3T 2026 explicam a diferença. O EBITDA do terceiro trimestre foi de USD 4,7 bi, 75% acima do ano anterior, mas abaixo da média de USD 5,04 bi prevista numa pesquisa da LSEG, citada na reportagem da Reuters publicada pela Baird Maritime. A nova faixa para o ano ficou em linha com os USD 14,02 bi que os analistas já esperavam, o que colocava o consenso no limite inferior da faixa.
Quatro faixas de previsão desde maio
Cada revisão veio acima da anterior.
| Atualização | EBITDA subjacente, USD bi | Fluxo de caixa livre, USD bi |
|---|---|---|
| 7 de maio | 4,5-7,0 | -3,0 ou mais |
| 29 de junho | 8,0-10,0 | -1,5 ou mais |
| 13 de agosto | 10,5-12,5 | acima de 0 |
| 5 de novembro | 14,0-14,5 | acima de 3 |
A FreightWaves conta novembro como a terceira revisão em alta da previsão de lucro do ano. Segundo analistas da Dow Jones citados por ela, as expectativas já tinham subido depois que a Hapag-Lloyd e a Zim elevaram as suas próprias projeções. Um aumento alinhado ao consenso já estava no preço antes de a Maersk divulgá-lo.
O EBIT do segmento marítimo, de cerca de USD 2,6 bi (contra USD 567 mi um ano antes), ainda ficou aquém dos USD 3,07 bi previstos pela FactSet.
De onde veio o lucro do terceiro trimestre
A demanda global por contêineres cresceu entre 2% e 4% em relação ao ano anterior, segundo a Maersk. Uma temporada severa de tufões na Ásia levou o tempo médio global de espera nos portos a 16,6 horas no pico, o maior desde janeiro de 2023, e as taxas spot do Shanghai Containerised Freight Index subiram 46% em relação ao segundo trimestre. A utilização dos navios ficou em 96%, mas os volumes no negócio marítimo principal caíram cerca de 1%, informa a FreightWaves. O lucro extra veio, portanto, do preço de cada contêiner.
O CEO Vincent Clerc descreveu a frota como “operando a plena capacidade”, com “demanda superior ao espaço disponível em certas rotas”.
A versão da Baird Maritime para a reportagem da Reuters diz que o salto da previsão veio dos preços e não da carga. Os ganhos da Maersk dependem de congestionamento e perturbações que alguns analistas esperam ver diminuir à medida que os navios voltam ao Canal de Suez e novas embarcações entram em operação. A Maersk já começou esse retorno: o serviço ME1, entre a Índia e a Europa, deve voltar a passar pelo canal.
O próprio comunicado lista os custos dessas mesmas condições. O fechamento contínuo do Estreito de Ormuz e o congestionamento da rede elevaram os custos de combustível, de rede e de movimentação de contêineres, e afetaram a confiabilidade dos horários.
A linha de sensibilidade: USD 100 por FFE valem USD 0,3 bi
Os resultados da Maersk no 3T 2026 incluem uma linha que mostra quanto o EBIT do ano se move com quatro premissas, mantendo o resto constante. Uma variação de USD 100 por FFE no frete de contêineres, para cima ou para baixo, move o EBIT anual em USD 0,3 bi. Uma variação de 100.000 FFE no volume o move em USD 0,02 bi.
Para quem embarca, isso mostra onde está o lucro da transportadora: uma variação de frete do tamanho citado pela Maersk vale quinze vezes mais que uma variação de volume do tamanho citado. Um contrato de 2027 referenciado nos níveis spot do 3T tem como base o trimestre em que o tempo de espera nos portos atingiu o ponto mais alto desde janeiro de 2023.
A faixa de USD 14,0-14,5 bi da Maersk pressupõe crescimento do volume do mercado de contêineres de cerca de 4% no ano, afirma o comunicado.