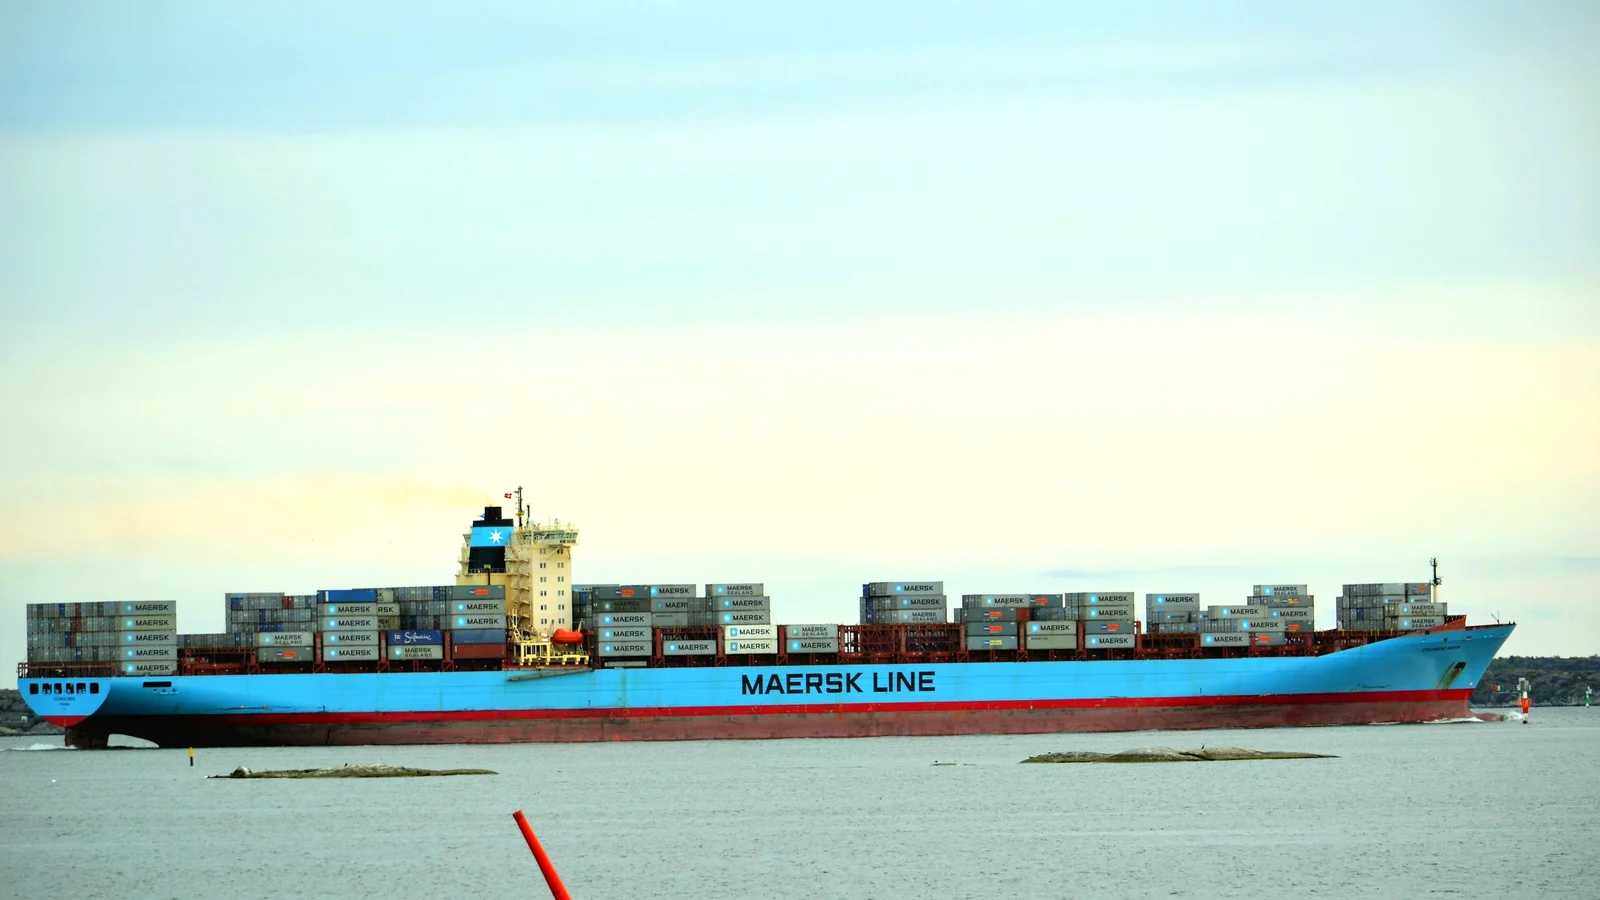
Maersk podniósł 5 listopada prognozę bazowej EBITDA na 2026 rok do 14,0-14,5 mld USD, jak wynika z komunikatu o wynikach spółki. Jego akcje spadły o około 11% na początku sesji w Kopenhadze.
Wyniki Maersk za III kwartał 2026 wyjaśniają tę rozbieżność. EBITDA za trzeci kwartał wyniosła 4,7 mld USD, czyli o 75% więcej niż rok wcześniej, ale mniej niż średnia prognoza 5,04 mld USD z ankiety LSEG, na którą powołuje się depesza Reutera opublikowana przez Baird Maritime. Nowy przedział na cały rok był w przybliżeniu zgodny z 14,02 mld USD, których analitycy już się spodziewali. Konsensus leżał więc przy dolnej granicy przedziału.
Cztery przedziały prognozy od maja
Każda korekta wypadała wyżej od poprzedniej.
| Aktualizacja | Bazowa EBITDA, mld USD | Wolne przepływy pieniężne, mld USD |
|---|---|---|
| 7 maja | 4,5-7,0 | -3,0 lub więcej |
| 29 czerwca | 8,0-10,0 | -1,5 lub więcej |
| 13 sierpnia | 10,5-12,5 | powyżej 0 |
| 5 listopada | 14,0-14,5 | powyżej 3 |
FreightWaves liczy listopad jako trzecie podniesienie prognozy zysku w tym roku. Analitycy cytowani przez nią za Dow Jones już wcześniej podnieśli oczekiwania, gdy Hapag-Lloyd i Zim poprawiły własne prognozy. Podwyżka zgodna z konsensusem była więc wyceniona, zanim Maersk ją opublikował.
EBIT segmentu morskiego, około 2,6 mld USD wobec 567 mln USD rok wcześniej, nadal nie dobił do prognozy FactSet na poziomie 3,07 mld USD.
Skąd wziął się zysk trzeciego kwartału
Globalny popyt na kontenery wzrósł w kwartale o 2-4% rok do roku, podaje Maersk. Ciężki sezon tajfunów w Azji wydłużył średni globalny czas oczekiwania w portach do 16,6 godziny w szczycie, najwięcej od stycznia 2023 roku, a stawki spot na Shanghai Containerised Freight Index wzrosły o 46% względem drugiego kwartału. Wykorzystanie statków utrzymało się na poziomie 96%, ale wolumeny w głównej działalności żeglugowej spadły o około 1%, informuje FreightWaves. Dodatkowy zysk wziął się więc z ceny każdego kontenera.
Dyrektor generalny Vincent Clerc opisał flotę jako „pracującą na pełnych obrotach”, z „popytem przewyższającym dostępną przestrzeń na niektórych trasach”.
Wersja depeszy Reutera opublikowana przez Baird Maritime podaje, że skok prognozy wynikał z cen, a nie z ładunku. Zyski Maersk są związane z zatorami i zakłóceniami, które część analityków spodziewa się zobaczyć słabnące, gdy statki wrócą na Kanał Sueski, a na rynek wejdą nowe jednostki. Maersk już zaczął ten powrót: jego serwis ME1 między Indiami a Europą ma znów przepływać przez kanał.
Sam komunikat wymienia koszty tych samych warunków. Dalsze zamknięcie Cieśniny Ormuz i zatory w sieci podniosły koszty paliwa, sieci i obsługi kontenerów oraz wpłynęły na terminowość rejsów.
Wrażliwość wyniku: 100 USD za FFE to 0,3 mld USD
Wyniki Maersk za III kwartał 2026 zawierają wiersz pokazujący, jak bardzo zmienia się roczny EBIT przy czterech założeniach, gdy cała reszta pozostaje bez zmian. Zmiana stawki frachtowej o 100 USD za FFE, w górę lub w dół, przesuwa roczny EBIT o 0,3 mld USD. Zmiana wolumenu o 100 000 FFE przesuwa go o 0,02 mld USD.
Dla załadowcy to pokazuje, na czym opiera się zysk przewoźnika: ruch stawki o wielkość podaną przez Maersk jest wart piętnaście razy więcej niż ruch wolumenu o podaną wielkość. Kontrakt na 2027 rok oparty na poziomach spot z III kwartału opiera się na kwartale, w którym globalne czasy oczekiwania w portach sięgnęły najwyższego punktu od stycznia 2023 roku.
Przedział Maersk 14,0-14,5 mld USD zakłada wzrost wolumenu rynku kontenerowego o około 4% w całym roku, podaje komunikat.