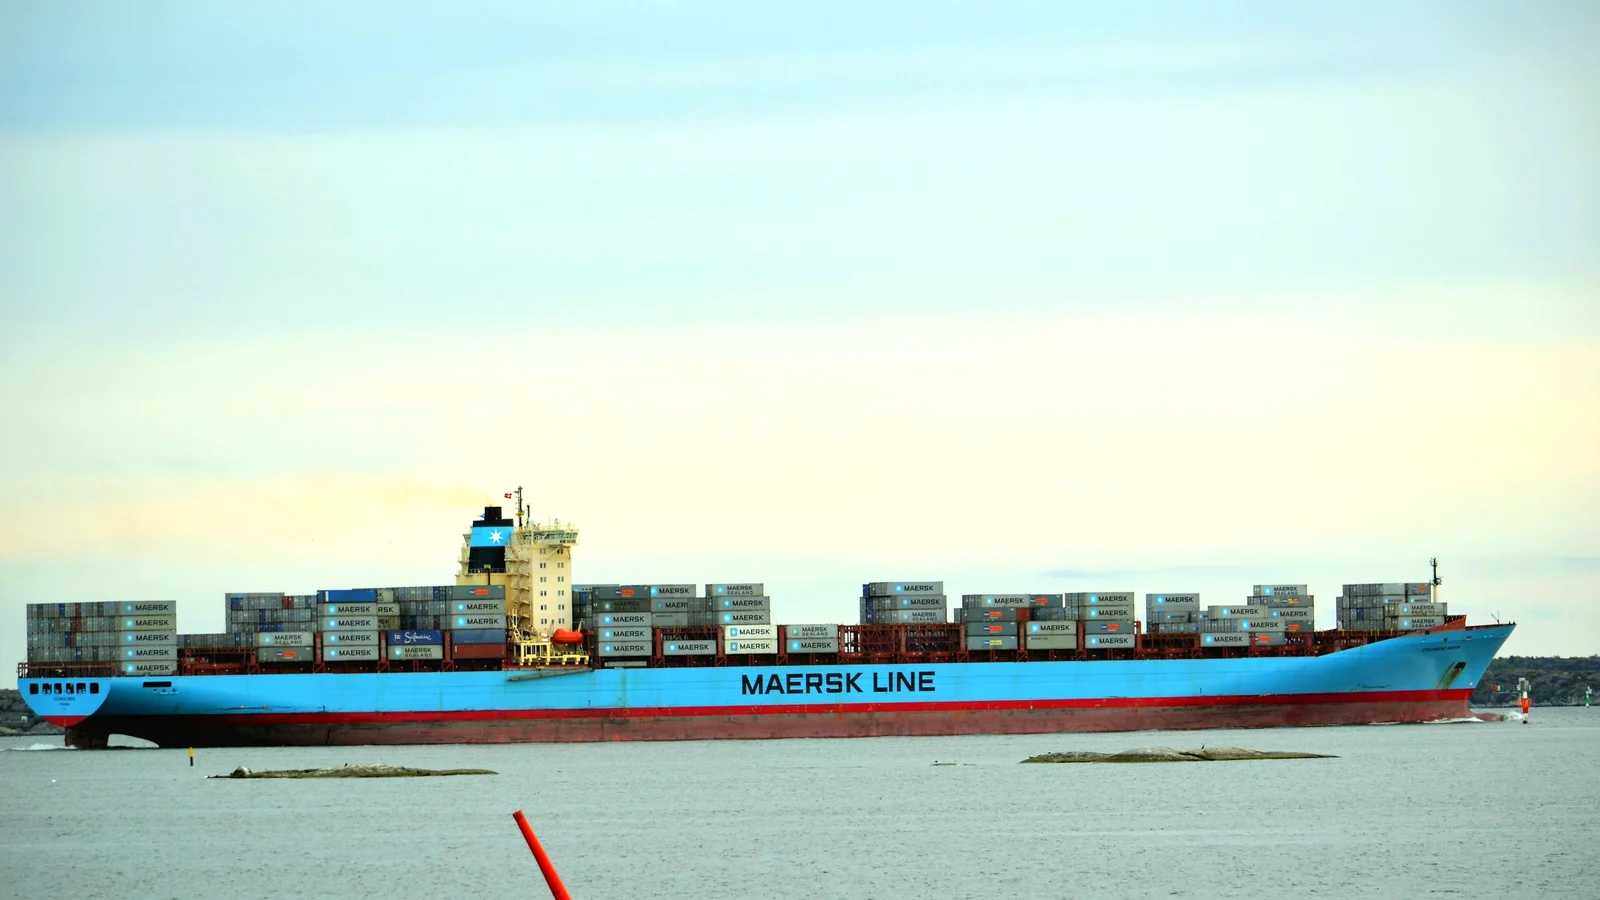
Il 5 novembre Maersk ha alzato la guidance 2026 sull’EBITDA sottostante a USD 14.0-14.5bn, secondo il comunicato sui risultati della società. Il titolo ha perso circa l’11% nelle prime battute a Copenaghen.
I risultati Maersk del terzo trimestre 2026 spiegano la differenza. L’EBITDA del trimestre, pari a USD 4.7bn, è cresciuto del 75% su base annua, ma è rimasto sotto i USD 5.04bn della previsione media di un sondaggio LSEG, citato dal servizio di Reuters ripreso da Baird Maritime. Il nuovo intervallo annuale era sostanzialmente in linea con i USD 14.02bn che gli analisti già si aspettavano, il che collocava il consenso sul limite inferiore dell’intervallo.
Quattro intervalli di guidance da maggio
Ogni revisione è arrivata sopra la precedente.
| Aggiornamento | EBITDA sottostante, USDbn | Free cash flow, USDbn |
|---|---|---|
| 7 maggio | 4.5-7.0 | -3.0 o superiore |
| 29 giugno | 8.0-10.0 | -1.5 o superiore |
| 13 agosto | 10.5-12.5 | sopra 0 |
| 5 novembre | 14.0-14.5 | sopra 3 |
FreightWaves conta novembre come il terzo rialzo della guidance sugli utili dell’anno. Gli analisti di Dow Jones che cita avevano già rivisto al rialzo le attese dopo che Hapag-Lloyd e Zim avevano alzato le proprie stime. Un rialzo in linea con il consenso era quindi già nei prezzi prima che Maersk lo pubblicasse.
L’EBIT del trasporto marittimo, di circa USD 2.6bn contro USD 567m di un anno prima, è rimasto comunque sotto la previsione di FactSet di USD 3.07bn.
Da dove è arrivato l’utile del terzo trimestre
La domanda globale di container è cresciuta tra il 2% e il 4% su base annua nel trimestre, afferma Maersk. Una stagione dei tifoni molto severa in Asia ha portato i tempi medi di attesa nei porti del mondo a 16.6 ore al picco, il livello più alto da gennaio 2023, mentre i noli spot dello Shanghai Containerised Freight Index sono saliti del 46% rispetto al secondo trimestre. L’utilizzo delle navi è rimasto al 96%, ma i volumi del business marittimo principale sono scesi di circa l’1%, riferisce FreightWaves. L’utile in più è venuto quindi dal prezzo di ogni container.
Il CEO Vincent Clerc ha descritto la flotta come “operativa a piena capacità”, con una “domanda superiore allo spazio disponibile su alcune rotte”.
La versione di Baird Maritime del servizio di Reuters sostiene che il balzo della guidance è dipeso dai prezzi e non dal carico. I ricavi di Maersk sono legati a congestione e interruzioni che, secondo alcuni analisti, tenderanno ad attenuarsi con il ritorno delle navi nel Canale di Suez e l’arrivo di nuove unità. Maersk ha avviato quel rientro: il servizio ME1 tra India ed Europa dovrebbe tornare a transitare dal canale.
Il comunicato stesso elenca i costi delle stesse condizioni. La chiusura prolungata dello Stretto di Hormuz e la congestione della rete hanno fatto salire i costi di bunker, di rete e di movimentazione dei container, con effetti sull’affidabilità degli orari.
La riga di sensitività: USD 100 per FFE valgono USD 0.3bn
I risultati Maersk del terzo trimestre 2026 includono una riga su quanto si muove l’EBIT annuale in base a quattro ipotesi, a parità di tutto il resto. Una variazione di USD 100 per FFE nel nolo container, al rialzo o al ribasso, sposta l’EBIT annuale di USD 0.3bn. Una variazione di 100,000 FFE nei volumi lo sposta di USD 0.02bn.
Per uno spedizioniere questo mostra dove si trova il profitto del vettore: un movimento dei noli della dimensione indicata da Maersk vale quindici volte un movimento dei volumi della dimensione indicata. Un contratto 2027 con riferimento ai livelli spot del terzo trimestre prende come parametro il trimestre in cui i tempi di attesa nei porti del mondo hanno toccato il punto più alto da gennaio 2023.
L’intervallo di USD 14.0-14.5bn di Maersk presuppone una crescita dei volumi del mercato container di circa il 4% nell’intero anno, afferma il comunicato.